Τα τελευταία χρόνια, ο ενεργειακός τομέας της Ελλάδας παίζει ολοένα και πιο σημαντικό ρόλο στην οικονομία, στις επενδύσεις και στις τιμές. Με δεδομένο ότι η παρακολούθηση των μεταβολών του εγχώριου ενεργειακού τομέα ανά κλάδο και καύσιμο αποτελεί βασική δραστηριότητα του Ινστιτούτου, συνεχίζεται η καταγραφή των τάσεων, με τη δημοσίευση της άνω μελέτης, που αποτελεί μία ευσύνοπτη και περιεκτική απολογιστική ανάλυση για το α’ οκτάμηνο του τρέχοντος έτους.
Πιο συγκεκριμένα, η μεταβολή στις τιμές ηλεκτρισμού, φυσικού αερίου και πετρελαίου σε επίπεδο Ευρώπης και Ελλάδας, η μεταβολή στην συνολική ζήτηση ενέργειας, όπως και στην ζήτηση ηλεκτρισμού, φυσικού αερίου, πετρελαίου και πετρελαϊκών προϊόντων, καλύπτονται στην μελέτη «Ενεργειακές Τάσεις στην Ελλάδα – Α΄ Οκτάμηνο 2026» του ΙΕΝΕ, η οποία βασίζεται σε δεδομένα από διάφορες πηγές, όπως ΑΔΜΗΕ, Ελληνικό Χρηματιστήριο Ενέργειας, ΔΑΠΕΕΠ, Eurostat και Energylive. Παράλληλα, οι εισαγωγές και εξαγωγές, κυρίως ηλεκτρισμού και φυσικού αερίου, όπως και το μίγμα καυσίμου στην ηλεκτροπαραγωγή, είναι κάποια από τα ενεργειακά μεγέθη που αναλύονται στη μελέτη.
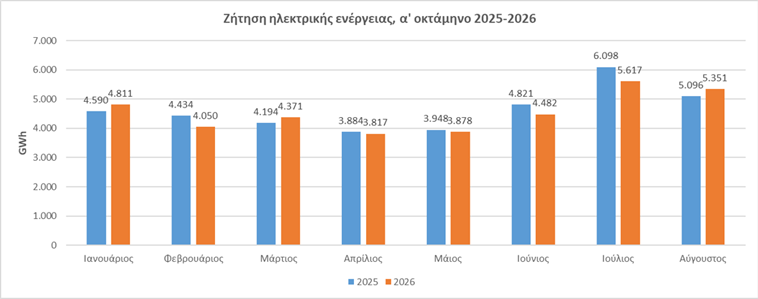
Σύμφωνα με στοιχεία της μελέτης, η ζήτηση ηλεκτρικής ενέργειας στην Ελλάδα διαμορφώθηκε στις 36,4 TWh το α’ οκτάμηνο του 2026, μειωμένη κατά 1,85% σε σύγκριση με το α’ οκτάμηνο του 2025.
Πάντως, επισημαίνεται ότι το ζήτημα των περικοπών παραγωγής ηλεκτρισμού από ΑΠΕ έχουν πλέον παγιωθεί ως δομικό χαρακτηριστικό της ελληνικής αγοράς ηλεκτρικής ενέργειας. Όπως χαρακτηριστικά αναφέρεται ήδη μόνο στους πρώτους επτά μήνες του τρέχοντος έτους έχουν απορριφθεί 1.746 GWh από ΑΠΕ, ενώ στο σύνολο του 2025 εκτιμάται ότι απορρίφθηκαν 1.867 GWh.
Διάγραμμα 1: Ζήτηση Ηλεκτρικής Ενέργειας, α’ οκτάμηνο 2025-2026
Σημαντικά και χρήσιμα είναι τα συμπεράσματα της ανωτέρω μελέτης για το α’ οκτάμηνο του 2026. Μεταξύ άλλων, η ενεργειακή αγορά στην Ελλάδα και την Ευρώπη χαρακτηρίστηκε κατά την ίδια περίοδο από γενικά ανοδική πορεία στις τιμές ηλεκτρισμού, φυσικού αερίου και πετρελαίου, με εξαίρεση την ελληνική αγορά ηλεκτρισμού, όπου οι τιμές υποχώρησαν σε ετήσια βάση.
Παράλληλα, εμφανίζεται μια νέα ζώνη χαμηλότερων τιμών ηλεκτρισμού στα Βαλκάνια, ενώ η ζήτηση ηλεκτρικής ενέργειας στην Ελλάδα μειώθηκε. Πάντως, η χώρα μετατράπηκε σε καθαρό εξαγωγέα ηλεκτρισμού, καθώς οι εισαγωγές περιορίστηκαν και οι εξαγωγές αυξήθηκαν.
Στο φυσικό αέριο, αυξήθηκαν οι συνολικές εισαγωγές, με μικρή μείωση των ρωσικών ροών μέσω αγωγών, ενώ οι εξαγωγές προς τις βόρειες αγορές παρέμειναν περιορισμένες. Παράλληλα, οι εισαγωγές LNG μέσω Ρεβυθούσας και Αμφιτρίτης κατέγραψαν ιστορικά υψηλά επίπεδα για την περίοδο. Μάλιστα, η Ελλάδα χαρακτηρίζεται πλέον ως κόμβος εισόδου αμερικανικού LNG στη ΝΑ Ευρώπη, με σημαντικά έργα νέων υποδομών να «κουμπώνουν» πάνω στον Κάθετο Διάδρομο και στη δυνατότητα μεταφοράς σημαντικών ποσοτήτων προς βορρά. Με το FSRU Αλεξανδρούπολης και τις αναβαθμίσεις του ΔΕΣΦΑ, η Ελλάδα τροφοδοτεί σταθερά τη Μολδαβία, την Ουκρανία και την Κεντρική Ευρώπη, καλύπτοντας ένα μικρό μέρος του κενού της διακοπής της διαμετακόμισης μέσω της Ανατολικής Ευρώπης.
Τέλος, οι τιμές καυσίμων στην Ελλάδα εξακολουθούν να συγκαταλέγονται στις υψηλότερες της Ευρώπης, ενώ το ηλεκτροπαραγωγικό μίγμα παρουσίασε σημαντικές μεταβολές, με αυξημένη συμμετοχή των ΑΠΕ και του φυσικού αερίου.