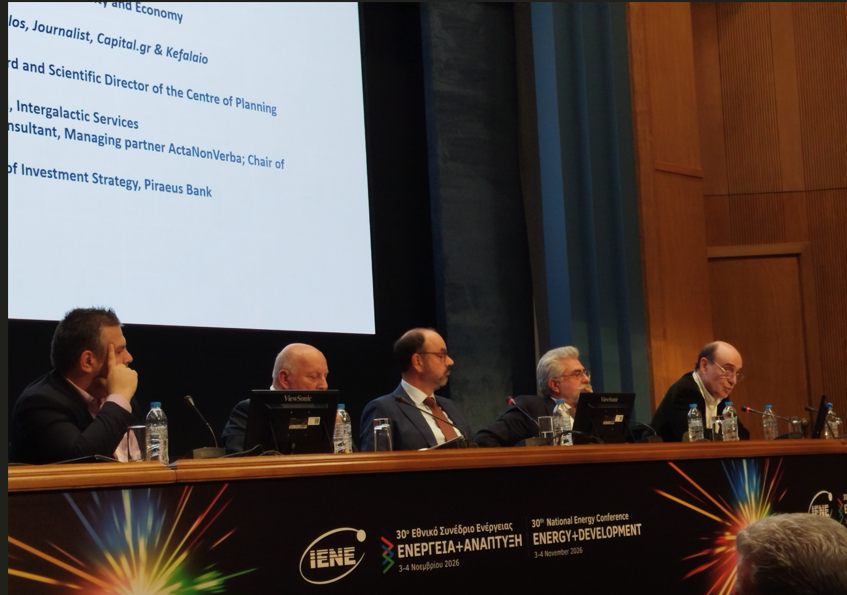
Στη συζήτηση έλαβαν μέρος ο πρόεδρος και επιστημονικός διευθυντής του ΚΕΠΕ, Παναγιώτης Πετράκης, ο επικεφαλής Οικονομικής Ανάλυσης και Επενδυτικής Στρατηγικής της Τράπεζας Πειραιώς Ηλίας Λεκκός, ο πρόεδρος της «Διαγαλαξιακές Υπηρεσίες», Κώστας Μητρόπουλος και ο ενεργειακός σύμβουλος και πρόεδρος της Επιτροπής Downstream του ΙΕΝΕ, Νικόλαος Λιάπης.
Kαθώς η έλευση του χειμώνα συμπίπτει με την κορύφωση των επιπτώσεων της μεγάλης ενεργειακής κρίσης των τελευταίων μηνών, όπως αποτυπώνονται στο άλμα των διεθνών τιμών του πετρελαίου και του φυσικού αερίου, η αβεβαιότητα παραμένει κυρίαρχη παράμετρος σε μια αγορά χωρίς κατεύθυνση.
Το ερώτημα είναι εάν η κρίση μέλλει να παραταθεί, ή εάν η υφιστάμενη διαταραχή πλησιάζει στο σημείο καμπής που θα επιτρέψει τη σταδιακή αποκλιμάκωση των τιμών.
Το ενδεχόμενο το πετρέλαιο να φτάσει ακόμη και στα 140 δολάρια το βαρέλι, εφόσον επικρατήσει το χειρότερο γεωπολιτικό σενάριο, συνυπάρχει με την πιο αισιόδοξη πρόβλεψη να επιστρέψει εγγύς των 60 δολαρίων, αν και το 2028. Ανάμεσα στα δύο αυτά άκρα κινούνται οι εκτιμήσεις για την πορεία της παγκόσμιας οικονομίας, για τον κίνδυνο στασιμοπληθωρισμού στην ευρωζώνη αλλά και τις αντοχές της ελληνικής οικονομίας.
Ο κύριος Παναγιώτης Πετράκης περιέγραψε σαφώς αυτά τα δύο ενδεχόμενα που θα καθορίσουν την πορεία της ενεργειακής αγοράς. Σύμφωνα με την εκτίμησή του, το δ’ τρίμηνο του έτους που διανύουμε ενδέχεται να αποτελέσει την περίοδο κορύφωσης των τιμών, πριν από μια φάση σταδιακής αποκλιμάκωσης.
Η ιστορική εμπειρία δείχνει ότι οι γεωπολιτικές κρίσεις προκαλούν συχνά απότομες ανατιμήσεις στο πετρέλαιο, οι οποίες όμως δεν έχουν πάντοτε μόνιμο χαρακτήρα. Εάν, ωστόσο, οι συγκρούσεις κλιμακωθούν, δεν αποκλείεται η τιμή του πετρελαίου να κινηθεί από τα σημερινά επίπεδα των 110 δολαρίων ακόμη και προς τα 140 δολάρια ανά βαρέλι. Ένα τέτοιο ενδεχόμενο θα αναζωπύρωνε τις πληθωριστικές πιέσεις και θα επιβάρυνε περαιτέρω την οικονομική δραστηριότητα.
Στον αντίποδα, το βασικό σενάριο του προέδρου του ΚΕΠΕ προβλέπει αποκλιμάκωση από το 2027 και πιθανή προσέγγιση στα επίπεδα των 60 δολαρίων κατά το μεθεπόμενο έτος, 2028. Η διαδρομή, ωστόσο, δεν είναι δεδομένη και θα εξαρτηθεί τόσο από τη διάρκεια των γεωπολιτικών αναταράξεων όσο και από τις εξελίξεις στην παγκόσμια οικονομία.
Ο κ. Πετράκης έβαλε στο κάδρο και άλλους παράγοντες αβεβαιότητας, όπως την εξέλιξη των επενδύσεων στην τεχνητή νοημοσύνη, το ενδεχόμενο μιας τεχνολογικής κρίσης και τους δημοσιονομικούς κινδύνους που γεννά η υπερχρέωση των κρατών. Με άλλα λόγια, η ενεργειακή αγορά δεν κινείται πλέον απομονωμένα, αλλά επηρεάζεται από ένα ευρύτερο πλέγμα γεωπολιτικών, τεχνολογικών και οικονομικών κινδύνων.
Πιο αισιόδοξη ήταν η αποτίμηση του κυρίου Ηλία Λεκκού, ο οποίος υπογράμμισε την μεγαλύτερη ανθεκτικότητα που έχει επιδείξει η παγκόσμια οικονομία και οι ενεργειακές αγορές, τουλάχιστον σε σύγκριση σε σχέση με τις αρχικές εκτιμήσεις.
Ένα από τα βασικά επιχειρήματά του υπήρξε το ότι πριν από το ξέσπασμα της νέας κρίσης, η διεθνής αγορά ενέργειας τελούσε σε καθεστώς υπερπροσφοράς. Επομένως, επιχειρηματολόγησε, εφόσον υπάρξει διευθέτηση των συγκρούσεων, υπάρχουν περιθώρια σχετικά γρήγορης αποκλιμάκωσης.
Ενδεικτική ήταν, όπως σημείωσε, η αντίδραση των αγορών τον περασμένο Ιούνιο, όταν οι προσδοκίες για αποκλιμάκωση της έντασης στον Περσικό Κόλπο οδήγησαν σε ταχεία υποχώρηση των τιμών του πετρελαίου.
Ακόμη και η ευρωζώνη, παρά τις ενεργειακές πιέσεις και τις διαρθρωτικές αδυναμίες της, εμφανίζει καλύτερη εικόνα από την αρχικά αναμενόμενη, με τις προβλέψεις για την ανάπτυξη του 2026 να αναθεωρούνται από περίπου 0,7% σε επίπεδα κοντά στο 1,1%.
Αυτό δεν σημαίνει, βεβαίως, ότι έχουν εξαφανιστεί οι κίνδυνοι. Η παρατεταμένη παραμονή των ενεργειακών τιμών σε υψηλά επίπεδα μπορεί να οδηγήσει σε στασιμοπληθωριστικές πιέσεις, ιδιαίτερα στις οικονομίες που δεν διαθέτουν επαρκή δημοσιονομικά περιθώρια. Η Γερμανία, μέσω της αύξησης των δημόσιων και αμυντικών δαπανών, διαθέτει έναν πρόσθετο αναπτυξιακό μοχλό, σε αντίθεση με τη Γαλλία, η οποία εμφανίζεται περισσότερο ευάλωτη.
Για την Ελλάδα, πάντως, ο κ. Λεκκός εκτίμησε ότι θα απαιτούνταν μια πολύ σοβαρή επιδείνωση των συνθηκών για να βρεθεί η οικονομία αντιμέτωπη με στασιμοπληθωρισμό.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η εκτίμηση ότι η σημερινή ενεργειακή αναταραχή, παρά τις προφανείς επιβαρύνσεις, έχει δημιουργήσει και ένα απρόσμενο οικονομικό όφελος για την Ελλάδα.
Οι αρχικοί φόβοι ήταν ότι θα επαναλαμβανόταν το σκηνικό του 2022, όταν η εκτίναξη των τιμών του φυσικού αερίου είχε προκαλέσει μεγάλη επιδείνωση του εξωτερικού ισοζυγίου. Η σημερινή εικόνα, ωστόσο, είναι διαφορετική. Η χώρα καταγράφει το χαμηλότερο έλλειμμα εξωτερικών συναλλαγών των τελευταίων τουλάχιστον πέντε ετών.
Η αυξημένη συμμετοχή των ΑΠΕ στην ηλεκτροπαραγωγή, σε συνδυασμό με την ισχυρή εξαγωγική δραστηριότητα των ελληνικών διυλιστηρίων, έχουν λειτουργήσει ως σημαντικές ασπίδες απέναντι στις διεθνείς ανατιμήσεις.
Σύμφωνα με τον κ. Λεκκό, το συνολικό όφελος για την ελληνική οικονομία υπολογίζεται σε 1,7 -2 δισ. ευρώ έως και τον περασμένο Σεπτέμβριο, μια εξέλιξη που, όπως παραδέχθηκε, δεν είχε προβλεφθεί όταν ξεκινούσε η κρίση.
Αυτό ακριβώς το στοιχείο αναδεικνύει και μια ουσιαστική αλλαγή σε σχέση με τα γεγονότα του 2022. Ότι η ενίσχυση των ΑΠΕ στην εγχώρια παραγωγή ηλεκτρικής ενέργειας και η εξαγωγική δυναμική της διύλισης προσφέρουν πλέον μεγαλύτερα περιθώρια αντοχής. Παράλληλα, η ελληνική οικονομία συνεχίζει να αναπτύσσεται με ρυθμούς σχεδόν διπλάσιους από εκείνους των χωρών της ευρωζώνης, με τις επενδύσεις, την κάλυψη του επενδυτικού κενού και τους πόρους του Ταμείου Ανάκαμψης να συντηρούν τη δυναμική της.
Ωστόσο, η αποκλιμάκωση των διεθνών τιμών δεν θα είναι αυτομάτως ούτε πλήρης ούτε ομοιόμορφη. Ακόμη και αν αποκατασταθούν οι εμπορικές ροές στον Περσικό Κόλπο, η Ευρώπη ενδέχεται να εξακολουθήσει να πληρώνει ένα σημαντικό premium, λόγω των αυξημένων μεταφορικών δαπανών και των ασφαλίστρων των πλοίων.
Μια διαφορετική ανάγνωση της κρίσης παρουσίασε από την πλευρά του ο κύριος Κώστας Μητρόπουλος, ο οποίος υποστήριξε ότι η φάση στην οποία βρισκόμαστε σήμερα, δεν αφορά απλώς σε μια ακόμη προσωρινή διαταραχή, αλλά πρόκειται για μια βαθύτερη αναδιάρθρωση του παγκόσμιου εμπορίου ενέργειας.
Αυτή η διαδικασία, υποστήριξε, είχε ξεκινήσει πριν από την κρίση του Covid και επιταχύνθηκε από τον πόλεμο στην Ουκρανία, τις συγκρούσεις στον Κόλπο και τις αποφάσεις της Ε.Ε. για απομάκρυνση από τις εισαγωγές ρωσικής ενέργειας.
Χαρακτηριστικό παράδειγμα, είπε, αποτελεί η μεγάλη απόσταση μεταξύ της ευρωπαϊκής τιμής φυσικού αερίου, στον κόμβο TTF, και της αμερικανικής στο Henry Hub, με την πρώτη να είναι περίπου επταπλάσια από τη δεύτερη, κάτι που, σύμφωνα με τον κ. Μητρόπουλο, δεν μπορεί να αποδοθεί αποκλειστικά στο κόστος μεταφοράς LNG.
Για τον φετινό χειμώνα, η εκτίμησή του είναι ότι οι πιέσεις θα συνεχιστούν, με τις θερμοκρασίες, τη ζήτηση φυσικού αερίου και τη γεωπολιτική κατάσταση να καθορίζουν την ένταση της κρίσης.
Ακόμη και σε περίπτωση εξομάλυνσης στον Περσικό Κόλπο, η αποκατάσταση των εμπορικών ροών θα απαιτούσε περίπου έναν μήνα, ενώ για την αποκατάσταση των ζημιών στις ενεργειακές υποδομές θα χρειάζονταν τρεις έως εννέα μήνες. Το σημαντικότερο, όμως, είναι ότι η αποκλιμάκωση δεν συνεπάγεται επιστροφή στις παλιές χαμηλές τιμές.
Γι' αυτό και ο κ. Μητρόπουλος έδωσε ιδιαίτερη έμφαση στην ανάγκη έγκαιρης αντικατάστασης των όγκων ρωσικού φυσικού αερίου που θα απωλεσθούν έως το τέλος του 2027, αλλά και στην ανάπτυξη επαρκών υποδομών αποθήκευσης.
Τέλος, την ανάγκη να αντιμετωπιστεί η ενεργειακή ασφάλεια υπό το πρίσμα μιας στρατηγικής και αναπτυξιακής προτεραιότητας επεσήμανε ο κύριος Νικόλαος Λιάπης. Όπως είπε, ο μεγαλύτερος κίνδυνος δεν είναι απαραίτητα η φυσική έλλειψη ενεργειακών ποσοτήτων, αλλά η παρατεταμένη διατήρηση του κόστους σε υψηλά επίπεδα.
Ένας ιδιαίτερα ψυχρός χειμώνας, σε συνδυασμό με τη συνέχιση των γεωπολιτικών συγκρούσεων θα μπορούσε να ασκήσει υπέρμετρες πιέσεις στις τιμές. Από την άλλη, οι επενδύσεις σε ΑΠΕ, συστήματα αποθήκευσης και ενεργειακές υποδομές μπορούν να αποτελέσουν σημαντικό αναπτυξιακό πλεονέκτημα για την Ελλάδα.
Η ενεργειακή κρίση δεν έχει ακόμη κριθεί. Το ενδεχόμενο νέου άλματος των τιμών παραμένει υπαρκτό, αλλά εξίσου υπαρκτές είναι οι προϋποθέσεις για αποκλιμάκωση από το 2027 και μετά. Για την Ελλάδα, η ενίσχυση των ΑΠΕ, η παραγωγική και εξαγωγική δυναμική και οι επενδύσεις στις υποδομές δημιουργούν σαφώς μια πιο αποτελεσματική γραμμή άμυνας σε σχέση με το παρελθόν.
Το συμπέρασμα που εξάγεται είναι ότι αν αξιοποιηθεί η υφιστάμενη κρίση ως επιταχυντής για μια οικονομία που θα αποδειχτεί στο μέλλον λιγότερο ευάλωτη στις διεθνείς ενεργειακές αναταράξεις και θα έχει θωρακιστεί περισσότερο με δυνατότητες να μετατρέπει το κομβικό ζήτημα της ενεργειακής ασφάλειας σε ανταγωνιστικό πλεονέκτημα.