Εισαγωγή
Βιώνουμε μια ανησυχητική συγκυρία με έντονη γεωπολιτική αστάθεια, πολεμικές συγκρούσεις και γενικευμένη οικονομική αβεβαιότητα και ανασφάλεια, που γεννά σοβαρές πληθωριστικές πιέσεις και κοινωνικές αναταραχές.
Οι πολίτες δίκαια νοιώθουν ότι δεν υπάρχουν πλέον κανόνες παγκόσμιας διακυβέρνησης και ασφάλειας, αφού οι αρμόδιοι για τα θέματα αυτά Οργανισμοί έχουν καταστεί ανίσχυροι να παίξουν το ρόλο για τον οποίο δημιουργήθηκαν μετά το Β’ παγκόσμιο πόλεμο. Επικρατεί έτσι η αυθαιρεσία και το δίκαιο του ισχυρού αντί του διεθνούς δικαίου και γενικότερα συνθήκες που εννοούν την διεξαγωγή παράνομων πολεμικών επιχειρήσεων και εξτρεμιστικών-τρομοκρατικών ενεργειών, ακόμη και εκ μέρους κρατών.
Η ενέργεια, λόγω της αναμφισβήτητης σπουδαιότητάς της, επηρεάζεται πρωτίστως από αυτό το διεθνές περιβάλλον, όταν η ίδια δεν αποτελεί τη γενεσιουργό αιτία για να δημιουργηθεί, όπως πολλές φορές έχει καταγράψει η ιστορία.
Οι προκλήσεις και υπαρκτοί κίνδυνοι για την ενεργειακή τροφοδοσία της Ευρώπης το χειμώνα που έρχεται
Η Ευρώπη μετά την απόφασή της για πλήρη αποδέσμευση από το Ρωσικό φυσικό αέριο από τις αρχές του 2027, βασίζει όλο και περισσότερο την κάλυψη των αναγκών της σε LNG.
Η συγκλίνουσα εκτίμηση όλων των ενεργειακών αναλυτών είναι ότι θα είναι μια δύσκολη και πάντως οικονομικά επώδυνη υπόθεση η κάλυψη της αναμενόμενης ζήτησης αερίου το χειμώνα 2026-27 και ενδεχομένως και ολόκληρο το 2027.
Ας δούμε που βασίζεται η εκτίμηση αυτή.
Όπως είναι γνωστό η παγκόσμια οικονομία εξαρτάται σε πολύ μεγάλο βαθμό από ένα μικρό αριθμό στενών θαλάσσιων περασμάτων για τη μεταφορά πρώτων υλών, αγαθών και ενέργειας, όπως τα στενά της Malacca, της Korea, της Luzon, του Hormuz, του Gibraltar κλπ. αλλά και οι διώρυγες του Suez και του Panama.
Οι γεωπολιτικές εντάσεις, οι πολιτικές αντιμετώπισης της κλιματικής αλλαγής και η τάση αρκετών κυβερνήσεων να χρησιμοποιούν ως όπλο τη γεωγραφία, έχουν μετατρέψει αυτές τις οδούς του εμπορίου σε σοβαρά εμπόδια και προκλήσεις και από θέματα διαχείρισης των logistics σε στρατηγικούς επιχειρηματικούς κινδύνους.
Τους τελευταίους μήνες αυτό έγινε πασιφανές με τις πολεμικές συγκρούσεις στη Μέση Ανατολή και τον Κόλπο, που οδήγησαν στο κλείσιμο των στενών του Hormuz και στην απώλεια περίπου 60 bcm LNG από την παγκόσμια αγορά, λόγω της μερικής καταστροφής εγκαταστάσεων LNG στο Κατάρ και του δραστικού περιορισμού της διέλευσης φορτίων από το Κατάρ και τα ΗΑΕ1.
Ας σημειωθεί ότι η ανωτέρω ποσότητα αντιστοιχεί στο 20% της ζήτησης αερίου στην Ευρώπη (χωρίς βέβαια αυτό να σημαίνει ότι όλο αυτό το LNG θα ερχόταν εδώ), αλλά δεν παύει να λείπει από την παγκόσμια αγορά (άρα και από την Ευρώπη, που εξαρτάται, όπως προαναφέρθηκε, όλο και περισσότερο από τις εισαγωγές του).
H απώλεια αυτής της ποσότητας LNG από την αγορά μπορεί να αντισταθμιστεί μόνο μερικά στους επομένους κρίσιμους μήνες, είτε από νέα παραγωγική δυναμικότητα (περίπου 40 bcm) που έχει ήδη προστεθεί κατά τη διάρκεια του τρέχοντος έτους (Plaquemines LNG, Corpus Christi Stage 3 LNG, Canada and Golden Pass LNG)2, είτε και από ορισμένες οριακές βελτιώσεις σε ήδη υπάρχουσες εγκαταστάσεις παραγωγής LNG (βλέπε πιο κάτω διάγραμμα)
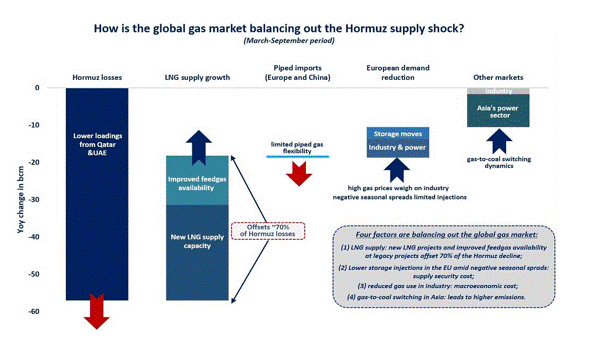
Το κενό επομένως που απομένει στην πλευρά της προσφοράς LNG στην παγκόσμια αγορά θα είναι της τάξης των 15-18 bcm, που εκτιμάται ότι θα είναι τουλάχιστον δύσκολο να μπορέσει να καλυφθεί χωρίς προβλήματα.
Ειδικά στην περίπτωση της Ευρώπης, λόγω της αναμενόμενης παύσης των απολήψεων ρωσικού αερίου μέσω του Turkish Stream την 1η Ιανουαρίου 2027 (περίπου 13 bcm/έτος) και πρακτικά της μη δυνατότητας αύξησης των εισαγωγών αερίου μέσω των υφιστάμενων εναλλακτικών αγωγών, θα πρέπει να διασφαλιστεί μια ισόποση πρόσθετη ποσότητα LNG από την παγκόσμια αγορά. Ένας μάλλον δύσκολος στόχος, υπό συνθήκες στενότητας προσφοράς LNG και χαμηλών αποθεμάτων αερίου στις υπόγειες αποθήκες της Ευρώπης, δεδομένου ότι η πληρότητα των αποθηκών στο τέλος Οκτωβρίου ήταν στο 75%, ήτοι -10 % σε σχέση με το 2025 και -15% σε σχέση με το μέσο όρο της τελευταίας 5ετίας.
Όλα τα παραπάνω προμηνύουν ότι η Ευρώπη είναι μπροστά σε μια σειρά κινδύνων συνυφασμένων με το αν θα μπορέσει και με ποιο κόστος να καλύψει τις ενεργειακές ανάγκες της στους μήνες που έρχονται, κίνδυνοι που μπορεί να αυξηθούν ή να αμβλυνθούν ανάλογα με3:
- τη διάρκεια της κρίσης στη Μέση Ανατολή και στο κλείσιμο των στενών του Hormuz
- τις καιρικές συνθήκες κατά τη διάρκεια του χειμώνα τόσο στην Ευρώπη (συμπεριλαμβανομένων των φαινομένων “dunkelflaute”), όσο και στην Ασία, όπου δεν υπάρχουν αποθήκες αερίου για την κάλυψη των αιχμών
- τη διαρκώς αυξανόμενη εξάρτησή της από τις εισαγωγές LNG, γεγονός που δημιουργεί σοβαρό θέμα για την ασφάλεια του ενεργειακού εφοδιασμού της, ειδικά μάλιστα όταν αυτές προέχονται κατά τα 2/3 περίπου από ένα προμηθευτή, τις ΗΠΑ γεγονός που θέτει πλέον επιτακτικά το ερώτημα τι θα συμβεί αν υπάρξει πχ μια νέα Κατρίνα ή κάποιο άλλο εμπόδιο.
- τη διαθεσιμότητα ρωσικού LNG, από μονάδες υγροποίησης που δεν έχουν υποστεί κυρώσεις και τη ανεμπόδιστη θαλάσσια μεταφορά του
- από τη ζήτηση LNG στην Ασία (ειδικά στην Κίνα) και τη Ν. Αμερική, καθώς και από τα price differentials μεταξύ του JKM και του TTF. Όσο πιο μεγάλη θα είναι η ζήτηση αυτή και η διαφορά τιμών, τόσο θα υπάρχει κίνητρο κέρδους για την προώθηση φορτίων προς την Ασία και επομένως η Ευρώπη θα δυσκολεύεται περισσότερο να τα εξασφαλίσει και τέλος
- τις τυχόν αναγκαστικά αυξημένες απολήψεων αερίου από τις υπόγειες αποθήκες της, που θα την ανακουφίσουν μεν πρόσκαιρα από την διασφάλιση φορτίων LNG, αλλά τη θερινή περίοδο θα δημιουργήσουν αυξημένες ανάγκες εισαγωγών για να γεμίσουν και πάλι οι αποθήκες της, γεγονός που θα πιέζει ακόμη περισσότερο τις τιμές αερίου προς τα πάνω.
Οι καταστροφικές συνέπειες των υψηλών τιμών αερίου/LNG και γενικότερα της ενέργειας
Βιώνουμε ήδη το αποτέλεσμα των γεωπολιτικών συγκρούσεων και του κλεισίματος των στενών του Hormuz που έχουν εκτοξεύσει στα ύψη τις ευρωπαϊκές τιμές του αερίου και κατ’ επέκταση του ηλεκτρισμού. Επιπρόσθετα, εκτός από τις πολύ υψηλές τιμές του αερίου, οι διακυμάνσεις των τιμών του στο TTF (ακόμη και μέσα στην ημέρα) είναι τόσο μεγάλες, που καθιστούν σχεδόν αδύνατη κάθε έννοια προγραμματισμού στην κατανάλωσή του.
Το φυσικό αέριο ως γνωστόν αποτελεί μια βασική παράμετρος που επηρεάζει καθοριστικά την ανταγωνιστικότητα της Ευρώπης σε σχέση με τους παγκόσμιους ανταγωνιστές της. Αρκεί να σημειώσουμε ότι οι τιμές αερίου στο ευρωπαϊκό TTF ήταν το τελευταίο διάστημα 8-10 φορές υψηλότερες από εκείνες στο αμερικανικό Henry Hub, για να συνειδητοποιήσουμε τις καταστροφικές συνέπειες των υψηλών τιμών αερίου για την ευρωπαϊκή οικονομία, τη βιομηχανία, τους εμπορικούς και οικιακούς καταναλωτές.
Αποτέλεσμα αυτής της πραγματικότητας είναι η διαφαινόμενη τάση μείωσης της οικονομικής ανάπτυξης στην Ευρώπη και κίνδυνος φτωχοποίησης μεγάλης μερίδας των πολιτών της.
Το υψηλό ενεργειακό κόστος για μεγάλο χρονικό διάστημα επηρεάζει όλες τις οικονομικές και κοινωνικές δραστηριότητες λόγω των σοβαρών πληθωριστικών πιέσεων που συνεπάγεται (χωρίς να αποκλείεται σε ορισμένες περιπτώσεις να μετατραπεί ακόμη και σε υπαρξιακό κίνδυνο), αλλά και των σοβαρών κοινωνικών αντιδράσεων και αναταραχών που πυροδοτεί.
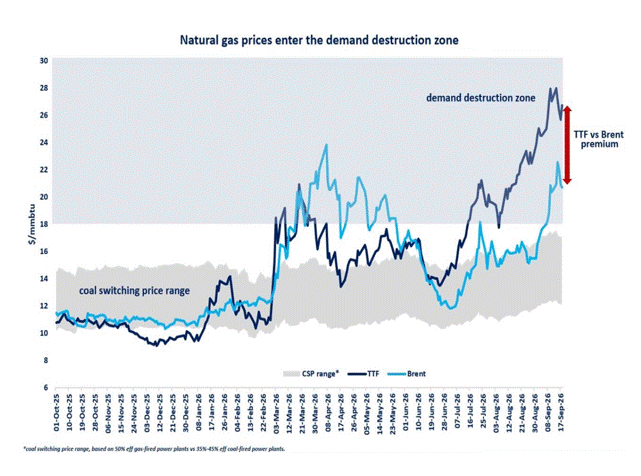
Όπως φαίνεται στο πιο κάτω διάγραμμα βρισκόμαστε ήδη στη ζώνη αναγκαστικής μείωσης της ζήτησης αερίου4 τόσο από τη βιομηχανία, όσο και από εμπορικούς και οικιακούς καταναλωτές.
Η παρατεταμένη γεωπολιτική και ενεργειακή κρίση μετασχηματίζει την αγορά και φέρνει αλλαγές στα συμβόλαια LNG
Τα όσα διαδραματίζονται τους τελευταίους αρκετούς μήνες λόγω των συνεχιζόμενων πολεμικών συγκρούσεων και των συνεπαγόμενων περικοπών στην προσφορά LNG σε συνδυασμό και με τις πολιτικές αντιμετώπισης της κλιματικής αλλαγής, έχουν επιφέρει σημαντικές αλλαγές στην αγορά και το εμπόριο του LNG, που τείνουν να αποκτήσουν μονιμότερο χαρακτήρα5.
Κατ’ αρχήν εύλογα επικρατεί πλέον σοβαρός προβληματισμός ως προς την αξιοπιστία και την απρόσκοπτη διακίνηση και διάθεση του LNG, που εκ των πραγμάτων έχει επαναφέρει στο προσκήνιο το θέμα της ασφάλειας του ενεργειακού εφοδιασμού, ειδικά στην Ευρώπη και την Ασία. Ακόμη χειρότερα καταγράφεται σε αρκετό βαθμό διάβρωση της εμπιστοσύνη μεταξύ πωλητών και αγοραστών LNG.
Ο προβληματισμός αυτός αφορά ειδικότερα και την περιοχή της ΝΑ Ευρώπης, όπου, παρά τα θετικά βήματα που έχουν γίνει, υφίστανται ακόμη θέματα ως προς τις υποδομές, τις διασυνδέσεις και το διασυνοριακό εμπόριο αερίου, λόγω των υφιστάμενων διαφορών στους κώδικες διαχείρισης των συστημάτων αερίου στα κράτη της περιοχής, τους αποκλίνοντες μηχανισμούς κατανομής δυναμικότητας και εξισορρόπησης φορτίου.
Επιπρόσθετα, οι αγοραστές ύστερα από πολλά χρόνια συστηματικής εκμετάλλευσης των ευκαιριών στη spot αγορά LNG, έχουν αρχίσει πλέον να στρέφονται προς την ασφάλεια των μακροχρόνιων συμβολαίων, αν και μικρότερης διάρκειας (5-10 έτη).
Παρόλη όμως την παρατεταμένη κρίση εφοδιασμού, τον προβληματισμό για το μέλλον και τον ορίζοντα της κατανάλωσης ορυκτών καυσίμων στα πλαίσια της ενεργειακής μετάβασης και τα υπαρκτά εμπόδια στη χρηματοδότηση νέων εγκαταστάσεων υγροποίησης LNG που δυσκολεύουν την ανάληψη νέων επενδυτικών αποφάσεων, αρκετά LNG projects βρίσκονται σήμερα σε φάση υλοποίησης στις ΗΠΑ, τον Καναδά και την Αφρική, γεγονός που εκτιμάται ότι με την ολοκλήρωσή τους μπορεί να αποσυμπιέσουν τις τιμές του LNG.
Μέσα σε αυτά τα «ταραγμένα νερά» της γεωπολιτικής αβεβαιότητας, των διακοπών στον εφοδιασμό, της αστάθειας στην αγορά, των πολιτικών για την αντιμετώπιση της κλιματικής αλλαγής και της «συναλλακτικής» λογικής που επικρατεί τα τελευταία χρόνια, έχουν κάνει την εμφάνισή τους διαφορετικές προσεγγίσεις και εντελώς νέες προτεραιότητες κατά τη σύνταξη των συμβολαίων LNG, που μέχρι πρότινος θεωρούνταν ως μη αναγκαίες6.
Κατά τις προηγούμενες δεκαετίες στις σχετικές διαπραγματεύσεις, η προσοχή και των δύο μερών στρεφόταν κυρίως την ευελιξία των όγκων και των παραδόσεων LNG υπό συνθήκες αφθονίας, την δίκαιη κατανομή των κινδύνων που απορρέουν από την υλοποίηση των συμβολαίων και την αριστοποίηση της αξίας τους κατά τρόπο που να είναι επωφελής και για τις δύο πλευρές.
Στις μέρες μας η προσοχή των μερών εστιάζεται πλέον σε συμβατικές ρυθμίσεις που αφορούν την υλοποίηση των συμβολαίων υπό συνθήκες ανεπάρκειας LNG και την διαχείριση των πιθανών περιορισμών στην παραγωγή, τη μεταφορά και την παράδοση του LNG.
Επιπρόσθετα, τα αντικρουόμενα αποτελέσματα σχετικά πρόσφατων διεθνών διαιτησιών (Global Venture vs BP και Global Venture vs SHELL), πάνω σε διαφορές που αφορούσαν τη μη παράδοση LNG από την ίδια εγκατάσταση υγροποίησης, υπό ταυτόσημες συμβατικές ρυθμίσεις παραδόσεων και συνθηκών στην αγορά, είχαν επίσης ως αποτέλεσμα να υπάρχουν νέες προσεγγίσεις στη σύνταξη συγκεκριμένων όρων των συμβολαίων7.
Έτσι, υπό τις σημερινές γεωπολιτικές, εμπορικές, και ρυθμιστικές συνθήκες οι νέες συμβατικές προσεγγίσεις που υπεισέρχονται στη σύνταξη των συμβολαίων LNG αφορούν ορισμούς και όρους για την επίλυση των διαφορών, την ανωτέρα βία, την κατανομή των κινδύνων και τις αποζημιώσεις, τα logistics φορτώσεων και μεταφοράς του LNG, τη διαχείριση της αποκατάστασης των παραδόσεων μετά από κάποια διακοπή, τον τερματισμό των συμβολαίων κλπ.
Σημειωτέο τέλος ότι, οι ανωτέρω συμβατικοί όροι δεν τυγχάνουν πλέον της προσοχής μόνον των συμβαλλόμενων πωλητών και αγοραστών, αλλά επίσης και των δανειστών, των ασφαλιστών και άλλων ενδιαφερόμενων με την ευρεία έννοια όπως των κρατών, των ρυθμιστών, των TSOs, των λειτουργών λιμανιών κλπ. κλπ.
Συμπερασματικά:
Το παγκόσμιο ενεργειακό σύστημα, και ειδικότερα η αγορά του υγροποιημένου φυσικού αερίου (LNG), διέπεται πλέον από ανησυχητική γεωπολιτική αστάθεια και διακοπές στον εφοδιασμό, πέραν από τις συνήθεις, περίπλοκες δυναμικές της αγοράς (στις πλευρές της προσφοράς και της ζήτησης αλλά και λόγω των υφιστάμενων πολιτικών για την κλιματική αλλαγή και συναφών ρυθμιστικών κανόνων), στοιχεία που στο σύνολό τους έχουν επώδυνες επιπτώσεις σε περιοχές, κλάδους και σε ολόκληρο το φάσμα των οικονομικών και κοινωνικών δραστηριοτήτων. Ειδικά όμως η Ευρώπη ενδέχεται να βρεθεί αντιμέτωπη με σημαντικές προκλήσεις και ποικίλους κινδύνους για να καλύψει με λογικό κόστος τις ανάγκες εφοδιασμού της σε LNG τον επικείμενο χειμώνα 2026-27.
* O κ. Σπύρος Παλαιογιάννης είναι Managing Partner της MEDGAS & MORE SERVICES LTD και πρώην Διευθύνων Σύμβουλος της ΔΕΠΑ ΑΕ
Παραπομπές:
- IEA: “Global Gas Security Review”, 3 November 2026
- European Gas Hub: “Global gas market faces a difficult balancing act ahead of winter” 14 October 2026
- Timera Energy Blog: Winter Gas Outlook”, 12 October 2026
- European Gas Hub: “Gas demand destruction emerges as European gas prices surge”, September 23, 2026
- Wood Mackenzie: “War is reshaping LNG beyond winter-9 lessons from Gastech 2026”, 18 September 2026
- OIES Comment: “From Abundance to Exposure-How the Hormuz Crisis will Shape the LNG Contract Drafting”
- OIES Comment: “LNG Arbitrations-Divergent Outcomes, Post-Awards Exposures and Ongoing Contractual Exposures”, February 2026