Οι ναύλοι των υγραεριοφόρων έχουν πέσει σε επίπεδα χαμηλότερα από πριν την έναρξη του πολέμου μεταξύ ΗΠΑ-Ισραήλ και Ιράν, βοηθώντας περαιτέρω την υψηλή εποχιακή ζήτηση για το καύσιμο. Σύμφωνα με τα διαθέσιμα στοιχεία, για ένα συμβατικό υγραεριοφόρο με δίχρονους κινητήρες και χωρητικότητα 174.000 κυβικών μέτρων ΥΦΑ, οι διαχειριστές πληρώνουν 25.750 δολάρια την ημέρα στον Ατλαντικό και 39.000 δολάρια/ημέρα στον Ειρηνικό. Οι τιμές αυτές είναι δραματικά χαμηλότερες από την πρώτη φάση του πολέμου, όταν κυμαίνονταν στα 287.500 δολάρια/ημέρα για τον Ατλαντικό και 225.750 δολάρια/ημέρα για τον Ειρηνικό. Η εικόνα στην αγορά τάνκερ LNG είναι πολύ διαφορετική από εκείνη στην αγορά αργού, όπου οι τιμές των ναύλων έχουν εκτοξευθεί λόγω των εξελίξεων στα Στενά του Ορμούζ και του Μπαμπ αλ Μαντέμπ.
Παράλληλα, ο στόλος των υγραεριοφόρων αναπτύσσεται με ταχύτερους ρυθμούς, χάρη στις προσδοκίες των διαχειριστών για τη μακροπρόθεσμη ζήτηση. Όπως καταδεικνύουν τα ναυτιλιακά δεδομένα, 55 νέα τάνκερ ΥΦΑ προστέθηκαν στον παγκόσμιο στόλο κατά τους πρώτους 7 μήνες του 2026, με 40-45 επιπλέον να παραδίδονται μέχρι το τέλος του έτους. Ο ρυθμός παραδόσεων αναμένεται να μείνει σταθερός το 2027 με 95 νεότευκτα πλοία, και να μειωθεί ελαφρώς το 2028 με 80 νεότευκτα πλοία. Η ενίσχυση της διαθεσιμότητας σκαφών σε συνδυασμό με την αύξηση της εξαγωγικής δυναμικότητας από μεγάλους παραγωγούς όπως οι ΗΠΑ αναμένονται να ασκήσουν καθοδικές πιέσεις στους ναύλους υγραεριοφόρων.
Μεσοπρόθεσμα, αυτό είναι θετικό για την Ευρώπη, η οποία πρέπει να αναπληρώσει άμεσα τα αποθέματα φυσικού αερίου τώρα που η φθινοπωρινή περίοδος αιχμής έχει ξεκινήσει. Οι Ευρωπαίοι εισαγωγείς ήταν διστακτικοί να παραγγείλουν φορτία τους προηγούμενους μήνες, διότι η ενεργειακή κρίση σηματοδότησε αύξηση των τιμών LNG το καλοκαίρι πολύ υψηλότερα από τη συνηθισμένη εποχιακή ζήτηση. Ταυτόχρονα, η Ευρώπη αναγκαζόταν να ανταγωνιστεί με την Ασία για το αμερικανικό ΥΦΑ, μιας και οι ασιατικές αγορές ήταν ο βασικός προορισμός για τις εξαγωγές LNG από το Κατάρ. Όμως, οι Ασιάτες εισαγωγείς έχουν προς το παρόν μετριάσει τις αγορές τους, ενώ το Κατάρ φαίνεται πως προσπαθεί να επαναφέρει σταδιακά ένα μέρος των όγκων που πωλούσε προς την Ασία.
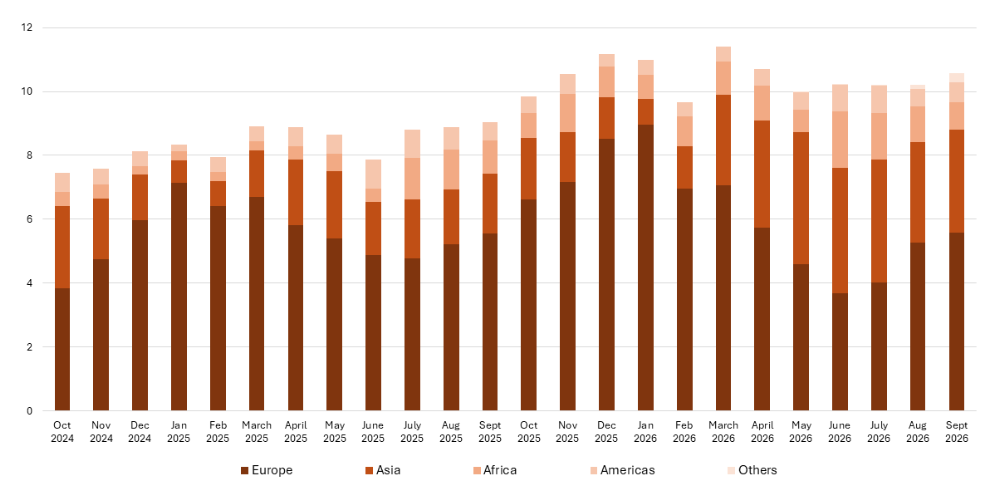
Το αμερικανικό LNG καταλήγει κυρίως στην Ευρώπη. Πηγή: Reuters.
Εντός αυτού του πλαισίου, οι αναλυτές θεωρούν πως η κίνηση υγραεριοφόρων στον Ατλαντικό θα παραμείνει υψηλή, με την Ευρώπη να αγοράζει το μεγαλύτερο μέρος αμερικανικού ΥΦΑ. Αυτή η τάση αναμένεται να διαρκέσει μέχρι το τέλος του χειμώνα. Εντούτοις, οι άνθρωποι της αγοράς ξεκαθαρίζουν πως σε περίπτωση αύξησης της ζήτησης από την Ασία, η ισορροπία μεταξύ των δύο αγορών μπορεί εύκολα να ανατραπεί, δυσχεραίνοντας τις προσπάθειες εφοδιασμού της Ευρώπης. Επί του παρόντος, το ασιατικό ορόσημο JKM κινείται στα 26,08 δολάρια ανά MMBtu, ενώ το ευρωπαϊκό ορόσημο TFF στα 24,74 δολάρια/MMBtu.