των υψηλότερων τιμών συγκριτικά με τις εποχιακές τάσεις. Ως εκ τούτου, η Ευρώπη θα αναγκαστεί να γεμίσει τα αποθέματά της με πολύ υψηλότερο κόστος κατά τους επόμενους μήνες.
Το ευρωπαϊκό ορόσημο του φυσικού αερίου, το TTF, ξεπέρασε τα 83 ευρώ ανά MWh χθες, σηματοδοτώντας ένα νέο ρεκόρ τετραετίας για το ενεργειακό κόστος στην Ευρώπη. Η άνοδος αυτή οφείλεται στη νέα κλιμάκωση της κρίσης στη Μέση Ανατολή, με τους Χούθι να ελέγχουν ολοκληρωτικά το Στενό Μπαμπ ελ Μάντεμπ και να επιτίθενται σε σαουδαραβικές υποδομές, ενώ παράλληλα τα αραβικά βασίλεια ακύρωσαν τη συνάντηση που είχε προγραμματιστεί με το Ιράν. Η κατάσταση αυτή έχει σημάνει συναγερμό στις διεθνείς αγορές, με το πετρέλαιο Brent να ξεπερνά τα 108 δολάρια ανά βαρέλι.
Ωστόσο, όπως εξηγούν οι αναλυτές, το πρόβλημα εφοδιασμού του φυσικού αερίου μπορεί να εξελιχθεί πολύ πιο αρνητικά σε σχέση με το πετρέλαιο για μία σειρά λόγων. Το κρίσιμο στοιχείο είναι η ευαλωτότητα του φυσικού αερίου στον αποκλεισμό των Στενών του Ορμούζ έναντι του πετρελαίου. Από τη μία πλευρά, η μεταφορά ΥΦΑ από τον Περσικό Κόλπο είναι πολύ δυσκολότερη από τη μεταφορά πετρελαίου, εξαιτίας παραγόντων όπως η ευελιξία και το κόστος των υγραεριοφόρων και η απουσία εναλλακτικών διαδρομών εξαγωγής.
Από την άλλη πλευρά, η αποκατάσταση των ροών LNG βρίσκεται χαμηλότερα στη λίστα προτεραιοτήτων για τους άμεσα εμπλεκόμενους στη σύγκρουση. Για τις ΗΠΑ, το ΥΦΑ που εξάγεται από τη Μέση Ανατολή αποτελεί ανταγωνιστικό προϊόν για το αμερικανικό ΥΦΑ, ενώ οι τιμές του φυσικού αερίου εντός των ΗΠΑ δεν επηρεάζονται άμεσα. Χαρακτηριστικά, το αμερικανικό ορόσημο HH παραμένει εν πολλοίς στάσιμο τους τελευταίους μήνες. Για το Ιράν, το LNG δεν συνιστά πηγή εσόδων για το καθεστώς. Ως εκ τούτου, κανένας από τους δύο βασικούς παίκτες της σύγκρουσης δεν έχει σοβαρό κίνητρο να προωθεί την επαναφορά των εξαγωγών φυσικού αερίου από τον Περσικό Κόλπο με παρόμοιο σθένος όπως το πετρέλαιο.
Και φυσικά, δεν μπορεί κανείς να ξεχνά το κομμάτι της παραγωγής. Η απουσία του πετρελαίου της Μέσης Ανατολής από την παγκόσμια αγορά καλύφθηκε από άλλους εξαγωγείς, όπως οι ΗΠΑ, η Βενεζουέλα, η Βραζιλία, ο Καναδάς, και η Ρωσία. Η δομή της αγοράς LNG είναι αρκετά διαφορετική, με τους τρεις μεγαλύτερους εξαγωγείς — ΗΠΑ, Αυστραλία, Κατάρ— να ελέγχουν το 60%. Αυτό σημαίνει πως η αποσύνδεση του Κατάρ είναι δύσκολο να καλυφθεί από εναλλακτικούς προμηθευτές άμεσα. Υπενθυμίζεται, επίσης, πως τα κράτη-μέλη της ΕΕ υποχρεούνται να μηδενίσουν τις εισαγωγές ΥΦΑ από τη Ρωσία από τις αρχές του 2027.
Αυτό φέρνει την Ευρώπη σε μία πολύ δύσκολη θέση. Με τα αποθέματα ασφαλείας της Ευρωπαϊκής Ένωσης να κυμαίνονται στο 68% (770 TWh) πληρότητας στο τέλος της προηγούμενης εβδομάδας και να πρέπει να φτάσουν στο 90% μέχρι τις αρχές Δεκεμβρίου, το κόστος της αναπλήρωσης θα ξεπεράσει τα 20 δισεκατομμύρια ευρώ αν το TTF παραμείνει πάνω από τα 80 ευρώ/MWh. Εκτός, όμως, από το κόστος, η Ευρώπη καλείται να ανταγωνιστεί και την Ασία, στην οποία βρίσκονται ορισμένες από τις μεγαλύτερες αγορές LNG, όπως η Ιαπωνία, η Κίνα, και η Νότια Κορέα. Το ασιατικό ορόσημο JKM έχει φτάσει τα 23,5 δολάρια ανά MMBtu.
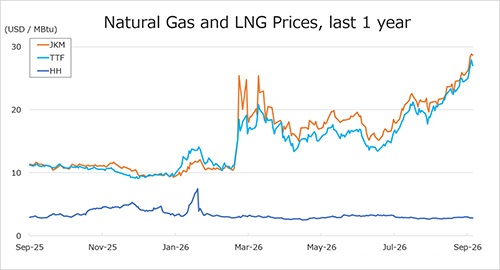
Το ασιατικό JKM και το ευρωπαϊκό TTF καταγράφουν ανοδικές τάσεις, ενώ το αμερικανικό HH είναι στάσιμο. Πηγή: JOGMEC.
Επί του παρόντος, το TTF είναι σχεδόν 4,5 δολάρια/MMBtu ακριβότερο από το JKM, καθιστώντας την Ευρώπη πιο ελκυστικό προορισμό για τα φορτία ΥΦΑ, που κυρίως προέρχονται από τις ΗΠΑ. Εντούτοις, αν η ζήτηση στην Ασία αυξηθεί κατά τις επόμενες εβδομάδες λόγω των καιρικών συνθηκών, τότε η εικόνα θα μπορούσε να αντιστραφεί, εγείροντας ερωτήματα για τον εφοδιασμό την Ευρώπης. Παρόλα αυτά, οι αναλυτές προβλέπουν πως η τιμή του φυσικού αερίου δεν θα σημειώσει περαιτέρω δραματικές διακυμάνσεις τους επόμενους μήνες, και είναι σχεδόν απίθανο να προσεγγίσει τα υψηλά ρεκόρ που είχαν καταγραφεί το 2022, μετά την ολική εισβολή της Ρωσίας στην Ουκρανία.