Αν παρατηρεί κανείς μόνο την εικόνα στην αγορά αργού, θα μπορούσε να συμπεράνει ότι η κατάσταση παραμένει υπό έλεγχο.
Οι τιμές του Brent, του διεθνούς benchmark και της αμερικανικής ποικιλίας, WΤΙ κινούνται κάτω από τα 100 δολάρια το βαρέλι, αν και έχουν αυξηθεί περίπου κατά 20 δολάρια σε σχέση με τα προπολεμικά επίπεδα. Όμως η εικόνα αλλάζει άρδην όταν περνάμε από το αργό στη βενζίνη και, κυρίως, στο ντίζελ.
Η τιμή στο πετρέλαιο κίνησης στην Ευρώπη έχει αυξηθεί πολύ περισσότερο από την αντίστοιχη στο αργό, καθώς η αγορά αντιμετωπίζει μειωμένη προσφορά, περιορισμένη διυλιστική δυναμικότητα και εξαιρετικά χαμηλά αποθέματα. Που σημαίνει ότι το πρόβλημα δεν είναι μόνο οι τιμές αλλά και η επάρκεια τελικών προϊόντων.
Ειδικότερα, το ντίζελ κοστίζει πλέον στην Ευρώπη περισσότερο ακόμη και από το αεροπορικό καύσιμο, ενώ στις Ηνωμένες Πολιτείες αλλά και διεθνώς, τα περιθώρια διύλισης του ντίζελ έχουν φτάσει σε πρωτοφανή επίπεδα. Τα περιθώρια κέρδους των διυλιστηρίων βρίσκονται σε ιστορικά υψηλά επίπεδα και αυτό σημαίνει ότι η τελική τιμή δεν καθορίζεται μόνο από το κόστος του βαρελιού πετρελαίου, αλλά και από το πόσο δύσκολο και ακριβό είναι να μετατραπεί το πετρέλαιο σε καύσιμο.
Η πρώτη διάσταση του προβλήματος είναι η περιορισμένη προσφορά από τη Μέση Ανατολή. Η δεύτερη είναι ακόμη πιο ανησυχητική: οι ζημιές στις ίδιες τις εγκαταστάσεις διύλισης. Σύμφωνα με τα στοιχεία που επικαλείται ο Διεθνής Οργανισμός Ενέργειας, σημαντικό τμήμα της δυναμικότητας διύλισης στην περιοχή έχει τεθεί εκτός λειτουργίας εξαιτίας των εχθροπραξιών.
Την ίδια ώρα, οι επιθέσεις της Ουκρανίας σε ρωσικά διυλιστήρια έχουν περιορίσει την παραγωγή και έχουν οδηγήσει τη Μόσχα σε περιορισμούς των εξαγωγών καυσίμων. Έτσι, ένας από τους μεγαλύτερους εξαγωγείς ντίζελ στον κόσμο μειώνει την παρουσία του στη διεθνή αγορά ακριβώς τη στιγμή που η παγκόσμια ζήτηση ενισχύεται.
Αυτή η κατάσταση έχει οδηγήσει σε ένα παγκόσμιο σαφάρι για την προμήθεια καυσίμων. Οι ΗΠΑ αυξάνουν τις εξαγωγές τους, όμως μέρος αυτής της υπερπροσφοράς προέρχεται από την άντληση αποθεμάτων. Με άλλα λόγια, η αγορά δεν λύνει το πρόβλημα, αλλά το μεταθέτει στο μέλλον.
Και αυτό είναι ίσως το πιο ανησυχητικό στοιχείο. Όταν μειώνονται τα αποθέματα, η αγορά γίνεται πολύ πιο ευάλωτη σε κάθε νέο σοκ. Μια νέα διακοπή παραγωγής, μια επίθεση σε μια κρίσιμη εγκατάσταση, ένα πρόβλημα σε μια θαλάσσια οδό ή μια απότομη αύξηση της ζήτησης μπορεί να προκαλέσει δυσανάλογα μεγάλη άνοδο των τιμών.
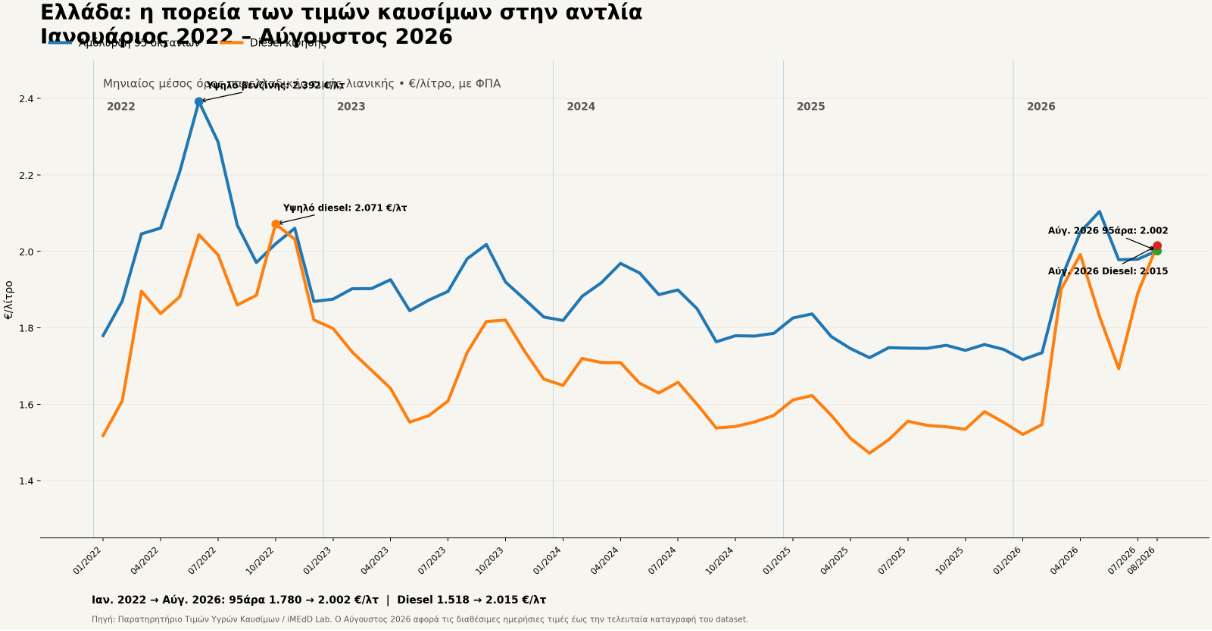
(Επιμέλεια γραφήματος: energia.gr)
Για την Ελλάδα, τα όσα συμβαίνουν έξω από τα σύνορά της έχουν ιδιαίτερη σημασία. Η χώρα διαθέτει δύο μεγάλα και σύγχρονα διυλιστήρια και έχει εξελιχθεί σε σημαντικό περιφερειακό κόμβο διύλισης και εξαγωγών. Αυτό προσφέρει ένα σημαντικό πλεονέκτημα ενεργειακής ασφάλειας, αλλά δεν σημαίνει ότι η ελληνική αγορά καυσίμων είναι απομονωμένη από τις διεθνείς εξελίξεις.
Αντιθέτως, λειτουργεί μέσα σε ένα περιβάλλον όπου οι τιμές των προϊόντων διύλισης, τα περιθώρια διύλισης, οι ναύλοι, οι διεθνείς τιμές αναφοράς και η ισοτιμία ευρώ-δολαρίου μεταφέρονται τελικά στην αντλία.
Οι εποχούμενοι στη χώρα το γνωρίζουν πολύ καλά από το 2022 και μετά. Η ενεργειακή κρίση που ξέσπασε τότε, αποκάλυψε πόσο γρήγορα μπορεί να μεταφερθεί ένα διεθνές ενεργειακό σοκ στην ελληνική αντλία. Η βενζίνη και το ντίζελ βρέθηκαν σε ιστορικά υψηλά επίπεδα, προκαλώντας ένα κύμα ακρίβειας που δεν περιορίστηκε στους οδηγούς ΙΧ, αλλά πέρασε στις μεταφορές, στα τρόφιμα, στις υπηρεσίες και τελικά σε ολόκληρο το κόστος ζωής.
Το πρόβλημα είναι ότι, παρά την αποκλιμάκωση των διεθνών τιμών του αργού σε σχέση με τα ακραία επίπεδα του 2022, οι τιμές στην ελληνική αντλία δεν επέστρεψαν ποτέ πραγματικά στα προ κρίσης επίπεδα. Και αυτό αποτελεί ένα από τα πλέον επίμονα προβλήματα της ελληνικής αγοράς υγρών καυσίμων.
Υπάρχουν προφανώς αντικειμενικοί λόγοι. Η υψηλή φορολογία, οι διεθνείς τιμές των προϊόντων διύλισης, τα περιθώρια διύλισης και οι μεταφορές. Όμως υπάρχει και μια δεύτερη διάσταση που δεν μπορεί να αγνοηθεί. Η ταχύτητα με την οποία οι αυξήσεις περνούν στην αντλία και η πολύ βραδύτερη αποκλιμάκωση όταν οι διεθνείς τιμές υποχωρούν (φαινόμενο ρουκέτας και φτερού που περιγράφει την ασυμμετρία στην προσαρμογή των τιμών των καυσίμων.)
Αυτό είναι το σημείο στο οποίο η ελληνική αγορά χρειάζεται μεγαλύτερη διαφάνεια και αποτελεσματικότερο ανταγωνισμό. Γιατί ο καταναλωτής δεν αγοράζει Brent. Αγοράζει βενζίνη και ντίζελ. (To energia.gr επισημαίνει με τακτική αρθρογραφία το πρόβλημα: εδώ εδώ και εδώ)
Και η διαφορά αυτή έχει τεράστια σημασία για την οικονομία. Το ντίζελ είναι το καύσιμο των φορτηγών, των λεωφορείων, των αγροτικών μηχανημάτων, των επαγγελματικών οχημάτων και ενός μεγάλου τμήματος της εφοδιαστικής αλυσίδας. Όταν η τιμή του αυξάνεται, δεν ακριβαίνει απλώς η μετακίνηση. Ακριβαίνει η μεταφορά των προϊόντων, η παραγωγή, η διανομή και τελικά το ράφι του σούπερ μάρκετ.
Όταν επομένως, η μέση τιμή στην ελληνική αντλία έχει διαμορφωθεί για σήμερα, Δευτέρα 24 Αυγούστου 2026, στα 2,010 ευρώ ανά λίτρο για τη βενζίνη 95 οκτανίων και στο 1,992 ευρώ ανά λίτρο για το πετρέλαιο κίνησης, αντιλαμβάνεται κανείς τη σοβαρότητα της κατάστασης.
Επομένως, η σημερινή ενεργειακή κρίση δεν είναι απλώς μια κρίση πετρελαίου. Είναι μια κρίση του κόστους λειτουργίας της οικονομίας.
Η παγκόσμια εικόνα γίνεται ακόμη πιο δύσκολη επειδή η δυναμικότητα διύλισης έχει μειωθεί σημαντικά. Ακόμη και αν όλα μπορούσαν να επιλυθούν με ένα μαγικό τρόπο από αύριο κιόλας, και οι ΗΠΑ με το Ιράν κατέληγαν σε συμφωνία ειρήνευσης, η αγορά δεν θα επέστρεφε αυτομάτως στην κανονικότητα.
Τα διυλιστήρια που έχουν υποστεί ζημιές δεν επαναλειτουργούν από τη μια ημέρα στην άλλη. Τα αποθέματα χρειάζονται χρόνο για να αποκατασταθούν. Οι εφοδιαστικές αλυσίδες δεν επανέρχονται στιγμιαία. Και η αγορά χρειάζεται μήνες για να απορροφήσει ένα τόσο μεγάλο σοκ.
Η Ευρώπη αντιμετωπίζει ήδη σοβαρό πρόβλημα με το ντίζελ. Και όσο πλησιάζει η ψυχρή περίοδος στο βόρειο ημισφαίριο, η ζήτηση για καύσιμα αυξάνεται τόσο στις μεταφορές όσο και στη θέρμανση.
Το αποτέλεσμα μπορεί να είναι ένας νέος πληθωριστικός κύκλος. Όχι επειδή το αργό πετρέλαιο θα εκτοξευθεί αναγκαστικά σε επίπεδα-ρεκόρ, αλλά επειδή θα υπάρχει έλλειψη διαθέσιμων προϊόντων διύλισης.