Η καθυστέρηση για τον υποχρεωτικό καθαρισμό και την επιθεώρηση επέτρεψε στην αγορά σιταριού να ανακάμψει και επέτρεψε στον Keynes να ξεφορτωθεί το φορτίο χωρίς ποτέ να χρειαστεί να παραλάβει και να το αποθηκεύσει φυσικά.
Ο πόλεμος του Ιράν έχει πλέον για άλλη μια φορά αναδείξει έντονα τις διαφορές μεταξύ φυσικών εμπορευμάτων και εμπορευμάτων στο χαρτί, τη διάκριση μεταξύ διαθεσιμότητας και τιμής και τις πραγματικές επιπλοκές που συχνά προκύπτουν κατά τον χειρισμό πραγματικών αγαθών αντί για καθαρά χρηματοοικονομικούς τίτλους.
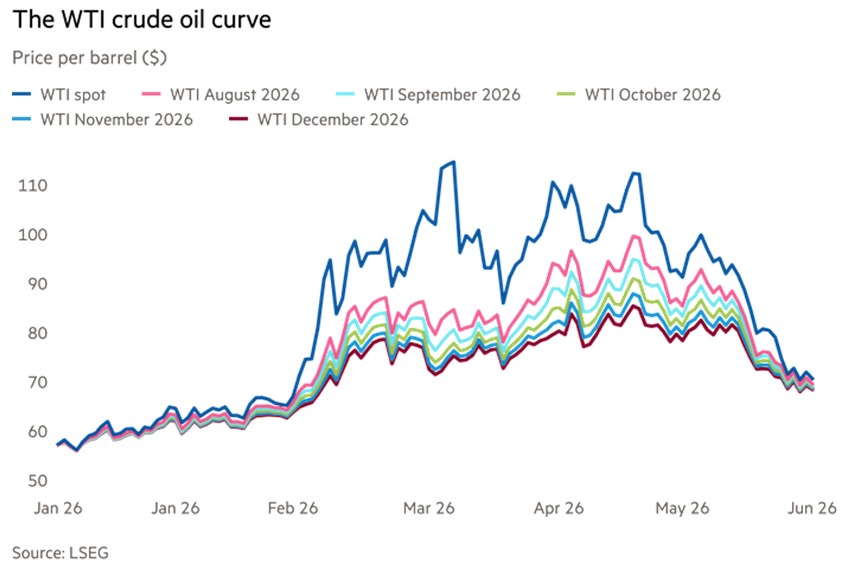
Με περιορισμένα δεδομένα σχετικά με τις συναλλαγές στην αγορά spot για άμεση παράδοση πετρελαίου, η κάλυψη έχει επικεντρωθεί στην τιμή των συμβολαίων μελλοντικής εκπλήρωσης κοντά στο μήνα. Αλλά ενώ η τιμή των συμβολαίων μελλοντικής εκπλήρωσης κυμαινόταν γύρω στα 100 δολάρια ανά βαρέλι κατά τη διάρκεια της πιο έντονης κινητικής δράσης, τα πραγματικά φορτία άλλαζαν χέρια σε επίπεδα 80 έως 100% υψηλότερα. Οι τιμές του ντίζελ και των καυσίμων αεριωθούμενων ήταν σε παρόμοια premium, αντανακλώντας τα αυξανόμενα spreads διύλισης και τις ελλείψεις σε βασικές τοποθεσίες.
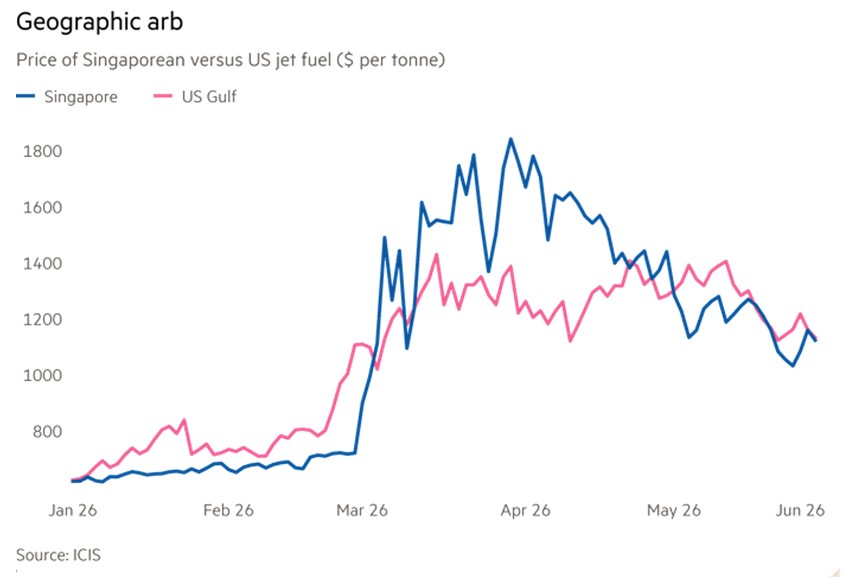
Οι πολιτικοί, πρόθυμοι να υποβαθμίσουν το αυξανόμενο κόστος ενέργειας, τόνισαν τις χαμηλότερες τιμές συμβολαίων μελλοντικής εκπλήρωσης παρά το πραγματικό φυσικό κόστος. Προέβαλαν ψευδή επιχειρήματα ότι αυτό σήμαινε ότι οι τιμές θα μειωνόταν σύντομα - αγνοώντας το γεγονός ότι οι τιμές των συμβολαίων μελλοντικής εκπλήρωσης είναι κακοί δείκτες των πραγματικών τιμών.
Για να είμαστε δίκαιοι, η σχέση μεταξύ των τιμών spot και των τιμών μελλοντικής εκπλήρωσης στο πετρέλαιο, όπως και για τα περισσότερα εμπορεύματα, είναι στην πραγματικότητα αρκετά περίπλοκη.
Σε αντίθεση με τα χρηματοοικονομικά περιουσιακά στοιχεία, όπως τα νομίσματα, τα επιτόκια και οι μετοχές, το πετρέλαιο είναι φυσικό και όχι ομοιογενές. Υπάρχουν διαφορετικές ποιότητες, οι οποίες λειτουργούν διαφορετικά για διαφορετικά διυλισμένα προϊόντα, όπως η βενζίνη, το ντίζελ, το καύσιμο αεριωθούμενων, το πετρέλαιο θέρμανσης ή το καύσιμο καυσίμων. Οι παραγωγοί, τα διυλιστήρια και οι καταναλωτές ενδιαφέρονται για τη διαθεσιμότητα παράδοσης σε συγκεκριμένες τοποθεσίες.
Υπάρχουν έξοδα αποθήκευσης, ασφάλισης και μεταφοράς. Τα εμπορεύματα επηρεάζονται επίσης από αλλαγές στο περιουσιακό στοιχείο — για παράδειγμα, από τη διαρροή μεταφοράς και αποθήκευσης ή από αλλαγές στην ποιότητα. Η παραγωγή και η κατανάλωση καθοδηγούνται από πολύπλοκους παράγοντες και υπόκεινται σε (συχνά μεγάλες) χρονικές υστερήσεις. Η συμπεριφορά των τιμών παρουσιάζει μέση αντιστροφή και εποχικότητα.
Είναι σημαντικό ότι το βασικό μοντέλο τιμολόγησης συμβολαίων μελλοντικής εκπλήρωσης που βασίζεται στο arbitrage δεν ισχύει. Καθώς η τιμή συμβολαίων μελλοντικής εκπλήρωσης συμφωνείται σήμερα να καταβληθεί σε αναβαλλόμενη ημερομηνία, ένας προθεσμιακός πωλητής θα μπορούσε (εάν οι τιμές μελλοντικής εκπλήρωσης είναι υψηλότερες από την τρέχουσα τιμή spot) να αγοράσει αμέσως την απαιτούμενη ποσότητα του περιουσιακού στοιχείου, να το χρηματοδοτήσει και να το αποθηκεύσει και στη συνέχεια να το παραδώσει στην συμφωνημένη ημερομηνία προθεσμιακής εκπλήρωσης.
Ένας προθεσμιακός αγοραστής θα μπορούσε να αναπαράγει τη συναλλαγή πουλώντας στην αγορά spot και επενδύοντας τα έσοδα μέχρι τη συμφωνημένη μελλοντική ημερομηνία, όταν η επένδυση που λήγει θα μπορούσε να χρησιμοποιηθεί για τη χρηματοδότηση της αγοράς. Το κόστος της άμεσης αγοράς ή πώλησης, η χρηματοδότηση και η αποθήκευση μέχρι την παράδοση καθορίζουν την τιμή συμβολαίων μελλοντικής εκπλήρωσης.
Θεωρητικά, αυτό το τυπικό μοντέλο — προσαρμοσμένο για διαφορές ποιότητας, κόστος ασφάλισης και μεταφοράς — θα μπορούσε να χρησιμοποιηθεί για το πετρέλαιο. Στην πράξη, αυτό είναι δύσκολο επειδή η θεσμική δομή των αγορών πετρελαίου εμποδίζει τη διαδικασία όπου η μελλοντική τιμή εξαναγκάζεται σε αυτό το επίπεδο ισορροπίας μέσω arbitrage.
Ένα πρόβλημα είναι ότι το φυσικό πετρέλαιο είναι δύσκολο να πωληθεί σε χαμηλή τιμή. Μηχανισμοί συνηθισμένοι στα χρηματοοικονομικά περιουσιακά στοιχεία, όπως ο δανεισμός του περιουσιακού στοιχείου για short-selling, δεν είναι ευρέως διαθέσιμοι. Μόνο οι παραγωγοί και ορισμένοι έμποροι είναι σε θέση να πουλήσουν φορτία που δεν κατέχουν σε περιορισμένη βάση.
Ένα άλλο είναι ότι οι συμμετέχοντες στην φυσική αγορά και την αγορά συμβολαίων μελλοντικής εκπλήρωσης διαφέρουν. Ενώ χρησιμοποιούν συμβόλαια μελλοντικής εκπλήρωσης για να αντισταθμίσουν τις τιμές, οι παραγωγοί, τα διυλιστήρια και οι καταναλωτές χρειάζονται το πραγματικό πετρέλαιο. Οι χρηματοοικονομικοί επενδυτές χρησιμοποιούν την αγορά συμβολαίων μελλοντικής εκπλήρωσης απλώς για να πραγματοποιούν συναλλαγές στις μεταβολές των τιμών. Αυτό αποφεύγει την ανάγκη διακράτησης και παράδοσης του φυσικού εμπορεύματος, καθώς η σύμβαση μπορεί απλώς να κλείσει και να διακανονιστεί σε μετρητά πριν από τη λήξη χωρίς καμία υποχρέωση παράδοσης των αγαθών.
Όμως, όπως ο Keynes και η αποστολή του αργεντίνικου σιταριού, είναι απρόθυμοι να παραλάβουν πραγματικά το πετρέλαιο. Το 2020, η τιμή του πετρελαίου West Texas Intermediate έπεσε στα -37,63 δολάρια το βαρέλι, καθώς οι επενδυτές ήταν απεγνωσμένοι να αποφύγουν να χρειαστεί να πάρουν και να αποθηκεύσουν πετρέλαιο εν μέσω ενός τεράστιου παγκόσμιου πλεονάσματος και έλλειψης αποθήκευσης. Στην πραγματικότητα, οι πωλητές ήταν πρόθυμοι να πληρώσουν τους αγοραστές για να αποφύγουν να χρειαστεί να κατέχουν πετρέλαιο με φυσικό τρόπο.
Η δυνατότητα χρήσης συμβολαίων μελλοντικής εκπλήρωσης για πώληση σε χαμηλή τιμή — εν αναμονή πτώσης των τιμών — είναι επίσης ελκυστική για τους κερδοσκόπους. Μια άλλη παράμετρος είναι η ρευστότητα. Οι ημερήσιοι όγκοι συναλλαγών παραγώγων πετρελαίου είναι έως και 60 φορές μεγαλύτεροι από τις φυσικές συναλλαγές πετρελαίου.
Αυτοί οι παράγοντες σημαίνουν ότι οι πραγματικές τιμές των συμβολαίων μελλοντικής εκπλήρωσης για τα εμπορεύματα δεν ακολουθούν μοντέλα arbitrage και συχνά είναι χαμηλότερες από την τιμή spot - ή σε "ανάδρομη πορεία" στην αργκό του κλάδου. Ο Keynes υποστήριξε ότι η μακροπρόθεσμη μέση τιμή συμβολαίων μελλοντικής εκπλήρωσης για ένα εμπόρευμα θα είναι, γενικά, κάτω από τη μακροπρόθεσμη μέση τιμή spot, αντανακλώντας το γεγονός ότι οι παραγωγοί είναι διατεθειμένοι να πληρώσουν ένα θετικό ασφάλιστρο (την απόδοση ευκολίας) για να προστατευτούν από απρόβλεπτες δυσμενείς κινήσεις των τιμών. Η έννοια ισοδυναμεί με εισόδημα ή απόδοση που συσσωρεύεται στον ιδιοκτήτη ενός φυσικού εμπορεύματος.
Η υπόθεση του Keynes ήταν ότι οι συμμετέχοντες στην αλυσίδα εφοδιασμού έχουν ασύμμετρη αποστροφή κινδύνου. Τα διυλιστήρια, οι διανομείς και ορισμένοι καταναλωτές ενδέχεται να μην αντισταθμίζουν τον κίνδυνο, καθώς μπορούν να μετακυλίσουν τις διακυμάνσεις των τιμών. Αντίθετα, οι παραγωγοί αναλαμβάνουν υψηλές αρχικές κεφαλαιουχικές δαπάνες και φέρουν μεγαλύτερο οικονομικό κίνδυνο από τις χαμηλότερες τιμές, ενθαρρύνοντας την αντιστάθμιση κινδύνου. Αυτό δίνει στις τιμές των συμβολαίων μελλοντικής εκπλήρωσης μια καθοδική τάση, με τους παραγωγούς να είναι πρόθυμοι να πουλήσουν με έκπτωση στις θεωρητικές τιμές συμβολαίων μελλοντικής εκπλήρωσης.
Το επίπεδο της καθυστέρησης μπορεί να επιδεινωθεί από ελλείψεις αποθεμάτων διαθέσιμων για άμεση παράδοση από ένα δυσμενές σοκ προσφοράς - όπως στην αγορά πετρελαίου κατά τη διάρκεια του πολέμου στο Ιράν - ή από ένα θετικό σοκ ζήτησης. Αυτό αντανακλά την αξία «κατοχής», καθώς τα διυλιστήρια και οι καταναλωτές συσσωρεύουν τα διαθέσιμα αποθέματα ως μέτρο ασφαλείας. Ωστόσο, οι υψηλότερες τιμές θα πρέπει να πνίξουν τη ζήτηση και να οδηγήσουν τους καταναλωτές στην αναζήτηση υποκατάστατων, ενώ οι παραγωγοί θα πρέπει να αυξήσουν την παραγωγή.
Αυτό εξαρτάται από την ελαστικότητα τιμής-όγκου του εμπορεύματος - την ικανότητα των παραγωγών να προσαρμόζουν την παραγωγή - και τις χρονικές υστερήσεις στην προσαρμογή της ζήτησης και της προσφοράς.
Η καθυστέρηση, επομένως, τείνει να είναι μεγαλύτερη σε αγορές όπου οι τιμές των εμπορευμάτων είναι ασταθείς, οι παραγωγοί είναι ευαίσθητοι στις διακυμάνσεις των τιμών των εμπορευμάτων, το κόστος των αποθεμάτων είναι υψηλό και υπάρχει περιορισμένη πλεονάζουσα παραγωγική ικανότητα. Η αγορά πετρελαίου έχει πολλά από αυτά τα χαρακτηριστικά, όπως είδαμε και φέτος.

Εν τω μεταξύ, η παγκόσμια ενεργειακή ένταση έχει μειωθεί από 131 λίτρα ανά 1.000 δολάρια του ΑΕΠ σε τιμές 2025 το 1973, 116 λίτρα το 1980 σε 52 λίτρα σήμερα. Ενώ αυτό σημαίνει ότι το μέσο πετρελαϊκό βάρος είναι 60% χαμηλότερο από ό,τι πριν από 50 χρόνια, η χρήση πετρελαίου συγκεντρώνεται σε κρίσιμες περιοχές χωρίς εύκολα υποκατάστατα - όπως οι εμπορευματικές μεταφορές - τα οποία είναι λιγότερο ευαίσθητα στις τιμές και δεν είναι διακριτικά, πράγμα που σημαίνει ότι η ελαστικότητα της ζήτησης μειώνεται.
Ομοίως, η πρόσφατη έλλειψη επενδύσεων λόγω της μετάβασης από τα ορυκτά καύσιμα σημαίνει ότι η δυνατότητα αύξησης της παραγωγής είναι περιορισμένη.
Η Σαουδική Αραβία, ιστορικά ο κύριος παραγωγός με σταθερές τάσεις, βρίσκεται σε μια ταραγμένη γειτονιά. Η Ρωσία έχει περιορισμένη πλεονάζουσα παραγωγική ικανότητα και εμπλέκεται στον πόλεμο της Ουκρανίας, ο οποίος την εκθέτει σε επιθέσεις στις πετρελαϊκές της υποδομές. Οι ΗΠΑ, οι οποίες έχουν αυξήσει τις εξαγωγές, είναι επίσης περιορισμένες. Οι παραγωγοί σχιστολιθικού υγρού διστάζουν να επεκτείνουν την παραγωγή. Πληγωμένοι από προηγούμενες καταρρεύσεις της αγοράς, ανησυχούν ότι οι υψηλότερες τιμές μπορεί να μην είναι ανθεκτικές. Ως αποτέλεσμα, επικεντρώνονται στην κεφαλαιακή πειθαρχία και στις αποδόσεις των μετόχων, αντί να αυξάνουν την παραγωγή.
Ανεξάρτητα από αυτό, οποιαδήποτε επέκταση των γεωτρήσεων στις ΗΠΑ δεν μπορεί να αντισταθμίσει την απώλεια 12 εκατομμυρίων βαρελιών πετρελαίου την ημέρα από τις παγκόσμιες προμήθειες λόγω του κλεισίματος του Στενού του Ορμούζ, εάν αυτό συμβεί ξανά.
Το επίπεδο της απόδοσης ευκολίας επηρεάζεται από τους επενδυτές που επιδιώκουν να κερδίσουν την απόδοση ευκολίας αγοράζοντας και πουλώντας μακροπρόθεσμα συμβόλαια μελλοντικής εκπλήρωσης βραχυπρόθεσμα για να κλειδώσουν τις διαφορές τιμών. Αυτό μερικές φορές αναδιαμορφώνεται ως επένδυση χαμηλού κινδύνου με υψηλή μόχλευση για την ενίσχυση των αποδόσεων. Η ανάγκη ανακύκλωσης αυτών των συμβολαίων για την αποφυγή της φυσικής παράδοσης καθώς πλησιάζουν στην ωρίμανση μπορεί να διαστρεβλώσει τις τιμές.
Η αναδρομή δεν είναι μια μόνιμη κατάσταση. Οι τιμές μελλοντικής εκπλήρωσης πετρελαίου είναι μερικές φορές υψηλότερες από το θεωρητικό επίπεδο - γνωστό ως "contango". Αυτό συμβαίνει ειδικά όταν υπάρχει ξαφνική υπερπροσφορά που προκαλεί την κατάρρευση των τιμών spot. Αυτό μπορεί να συμβεί όταν το πετρέλαιο που παγιδεύεται στον Κόλπο φτάσει στην αγορά, αλλά το φαινόμενο είναι απίθανο να διαρκέσει πολύ. Τον Απρίλιο του 2020, το "super contango" προκάλεσε μια σύντομη αρνητική πτώση των τιμών του πετρελαίου WTI, καθώς η προσφορά υπερέβη τη διαθέσιμη χωρητικότητα αποθήκευσης των ΗΠΑ, αλλά ένα μήνα αργότερα το WTI επέστρεψε στα 33 δολάρια το βαρέλι.
Μια μελέτη του CME διαπίστωσε ότι, από το 1985, η αγορά αργού πετρελαίου WTI βρίσκεται σε κατάσταση contango και σε κατάσταση backwardation περίπου 42% και 58% αντίστοιχα (χρησιμοποιώντας τη διαφορά τιμής μεταξύ του συμβολαίου front-month που διαπραγματεύτηκε κοντά στις τιμές spot και των συμβολαίων έξι μήνες στο μέλλον).
Στο βιβλίο του Virtual Barrels του 2023, ο Ilia Bouchouev υποστήριξε ότι η τιμή spot του πετρελαίου είναι συνάρτηση του παραγώγου και όχι το αντίστροφο. Ενώ ισχύει υπό ορισμένες συνθήκες, σε περιόδους πολέμου ή ακραίας αβεβαιότητας, η εστίαση είναι στη διαθεσιμότητα και όχι στην τιμή - που σημαίνει ότι η υψηλή αξία κατοχής ή η αντιμετώπιση της υπερπροσφοράς καθιστά την τιμή των συμβολαίων μελλοντικής εκπλήρωσης λιγότερο σχετική.
*Ο συγγραφέας είναι πρώην τραπεζίτης και συγγραφέας αρκετών τεχνικών βιβλίων για παράγωγα, καθώς και των Traders, Guns & Money, Extreme Money και του επερχόμενου The Everything Bubble.
Από τους Financial Times