προσπαθούν να θωρακιστούν απέναντι στις διακυμάνσεις των τιμών των ορυκτών καυσίμων;
Όχι ακριβώς, σύμφωνα με την πιο πρόσφατη ετήσια έκθεση του IEA για τις προοπτικές των ΑΠΕ, η οποία διαπιστώνει ότι η επιτάχυνση που παρατηρείται σε πολλά μέρη του κόσμου αντισταθμίζεται από τον βραδύτερο ρυθμό ανάπτυξης στην Κίνα. Ακολουθούν τα 10 βασικά συμπεράσματά μου από την έκθεση:
1. Οι αναδυόμενες και αναπτυσσόμενες οικονομίες στρέφονται στις ανανεώσιμες πηγές ενέργειας (ΑΠΕ): Η Ινδία και άλλες χώρες της Νοτιοανατολικής Ασίας, καθώς και περιοχές της υποσαχάριας Αφρικής, της Μέσης Ανατολής και της Λατινικής Αμερικής, εγκαθιστούν με ταχείς ρυθμούς συστήματα αιολικής και ηλιακής ενέργειας, εν μέρει ως αντίδραση στην κρίση στη Μέση Ανατολή. Ο Διεθνής Οργανισμός Ενέργειας (IEA) αύξησε την πρόβλεψή του για τις εν λόγω περιοχές κατά 20% σε σύγκριση με πέρυσι και αναμένει ότι η ανάπτυξη των ΑΠΕ εκεί θα είναι εξίσου ταχεία με αυτή στις ανεπτυγμένες οικονομίες.
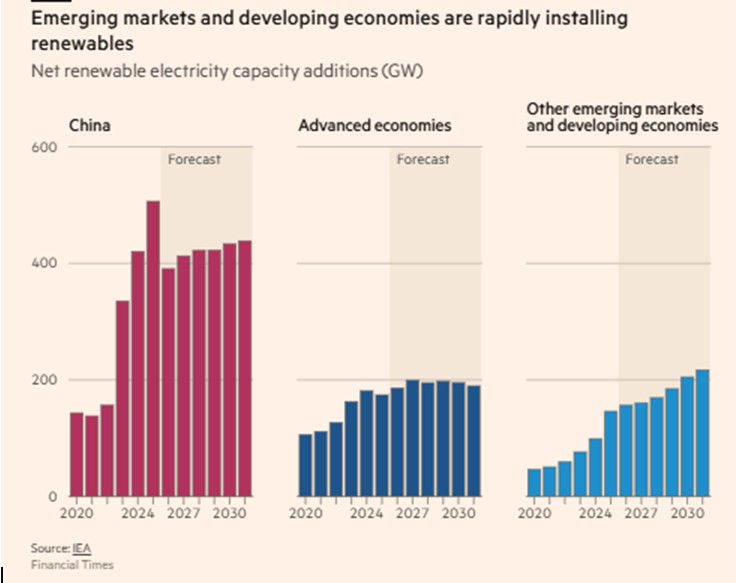
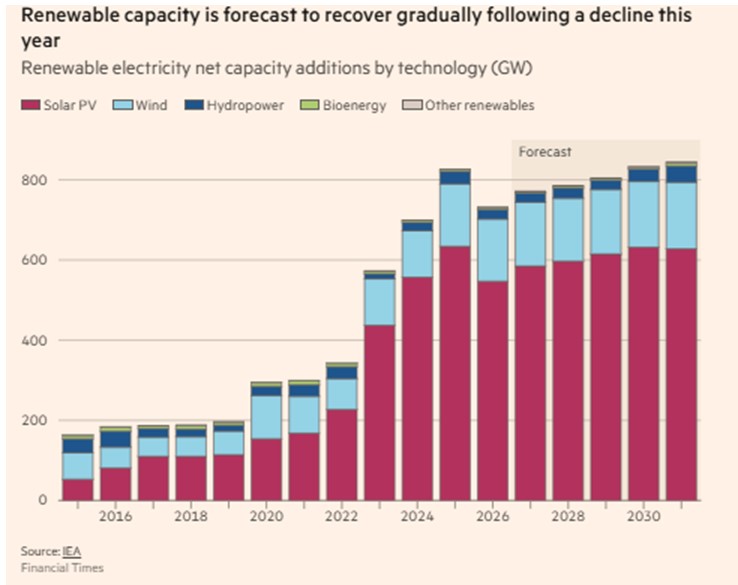
2. Τουλάχιστον για φέτος, η εξέλιξη αυτή αντισταθμίζεται από την επιβράδυνση της ανάπτυξης στην Κίνα: Μετά από χρόνια εντυπωσιακής ανόδου, η Κίνα πρόσθεσε σχεδόν 55% λιγότερη ηλιακή ισχύ κατά τους πρώτους εννέα μήνες του 2026 σε σχέση με την αντίστοιχη περίοδο του 2025, κατόπιν αλλαγών στην αγορά ηλεκτρικής ενέργειας της χώρας. Αυτό σημαίνει ότι η συνολική παγκόσμια εγκατάσταση ΑΠΕ αναμένεται να μειωθεί φέτος κατά 11%, στα 733 γιγαβάτ (GW) — πρόκειται για την πρώτη επιβράδυνση εδώ και περισσότερες από δύο δεκαετίες, αν και το μέγεθος παραμένει τεράστιο, αποτελώντας τη δεύτερη υψηλότερη ετήσια επίδοση που έχει καταγραφεί ποτέ. Ο IEA εκτιμά ότι ο ετήσιος ρυθμός εγκαταστάσεων θα ανακάμψει σταδιακά.
3. Η Κίνα εξακολουθεί να αποτελεί την κινητήρια δύναμη της παγκόσμιας ανάπτυξης, αλλά ο ρόλος της θα περιοριστεί: Έχοντας επωμιστεί το μεγαλύτερο βάρος της παγκόσμιας ανάπτυξης των ΑΠΕ επί σειρά ετών, το μερίδιο της Κίνας στην επέκταση αυτή αναμένεται να μειωθεί από 60% το 2025 σε 53% την περίοδο 2026-2031, καθώς άλλες χώρες —με κυριότερη την Ινδία— επιταχύνουν τους ρυθμούς τους.
4. Ο παγκόσμιος στόχος της COP28 για τριπλασιασμό της δυναμικότητας των ανανεώσιμων πηγών ενέργειας δεν επιτυγχάνεται βάσει της τρέχουσας πορείας: Ο IEA εκτιμά ότι η παγκόσμια δυναμικότητα ΑΠΕ οδεύει προς τα 9.710 GW έως το 2030, σημειώνοντας αύξηση 2,6 φορές σε σχέση με τα επίπεδα του 2022. Ωστόσο, εάν υπάρξουν σημαντικά μεγαλύτερες επενδύσεις στα δίκτυα και την αποθήκευση ενέργειας, καθώς και συντομότερες διαδικασίες αδειοδότησης, ο IEA εκτιμά ότι ο στόχος θα μπορούσε να επιτευχθεί το 2031.
5. Η αναταραχή στη Μέση Ανατολή έδωσε αξιοσημείωτη ώθηση στα βιοκαύσιμα: Χώρες, κυρίως στη Λατινική Αμερική και τη Νοτιοανατολική Ασία, προσπαθούν να αποφύγουν τις υψηλότερες τιμές του πετρελαίου στρεφόμενες, εν μέρει, στα βιοκαύσιμα. Ο ΙΕΑ (Διεθνής Οργανισμός Ενέργειας) εκτιμά ότι η ζήτηση θα αυξηθεί κατά 30% έως το 2031, προειδοποιώντας ότι απαιτούνται αυστηρά πρότυπα ώστε να διασφαλιστεί ότι αυτή η εξέλιξη δεν θα βλάψει το έδαφος, τους υδάτινους πόρους ή τη βιοποικιλότητα.
6. Η ηλιακή ενέργεια συνεχίζει να κερδίζει έδαφος — και ειδικότερα τα συστήματα εκτός δικτύου (off-grid): Καθώς η εγκατάστασή τους είναι γρήγορη και σχετικά εύκολη, τα ηλιακά συστήματα αναμένεται να αποτελέσουν περίπου τα τρία τέταρτα της αύξησης της δυναμικότητας των ανανεώσιμων πηγών ενέργειας μεταξύ 2025 και 2031. Όλο και περισσότεροι άνθρωποι εγκαθιστούν πλέον ηλιακά πάνελ στα σπίτια ή τις επιχειρήσεις τους, προκειμένου να αντιμετωπίσουν τα προβλήματα του εθνικού δικτύου ηλεκτροδότησης ή τους αυξανόμενους λογαριασμούς ενέργειας — μια τάση που παρατηρείται ιδιαίτερα στην Ασία.
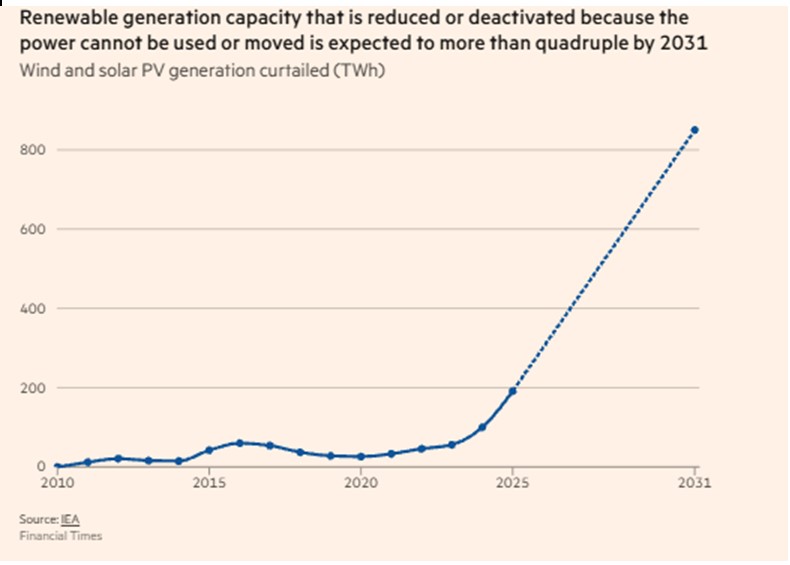
7. Οι χώρες εξακολουθούν να μην είναι πάντα σε θέση να αξιοποιήσουν το σύνολο της ηλεκτρικής ενέργειας που παράγεται από αιολικά και ηλιακά πάρκα: Η δυναμικότητα του δικτύου και των συστημάτων αποθήκευσης υστερεί σε σχέση με την ανάπτυξη νέων αιολικών και ηλιακών πάρκων. Αυτό σημαίνει ότι, σε ορισμένες περιπτώσεις, οι μονάδες αυτές πρέπει να απενεργοποιούνται, καθώς η παραγωγή τους θα υπερφόρτωνε το σύστημα. Σύμφωνα με τον ΙΕΑ, η ποσότητα της ηλεκτρικής ενέργειας που «περικόπτεται» (δεν διοχετεύεται στο δίκτυο) διπλασιάστηκε, φτάνοντας σχεδόν τις 200 τεραβατώρες (TWh) το 2025, ενώ έως το 2031 ενδέχεται να ξεπεράσει τις 800 TWh — ποσοστό που αντιστοιχεί περίπου στο 8% της παραγωγής από μεταβλητές ανανεώσιμες πηγές ενέργειας.
8. Οι αρνητικές τιμές εξαπλώνονται στην Ευρώπη: Ως περαιτέρω ένδειξη ότι απαιτείται περισσότερη δουλειά για την εξισορρόπηση της παραγωγής και της ζήτησης, οι έμποροι ενέργειας αναγκάζονται όλο και συχνότερα να πληρώνουν τους καταναλωτές προκειμένου να απορροφήσουν την ηλεκτρική ενέργεια. Στην Ισπανία, οι τιμές του ηλεκτρικού ρεύματος διαμορφώθηκαν σε αρνητικά επίπεδα για συνολικά 700 ώρες κατά το πρώτο εξάμηνο του έτους.
9. Οι ουρές αναμονής για τη σύνδεση στο δίκτυο δεν μειώνονται: Πλέον, έργα συνολικής ισχύος περίπου 4.400 GW βρίσκονται σε αναμονή για σύνδεση με τα ηλεκτρικά δίκτυα παγκοσμίως —αριθμός αυξημένος σε σχέση με τα περίπου 3.500 GW που καταγράφονταν το 2024. Ένα ολοένα και μεγαλύτερο μέρος αυτών αφορά συστήματα μπαταριών ή έργα που συνδυάζουν μπαταρίες με ανανεώσιμες πηγές ενέργειας.
10. Τα οικονομικά στοιχεία για τις μπαταρίες και την αποθήκευση ενέργειας βελτιώνονται ραγδαία: Σύμφωνα με την έκθεση, η μείωση του κόστους των μπαταριών σημαίνει ότι περιοχές με άφθονη ηλιοφάνεια και αιολικό δυναμικό —όπως η Αυστραλία, η Κίνα, καθώς και η Βόρεια και Νότια Αμερική— μπορούν να παρέχουν σταθερή, καθαρή ενέργεια σε προσιτές τιμές, συνδυάζοντας μπαταρίες και ανανεώσιμες πηγές. Ωστόσο, περιοχές με λιγότερο ευνοϊκές συνθήκες εξακολουθούν να απαιτούν «σημαντικά μεγαλύτερη πλεονάζουσα παραγωγική ικανότητα και αποθήκευση, γεγονός που οδηγεί σε αισθητά υψηλότερο κόστος».
*Από τους Financial Times