Η ενεργειακή κρίση του 2022 εκτόξευσε την αξία των πωλήσεων στα 17,8 δισ. ευρώ, χωρίς όμως να δημιουργήσει ανάλογη αύξηση της κερδοφορίας. Η αποκλιμάκωση των διεθνών τιμών τα επόμενα δύο χρόνια συνοδεύτηκε από σημαντική υποχώρηση των αποτελεσμάτων χρήσης, με τα καθαρά κέρδη να περιορίζονται, το 2024 στα 11,9 εκατ. ευρώ, παρά την αύξηση του όγκου πωλήσεων σε επίπεδα υψηλότερα ακόμη και από εκείνα του 2022.
Το πλέον ενδεικτικό είναι ότι για κάθε 100 ευρώ πωλήσεων, οι επιχειρήσεις του κλάδου διατήρησαν το 2024 μόλις 8 λεπτά καθαρού κέρδους. Ταυτόχρονα, η εγχώρια εμπορία, εάν απομονωθεί από τις δραστηριότητες των αεροπορικών καυσίμων και του διεθνούς εμπορίου, εμφανίζει ζημιογόνο αποτέλεσμα.
Τα στοιχεία αυτά επαναφέρουν στο προσκήνιο τη συζήτηση για τη βιωσιμότητα του δικτύου διανομής, τις πραγματικές δυνατότητες απορρόφησης των αυξήσεων του λειτουργικού κόστους και τις επιπτώσεις της παρατεταμένης ρυθμιστικής παρέμβασης στα περιθώρια κέρδους.
Δεν είναι, επομένως, ο ονομαστικός τζίρος που αποκαλύπτει την οικονομική κατάσταση του κλάδου. Είναι η σχέση ανάμεσα στο κόστος προμήθειας, στη φορολογία, στα λειτουργικά έξοδα και στο τελικό περιθώριο που απομένει στις επιχειρήσεις.
Σε αυτό το πλαίσιο, το Ίδρυμα Οικονομικών & Βιομηχανικών Ερευνών (ΙΟΒΕ) δημοσίευσε σήμερα, 9 Νοεμβρίου, έκθεση αναφορικά με τα «Συγκεντρωτικά Στοιχεία και Αριθμοδείκτες του Κλάδου Εμπορίας Πετρελαιοειδών για το έτος 2025».
Τα βασικά συμπεράσματα για το έτος 2025
Οι κύριες διαπιστώσεις ως προς τα οικονομικά μεγέθη και τα αποτελέσματα των εταιριών εμπορίας πετρελαιοειδών το 2025, συνοψίζονται στα εξής:
• Μικρή αύξηση της Μικτής Κερδοφορίας κατά περίπου €18 εκ. έναντι του προηγούμενου έτους, παρά τη μικρή υποχώρηση του όγκου πωλήσεων κατά περίπου 59 χιλ. μετρικούς τόνους.
• Αύξηση της Λειτουργικής Κερδοφορίας (Κέρδη προ Τόκων & Φόρων) κατά 11,9% (€106 εκ. έναντι €95 εκ. το 2024) λόγω αναλογικά μεγαλύτερης μείωσης του κόστους πωληθέντων έναντι της αξίας πωλήσεων. Σημειώνεται ότι η Λειτουργική Κερδοφορία προέρχεται στο σύνολό της από τα Άλλα Έσοδα Εκμετάλλευσης, ενώ η κερδοφορία της κύριας δραστηριότητας μόλις καλύπτει τα έξοδα Λειτουργίας.
• Αύξηση των καθαρών κερδών μετά από φόρους (€43,2 εκ. έναντι €11,9 εκ. το 2024), με θετικό περιθώριο καθαρού κέρδους, 3,1% επί της Αξίας Πωλήσεων. Επισημαίνεται ότι η «απομόνωση» των δραστηριοτήτων της εμπορίας αεροπορικών καυσίμων και του διεθνούς εμπορίου, μετατρέπει τα καθαρά κέρδη της εμπορίας στην εσωτερική αγορά σε ζημιές ύψους €9 εκατ., αναδεικνύοντας την καθοριστική τους επίδραση στη διαμόρφωση των συνολικών οικονομικών αποτελεσμάτων του κλάδου εμπορίας πετρελαιοειδών.
• Δημιουργία εσόδων για τον κρατικό προϋπολογισμό από φόρους και άλλες εισφορές ύψους €3,94 δισ., καθώς και καταβολή πληρωμών προς το χρηματοπιστωτικό σύστημα ύψους €54,6 εκ.
• Σε συνδυασμό με τη βελτίωση της κερδοφορίας, οι επενδύσεις των εταιριών ενισχύθηκαν σημαντικά σε σχέση με το 2024 (€105 εκ.), αναβαθμίζοντας την εικόνα του δικτύου τους και προσθέτοντας νέες υπηρεσίες για την εξυπηρέτηση των καταναλωτών, ενώ το δίκτυο πρατηρίων συνεχίζει την πτωτική πορεία των προηγούμενων ετών.
Ως προς τις προοπτικές και προκλήσεις του κλάδου επισημαίνονται τα εξής:
• Η τρέχουσα συγκυρία (2026–2027) χαρακτηρίζεται από τις εξαιρετικά υψηλές τιμές των καυσίμων λόγω της έντονης γεωπολιτικής αστάθειας, πιέσεις στη ζήτηση καυσίμων κίνησης και θέρμανσης και εφαρμογή ρυθμιστικών παρεμβάσεων, όπως οι περιορισμοί στο περιθώριο κέρδους, που επηρεάζουν τη λειτουργία της αγοράς.
• Το νέο σύστημα εμπορίας ρύπων (ETS2) θα επιβαρύνει τον κλάδο, με δεδομένο ότι οι εταιρείες εμπορίας καυσίμων θα υποχρεώνονται από το 2028 (μετά την παράταση έναρξης εφαρμογής του κατά ένα έτος) να προμηθεύονται δικαιώματα εκπομπών CO₂ για τις ποσότητες βενζίνης και
πετρελαίου κίνησης και θέρμανσης που διαθέτουν. Το κόστος αυτό δύσκολα θα μπορέσει να απορροφηθεί και θα μετακυλίεται σταδιακά στους καταναλωτές. Το σύστημα επιφέρει ένα νέο λειτουργικό βάρος στις εταιρείες εμπορίας πετρελαιοειδών (παρακολούθηση και αναφορά εκπομπών, αγορά δικαιωμάτων και διαχείριση του κινδύνου μεταβολής της τιμής του άνθρακα), ενώ θα επιταχύνει τη μείωση της ζήτησης.
• Οι εταιρίες εμπορίας πετρελαιοειδών έχουν επίσης αναλάβει μεγάλο τμήμα της υποχρέωσης βελτίωσης της ενεργειακής απόδοσης (περίπου το 56% του συνόλου). Στο πλαίσιο αυτό υποχρεώνονται να επιτύχουν εξοικονομήσεις ενέργειας στην τελική κατανάλωση, υλοποιώντας και τεχνικά μέτρα (εκτός από οριζόντια/συμπεριφορικά), τα οποία απαιτούν σημαντικές επενδύσεις.
• Η αναμενόμενη μείωση των πωλήσεων θα συνεχίσει να πιέζει τα οικονομικά αποτελέσματα των εταιρειών του κλάδου. Η πίεση θα είναι μεγαλύτερη για όσες εταιρείες εξαρτώνται κυρίως από την εγχώρια αγορά, δηλαδή από τις βενζίνες και το πετρέλαιο κίνησης και θέρμανσης.
Υπό αυτές τις συνθήκες, οι επιχειρήσεις, και ιδιαίτερα οι μικρότερες, θα έχουν περιορισμένα οικονομικά περιθώρια για τις αναγκαίες επενδύσεις μετασχηματισμού, όπως για παράδειγμα σε υποδομές ηλεκτροκίνησης.
Η μελέτη είναι διαθέσιμη στην ιστοσελίδα του ΙΟΒΕ στο σύνδεσμο που ακολουθεί
Εν τω μεταξύ, η συνολική κατάσταση για την πενταετία 2020-2024 απεικονίζει μια ιδιαίτερα ενδιαφέρουσα διαδρομή για τις εταιρείες εμπορίας πετρελαιοειδών. Η πανδημία του 2020 προκάλεσε σημαντική υποχώρηση της δραστηριότητας και επιστροφή του κλάδου στις ζημιές.
Ακολούθησε η ανάκαμψη του 2021, ενώ το 2022, με την εκτίναξη των διεθνών τιμών πετρελαίου μετά τη ρωσική εισβολή στην Ουκρανία, ο κύκλος εργασιών έφτασε σε ιστορικά υψηλά επίπεδα.
Ωστόσο, η αύξηση του τζίρου δεν μεταφράστηκε σε αντίστοιχη αύξηση της καθαρής κερδοφορίας. Αντίθετα, το 2023 και κυρίως το 2024 καταγράφεται σημαντική υποχώρηση των καθαρών αποτελεσμάτων, παρά τη διατήρηση υψηλών όγκων πωλήσεων.
Το energia.gr παραθέτει τα βασικά οικονομικά μεγέθη για την περίοδο 2020-2024
Τα παρακάτω στοιχεία προέρχονται από τον συγκεντρωτικό πίνακα της μελέτης του ΙΟΒΕ.
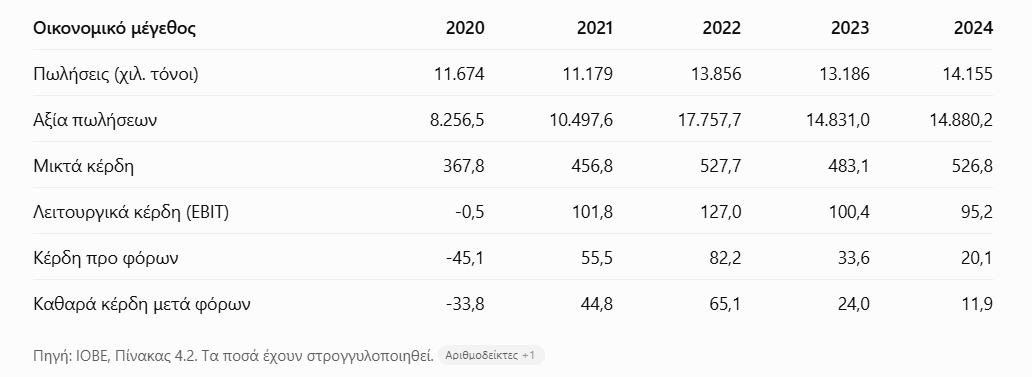
Το πρώτο συμπέρασμα είναι ότι το 2024 ο όγκος πωλήσεων έφτασε στο υψηλότερο επίπεδο της εξεταζόμενης πενταετίας, με 14,155 εκατ. μετρικούς τόνους. Παράλληλα, η αξία πωλήσεων παρέμεινε σχεδόν αμετάβλητη, στα 14,88 δισ. ευρώ.
Το πλέον χαρακτηριστικό στοιχείο, όμως, είναι ότι ενώ τα μεικτά κέρδη αυξήθηκαν κατά +9,1% το 2024, τα καθαρά κέρδη μετά φόρων μειώθηκαν κατά -50,4%, στα μόλις 11,9 εκατ. ευρώ.
2. Η διαδρομή ανά έτος
2020: Η χρονιά των μεγάλων ζημιών
Η πανδημία και οι περιορισμοί στις μετακινήσεις είχαν άμεσο αντίκτυπο στην αγορά. Ο όγκος πωλήσεων υποχώρησε κατά -13,5%, στα 11,67 εκατ. τόνους, ενώ η αξία των πωλήσεων μειώθηκε κατά -30%, στα 8,26 δισ. ευρώ.
Τα μεικτά κέρδη συρρικνώθηκαν κατά -27,5%, στα 367,8 εκατ. ευρώ, ενώ ο κλάδος εμφάνισε καθαρές ζημιές 33,8 εκατ. ευρώ. Το περιθώριο κέρδους προ φόρων ήταν αρνητικό κατά -0,5%.
2021: Η επιστροφή στην κερδοφορία
Παρά τη συνέχιση των επιπτώσεων της υγειονομικής κρίσης, η αγορά άρχισε να ανακάμπτει. Η αξία των πωλήσεων αυξήθηκε κατά +27,1%, στα 10,5 δισ. ευρώ, ενώ τα μικτά κέρδη ενισχύθηκαν κατά 24,2%, στα 456,8 εκατ. ευρώ.
Ο κλάδος επέστρεψε σε θετικό αποτέλεσμα, με καθαρά κέρδη 44,8 εκατ. ευρώ και κέρδη προ φόρων 55,5 εκατ. ευρώ.
2022: Η εκτίναξη του ετήσιου κύκλου εργασιών και των μικτών κερδών
Η χρονιά της ενεργειακής κρίσης αποτυπώνεται εντυπωσιακά στα οικονομικά μεγέθη. Η αξία των πωλήσεων εκτινάχθηκε κατά +69,2%, στα 17,76 δισ. ευρώ, ενώ ο όγκος πωλήσεων αυξήθηκε κατά 23,9%.
Τα μεικτά κέρδη έφτασαν τα 527,7 εκατ. ευρώ, αυξημένα κατά +15,5%, και τα καθαρά κέρδη ανήλθαν σε 65,1 εκατ. ευρώ. Πρέπει να σημειώσουμε όμως ότι το εντυπωσιακό άλμα του τζίρου αντανακλούσε σε μεγάλο βαθμό την εκτίναξη των διεθνών τιμών των πετρελαιοειδών και όχι μια ανάλογη διεύρυνση των περιθωρίων κέρδους.
2023: Η αρχή της πτώσης
Η αποκλιμάκωση των διεθνών τιμών οδήγησε σε μείωση της αξίας πωλήσεων κατά -16,5%, στα 14,83 δισ. ευρώ. Τα μεικτά κέρδη υποχώρησαν κατά -8,4%, στα 483,1 εκατ. ευρώ.
Ακόμη μεγαλύτερη ήταν η υποχώρηση στα καθαρά κέρδη, τα οποία περιορίστηκαν στα 24 εκατ. ευρώ, μειωμένα κατά -63,1% σε σχέση με το 2022.
2024: Περισσότερες πωλήσεις, λιγότερα καθαρά κέρδη
Το 2024 ο κλάδος εμφάνισε αύξηση του όγκου πωλήσεων κατά 7,3%, φτάνοντας τους 14,155 εκατ. τόνους. Η αξία πωλήσεων, ωστόσο, αυξήθηκε μόλις κατά +0,3%.
Τα μικτά κέρδη ενισχύθηκαν κατά 9,1%, στα 526,8 εκατ. ευρώ, αλλά τα λειτουργικά κέρδη μειώθηκαν κατά -5,2%, στα 95,2 εκατ. ευρώ, και τα καθαρά κέρδη πραγματοποίησαν "βουτιά" -50,4%, στα 11,9 εκατ. ευρώ.
Το καθαρό περιθώριο κέρδους διαμορφώθηκε μόλις στο 0,08% επί της αξίας πωλήσεων.
3. Τα περιθώρια κέρδους
Η εντυπωσιακή αξία πωλήσεων δεν πρέπει να συγχέεται με την πραγματική κερδοφορία των εταιρειών εμπορίας.
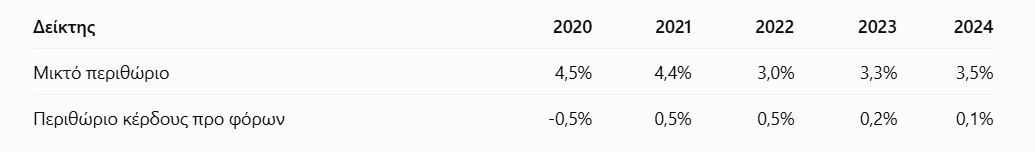
Το μεικτό περιθώριο κέρδους, μάλιστα, παρέμεινε χαμηλότερο από τα επίπεδα του 2020 και του 2021, παρά την αύξηση των μεικτών κερδών σε απόλυτα μεγέθη.
Η εικόνα γίνεται ακόμη πιο ενδιαφέρουσα εάν εξετάσει κανείς την επίδραση των λειτουργικών δαπανών.
Από το 2020 έως το 2024:
Τα λοιπά λειτουργικά έξοδα αυξήθηκαν από 222 εκατ. σε περίπου 300 εκατ. ευρώ, δηλαδή κατά +35%.
Οι αμοιβές προσωπικού αυξήθηκαν από 69,3 εκατ. σε 87,9 εκατ. ευρώ, κατά περίπου +27%.
Οι συνολικές δαπάνες του κλάδου αυξήθηκαν από 445,2 εκατ. σε 538,7 εκατ. ευρώ, κατά +21%.
Ιδιαίτερα σημαντική είναι και η αύξηση των χρηματοοικονομικών εξόδων. Οι καθαροί τόκοι που καταβλήθηκαν από τις επιχειρήσεις έφτασαν τα 75 εκατ. ευρώ το 2024, έναντι 44,6 εκατ. το 2020. Μόνο σε σχέση με το 2023 η αύξηση έφθασε στο +12,4%.
4. Η επίδραση των αεροπορικών καυσίμων και του διεθνούς εμπορίου
Ένα από τα πλέον ενδιαφέροντα ευρήματα της μελέτης αφορά τη διαφοροποίηση μεταξύ των πωλήσεων στην εγχώρια αγορά και των δραστηριοτήτων που σχετίζονται με την εμπορία αεροπορικών καυσίμων και το διεθνές trading.
Σύμφωνα με το ΙΟΒΕ, εάν αφαιρεθούν οι συγκεκριμένες δραστηριότητες από τα συνολικά αποτελέσματα, η εμπορία πετρελαιοειδών στην εσωτερική αγορά εμφάνισε το 2024 καθαρές ζημιές ύψους περίπου 45 εκατ. ευρώ.
Αυτό σημαίνει ότι οι δραστηριότητες των αεροπορικών καυσίμων και του διεθνούς εμπορίου δεν αποτελούν απλώς συμπληρωματικές πηγές εσόδων, αλλά συμβάλλουν καθοριστικά στη διατήρηση της συνολικής κερδοφορίας του κλάδου.
Το εύρημα αυτό έχει ιδιαίτερη σημασία για την αξιολόγηση της οικονομικής κατάστασης των εταιρειών που δραστηριοποιούνται αποκλειστικά ή κυρίως στην εγχώρια αγορά.
5. Φορολογική συνεισφορά και επενδύσεις
Η συμβολή του κλάδου στα δημόσια έσοδα παραμένει ιδιαίτερα υψηλή. Το 2024 οι εταιρείες του δείγματος κατέβαλαν συνολικά περίπου 3,85 δισ. ευρώ στο Δημόσιο από δασμούς, φόρους αγορών, φόρο εισοδήματος και λοιπές εισφορές.
Παράλληλα, οι συνολικές επενδύσεις ανήλθαν σε 90,4 εκατ. ευρώ, έναντι 91,7 εκατ. ευρώ το 2023. Αξίζει να σημειωθεί ότι οι επενδύσεις για την ασφάλεια και το περιβάλλον αυξήθηκαν από 2,8 εκατ. ευρώ το 2020 σε 14,9 εκατ. ευρώ το 2024, δηλαδή, υπερπενταπλασιάστηκαν.
6. Το δίκτυο των πρατηρίων και η απασχόληση
Η πενταετία επέφερε, επίσης, σημαντικές μεταβολές στη δομή του δικτύου διανομής.
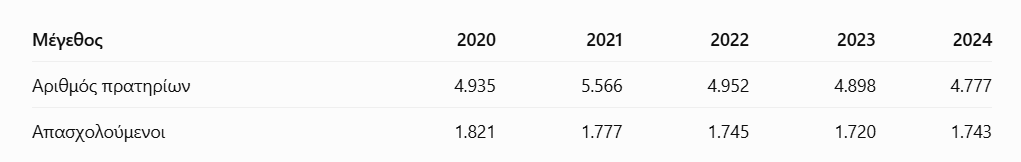
Από τα στοιχεία προκύπτει ότι το 2024 λειτουργούσαν 4.777 πρατήρια στο δίκτυο των εξεταζόμενων επιχειρήσεων, έναντι 4.935 το 2020 και 5.566 το 2021, ενώ η απασχόληση παρέμεινε σχετικά σταθερή, με 1.743 εργαζομένους το 2024.