όταν το άλμα των τιμών του φυσικού αερίου, μετά την ρωσική εισβολή στην Ουκρανία, είχε μετατρέψει την ενέργεια σε μείζον οικονομικό και πολιτικό πρόβλημα.
Το τρέχον επίπεδο των τιμών όμως, δεν αρκεί από μόνο του να τεκμηριώσει ότι η αγορά έχει επιστρέψει στην περίοδο κορύφωσης της κρίσης. Το 2022 καταγράφηκαν ακραίες διακυμάνσεις, με τη μέση χονδρική τιμή στην Ελλάδα να φθάνει στα 416,52 ευρώ/MWh τον Σεπτέμβριο και στα 436,80 ευρώ/MWh τον Αύγουστο. Τον Οκτώβριο του ίδιου έτους, ο μηνιαίος μέσος όρος είχε υποχωρήσει, ωστόσο, στα 231,46 ευρώ/MWh.
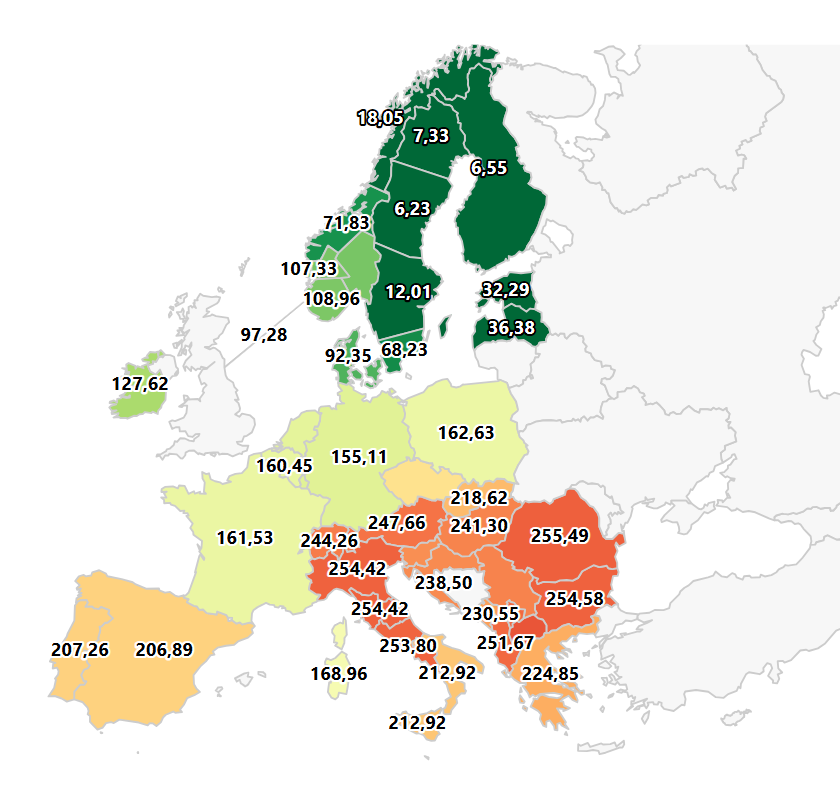
(Ευρωπαϊκός χάρτης χονδρεμπορικών τιμών στο ρεύμα, 28 Οκτωβρίου 2026. Πηγή: www.energy-charts.info)
Η σύγκριση των δύο περιόδων αποκτά ιδιαίτερη σημασία, καθώς η τιμή στην ελληνική προημερησία αγορά, σήμερα, κινείται εγγύς του μέσου όρου του Οκτωβρίου του 2022, με τη διαφορά ότι το κλίμα επιδεινώνει το συνεχιζόμενο κύμα ανατιμήσεων στα υγρά καύσιμα.
Ο βασικός λόγος ανησυχίας είναι η αγορά φυσικού αερίου. Οι τιμές στο TTF ξεπέρασαν, ενδοσυνεδριακά τα 97 ευρώ/MWh στις 27 Οκτωβρίου 2026, αλλά διολισθαίνουν νωρίς το απόγευμα στα επίπεδα των 94,5 ευρώ, ενώ το πετρέλαιο παραμένει στη ζώνη διακύμανσης μεταξύ 114-116 δολαρίων το βαρέλι.
Η ταυτόχρονη επιβάρυνση των ενεργειακών αγορών περιορίζει τα περιθώρια αποκλιμάκωσης, καθώς το ακριβότερο αέριο αυξάνει το κόστος των θερμικών μονάδων και οι υψηλότερες τιμές των δικαιωμάτων εκπομπών CO₂ επιβαρύνουν το κόστος της ηλεκτροπαραγωγής.
Ακόμη πιο ανησυχητική είναι η εικόνα στα futures ηλεκτρικής ενέργειας. Τα ελληνικά συμβόλαια για τον Δεκέμβριο φθάνουν στα 213 ευρώ/MWh, με άνοδο +94% σε ετήσια βάση. Η αγορά προεξοφλεί, επομένως, ότι η πίεση δεν θα είναι πρόσκαιρη, αλλά ενδέχεται να διατηρηθεί και κατά τους μήνες της αυξημένης κατανάλωσης, τον χειμώνα.
Το πρόβλημα επιτείνεται από τη μειωμένη διαθεσιμότητα άλλων πηγών παραγωγής. Πρόσφατα στοιχεία δείχνουν ότι η παραγωγή ηλεκτρισμού από πυρηνικούς σταθμούς στην Ευρώπη, έχει μειωθεί κατά -15% από την αρχή του έτους και η παραγωγή από τα νερά κατά -31%, ενώ το κόστος του φυσικού αερίου έχει εκτιναχθεί +210% και των δικαιωμάτων CO₂ κατά +14%.
Πρόκειται για ένα συνδυασμό παραγόντων που δυσχεραίνει την υποκατάσταση του ακριβού αερίου και καθιστά την αγορά περισσότερο ευάλωτη σε νέες διαταραχές.
Στο επίκεντρο βρίσκεται και η γεωπολιτική διάσταση. Το ενδεχόμενο παράτασης της έντασης στο Ορμούζ ενισχύει την αβεβαιότητα, καθώς επηρεάζει τις προσδοκίες για την προσφορά πετρελαίου και φυσικού αερίου. Εφόσον οι διαταραχές επιμείνουν, οι επιπτώσεις δεν θα περιοριστούν στις διεθνείς τιμές, αλλά θα μεταφερθούν σταδιακά σε ολόκληρη την ενεργειακή αλυσίδα.
Την ίδια ώρα, σε ευρωπαϊκό επίπεδο, οι προσδοκίες για άμεση παρέμβαση παραμένουν περιορισμένες, ενόψει και του Συμβουλίου Υπουργών Ενέργειας της 29ης Οκτωβρίου στο Λουξεμβούργο. Η Ελλάδα καλείται να διαχειριστεί μια νέα περίοδο ανατιμήσεων με τα διαθέσιμα εργαλεία της, σε μια αγορά όπου οι διεθνείς εξελίξεις περιορίζουν τα περιθώρια εθνικών παρεμβάσεων.
Το δίδαγμα του 2022 παραμένει επίκαιρο. Η αποκλιμάκωση των τιμών δεν μπορεί να θεωρείται δεδομένη όσο η ηλεκτροπαραγωγή εξαρτάται σε μεγάλο βαθμό από το φυσικό αέριο και οι γεωπολιτικές κρίσεις διαταράσσουν την προσφορά.