Με τις πρώτες ισχυρές βροχοπτώσεις του φετινού χειμώνα να έχουν ήδη προκαλέσει προβλήματα σε διάφορες περιοχές της χώρας, η προστασία των επιχειρήσεων και των κατοικιών απέναντι στις φυσικές καταστροφές επανέρχεται στο προσκήνιο με δραματικό τρόπο. Ενα χρόνο και πλέον μετά την καθιέρωση της υποχρεωτικής ασφάλισης για επιχειρήσεις με ετήσιο τζίρο άνω των 500.000 ευρώ –ισχύει από τον Ιούνιο του 2025– η εφαρμογή της υποχρεωτικότητας στην πράξη παραμένει πρόκληση. Στο επίκεντρο βρίσκονται ο έλεγχος συμμόρφωσης, η επάρκεια των καλύψεων και η σαφής ενημέρωση των επιχειρήσεων για το τι ακριβώς καλύπτει το συμβόλαιό τους όταν έρθει η ώρα της ζημιάς.
Στις κατοικίες η ασφάλιση δεν είναι υποχρεωτική. Δίνεται όμως ως κίνητρο 20% έκπτωση στον ΕΝΦΙΑ για κατοικίες αξίας έως 500.000 ευρώ. Παρά την αύξηση που έχει καταγραφεί, τα στοιχεία δείχνουν ότι μόλις 1 στις 5 κατοικίες είναι ασφαλισμένη έναντι των φυσικών καταστροφών και το ποσοστό της ασφαλιστικής κάλυψης μόλις που ξεπερνά το 20% στο σύνολο της χώρας.
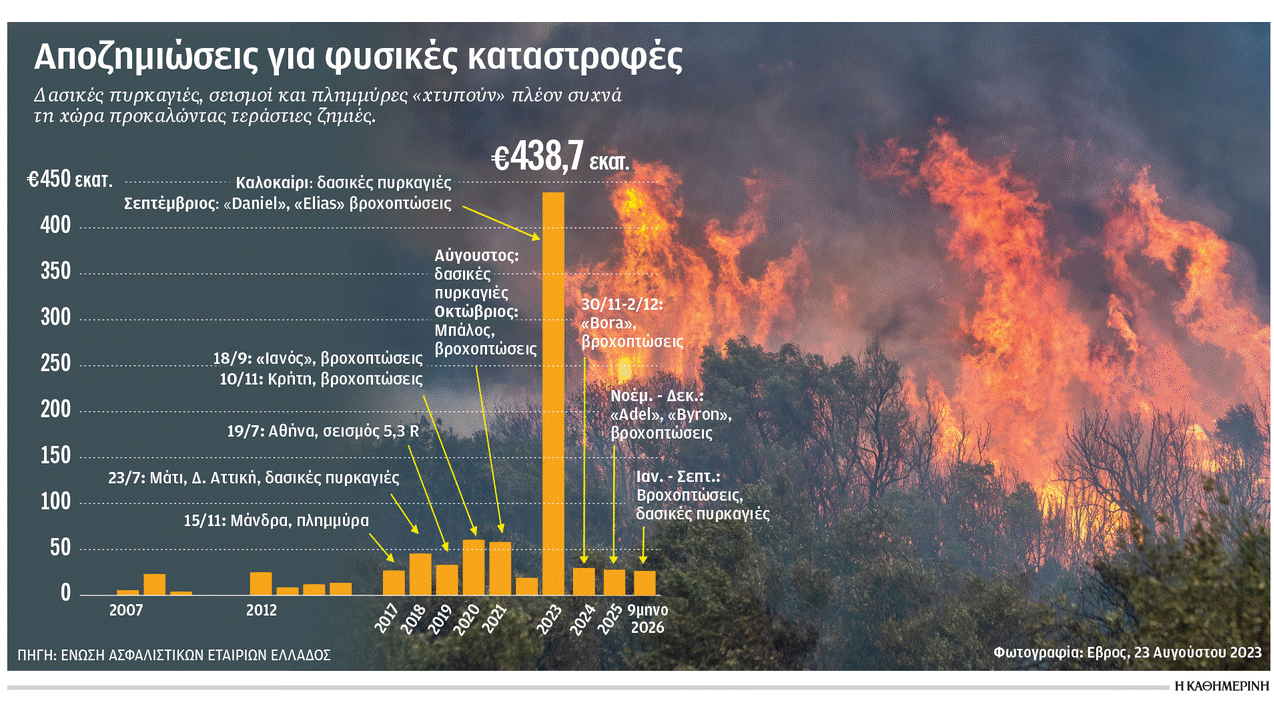
Ειδικά για τις επιχειρήσεις όπου η υποχρεωτικότητα συνοδεύεται με πρόστιμα, τα στοιχεία που παρουσίασε ο πρόεδρος της Επιτροπής Περιουσίας, της Ενωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ) Ερρίκος Μοάτσος, σε ημερίδα για τις φυσικές καταστροφές, αναδεικνύουν το μέγεθος του κενού. Στο ΓΕΜΗ είναι εγγεγραμμένες περίπου ένα εκατομμύριο επιχειρήσεις, από τις οποίες περίπου 600.000 είναι ατομικές και από αυτές ασφαλιστήριο επιχειρηματικής περιουσίας είχαν στα τέλη του 2025 περίπου 250.000. Ο αριθμός των συμβολαίων αυξήθηκε κατά 13% συγκριτικά με το 2024, αλλά, όπως τόνισε, η απόσταση από μια επαρκώς ασφαλισμένη επιχειρηματική βάση παραμένει μεγάλη. Να σημειωθεί ότι ο νόμος απαιτεί κάλυψη έναντι σεισμού, πλημμύρας και δασικής πυρκαγιάς για τουλάχιστον το 70% της αξίας των κτιριακών εγκαταστάσεων και των λοιπών στοιχείων ενεργητικού. Η παράλειψη ασφάλισης επισύρει αυτοτελές διοικητικό πρόστιμο 10.000 ευρώ, το οποίο διπλασιάζεται όταν δεν καταβληθεί εντός 30 ημερών, ενώ οι επιχειρήσεις που πλήττονται από ένα καταστροφικό γεγονός αποκλείονται από την κρατική αρωγή.
Η ΕΑΕΕ προωθεί ήδη τη διασταύρωση των επιχειρήσεων που υπάγονται στην υποχρεωτική ασφάλιση με εκείνες που διαθέτουν συμβόλαιο. Αυτή η διαδικασία είναι η προϋπόθεση για να εντοπιστούν όσες πρέπει να ασφαλιστούν και δεν το έχουν κάνει, ενώ παράλληλα θα αναδείξει και τις περιπτώσεις όπου η κάλυψη είναι δύσκολο να βρεθεί εξαιτίας της τοποθεσίας ή των ιδιαίτερων χαρακτηριστικών μιας εγκατάστασης και οι οποίες εξαιρούνται από τη σχετική υποχρέωση. Ο κ. Μοάτσος υπογράμμισε ότι «οι επιχειρήσεις που ήταν ασφαλισμένες μετά τον “Daniel” μπόρεσαν να επανέλθουν γρηγορότερα στη λειτουργία τους», αλλά το διακύβευμα υπερβαίνει κατά πολύ την αποκατάσταση ενός κτιρίου ή την αντικατάσταση εξοπλισμού και εμπορευμάτων. Σύμφωνα με τον αντιπρόεδρο της ΕΑΕΕ Δημήτρη Μαζαράκη, το κεντρικό ζητούμενο είναι η ανθεκτικότητα απέναντι στις φυσικές καταστροφές, καθώς η απώλεια εργασιών που ακολουθεί μια φυσική καταστροφή συχνά υπερβαίνει την άμεση υλική ζημιά.
Για όσες επιχειρήσεις μένουν κλειστές ύστερα από ένα καταστροφικό γεγονός, η απώλεια τζίρου, η πίεση στη ρευστότητα, το κόστος διατήρησης του προσωπικού και η απώλεια πελατών μπορεί να αποδειχθούν πολύ βαρύτερα από την αρχική ζημιά. Το θέμα ανέδειξε και ο αναπληρωτής οικονομικός διευθυντής της Viohalco Ιωάννης-Δημήτριος Παπαδημητρίου.
«Η υποχρέωση ασφάλισης αποτελεί θετικό βήμα», επισήμανε, αλλά η ασφαλιστική προστασία πρέπει να εντάσσεται σε μια ευρύτερη προετοιμασία της επιχείρησης, που περιλαμβάνει πρόληψη, θωράκιση εγκαταστάσεων, σχέδιο επιχειρησιακής συνέχειας και δυνατότητα ταχείας επανεκκίνησης της παραγωγής. Θέτοντας ως βασικό ζητούμενο ότι «ακόμη και η πλήρης αποζημίωση δεν αρκεί όταν η παραγωγική δραστηριότητα διακόπτεται επί μήνες».
Από την πλευρά των ασφαλιστικών επιχειρήσεων, η καθολικότητα της ασφάλισης απαιτεί ενίσχυση της διαφάνειας των συμβολαίων. «Η μικρή και μεσαία επιχείρηση καλείται συχνά να αξιολογήσει ένα ασφαλιστήριο δεκάδων σελίδων, με γενικούς και ειδικούς όρους, εξαιρέσεις, απαλλαγές, υπο-όρια και διαφορετικούς τρόπους αποτίμησης της ζημιάς», σχολίασε ο κ. Παπαδημητρίου θέτοντας την ανάγκη για σαφή και κατανοητή παρουσίαση των καλύψεων ιδίως για τις μικρότερες επιχειρήσεις. Η υποχρεωτική ασφάλιση χρειάζεται, συνεπώς, μια απλή και τυποποιημένη ενημέρωση κάλυψης, όπου θα αναφέρονται με καθαρή γλώσσα οι ασφαλιζόμενοι κίνδυνοι, τα ποσά κάλυψης, η απαλλαγή, οι βασικές εξαιρέσεις, οι προϋποθέσεις αποζημίωσης και, κυρίως, η κάλυψη ή μη της διακοπής εργασιών. Με αυτόν τον τρόπο, κάθε επιχείρηση θα ξέρει πριν από τη ζημιά ποιο μέρος του κινδύνου έχει μεταφέρει στην ασφαλιστική εταιρεία και ποιο παραμένει δικό της. Η παρουσίαση αυτή θα επέτρεπε και ουσιαστική σύγκριση ανάμεσα στα προϊόντα της αγοράς, καθώς ένα φθηνότερο συμβόλαιο με χαμηλά όρια ή κρίσιμες εξαιρέσεις μπορεί να αποδειχθεί ακριβό τη στιγμή της ζημιάς.
Από την πλευρά των ιδιοκτητών, ο πρόεδρος της ΠΟΜΙΔΑ Στράτος Παραδιάς επέμεινε στην ενίσχυση της ασφαλιστικής συνείδησης αφού, όπως χαρακτηριστικά είπε, «το κυριότερο και πιο άμεσο θύμα των φυσικών καταστροφών είναι τα κτίρια». Ο ίδιος τάχθηκε υπέρ ομαδοποιημένων συμβολαίων, συμπληρώνοντας πάντως ότι «το τελευταίο πράγμα που θα μπορούσε κάποιος να επικαλεστεί για το ότι δεν ασφαλίζει το σπίτι του είναι το κόστος».
(από την εφημερίδα «ΚΑΘΗΜΕΡΙΝΗ»)