Η Ιβηρική, οι σκανδιναβικές αγορές και, ολοένα περισσότερο, τα Βαλκάνια εμφανίζονται ως ζώνες όπου οι εξελίξεις στο ενεργειακό μείγμα αρχίζουν να επηρεάζουν τη λειτουργία της περιφερειακής αγοράς. Η Βουλγαρία και η Ελλάδα κινούνται περίπου στα 193 και 185 ευρώ/MWh, αντίστοιχα, έναντι 225–270 ευρώ/MWh σε μεγάλο τμήμα της Κεντρικής Ευρώπης.
Η Ισπανία και η Πορτογαλία βρίσκονται στο εύρος διακύμανσης μεταξύ 178–184 ευρώ/MWh, ενώ τμήματα της αγοράς στην Σκανδιναβία καταγράφουν ακόμη χαμηλότερα επίπεδα. Αυτές οι τιμές αφορούν σε συγκεκριμένη χρονική αποτύπωση και όχι σε ετήσιους μέσους όρους, επομένως δεν πρέπει να συγχέονται με τη μακροχρόνια ανταγωνιστικότητα κάθε αγοράς.
Η εξέλιξη στα Βαλκάνια έχει ιδιαίτερη σημασία. Η Ελλάδα ενισχύει την παραγωγή ηλεκτρικής ενέργειας από φωτοβολταϊκά και αιολικά, ενώ η Βουλγαρία συνδυάζει ένα διευρυμένο δυναμικό ηλιακής ενέργειας με ταχεία ανάπτυξη της αποθήκευσης μέσω μπαταριών.
Η συνύπαρξη αυτών των τεχνολογιών μπορεί να μεταβάλει σταδιακά τα οικονομικά δεδομένα ενός περιφερειακού συστήματος που εξακολουθεί να χαρακτηρίζεται από κατακερματισμό, διαφορετικά ενεργειακά μείγματα και περιορισμούς στις ηλεκτρικές διασυνδέσεις.
Η προοπτική είναι ευρύτερη από μια απλή σύγκριση ημερήσιων τιμών. Η ΝΑ Ευρώπη έχει τις προϋποθέσεις να μετατραπεί σε μια ζώνη χαμηλότερου κόστους ηλεκτροπαραγωγής και μεγαλύτερης ανθεκτικότητας έναντι των διεθνών ενεργειακών κρίσεων.
Για να μετατραπεί, ωστόσο, αυτή η δυνατότητα σε σταθερό οικονομικό πλεονέκτημα, απαιτούνται επενδύσεις που θα επιτρέπουν στις φθηνές ώρες παραγωγής από ΑΠΕ να αξιοποιούνται και πέρα από τη στιγμή που παράγεται η ενέργεια.
Το ζητούμενο είναι η αποθήκευση. Οι μπαταρίες δεν αποτελούν απλώς συμπληρωματική τεχνολογία των φωτοβολταϊκών, αλλά υποδομή για τη μεταφορά της διαθέσιμης ενέργειας από τις ώρες υψηλής ηλιοφάνειας στις ώρες αυξημένης ζήτησης.
Παράλληλα, η επιτάχυνση των αιολικών επενδύσεων στη Βουλγαρία, η ανάπτυξη αιολικών και φωτοβολταϊκών έργων στα Δυτικά Βαλκάνια και η ενίσχυση των περιφερειακών διασυνδέσεων μπορούν να διευρύνουν τη δυνατότητα ανταλλαγής ηλεκτρικής ενέργειας μεταξύ των αγορών.
Για την Ελλάδα, η εξέλιξη αυτή προσφέρει μια σημαντική ευκαιρία, αλλά εγείρει και προκλήσεις. Η μεγάλη αύξηση της εγκατεστημένης ισχύος ΑΠΕ δεν αρκεί από μόνη της για να εξασφαλίσει χαμηλές τιμές, μακροπρόθεσμα. Απαιτείται να συνοδευτεί από αποθήκευση, ενισχυμένα δίκτυα, ευέλικτη παραγωγή και διασυνδέσεις που θα μειώνουν τις περικοπές και θα περιορίζουν την ανάγκη προσφυγής σε ακριβότερες μονάδες φυσικού αερίου.
Για δεκαετίες, η ενεργειακή ασφάλεια της ΝΑ Ευρώπης συνδεόταν κυρίως με την εξασφάλιση εισαγωγών πετρελαίου και φυσικού αερίου. Η σημερινή ενεργειακή μετάβαση δημιουργεί μια διαφορετική δυνατότητα που έγκειται στην αξιοποίηση του ηλιακού, αιολικού και υδροηλεκτρικού δυναμικού στην περιοχή, για τη διαμόρφωση ενός πιο ανταγωνιστικού περιφερειακού συστήματος ηλεκτρισμού. Το ζητούμενο δεν είναι μόνο να παράγεται περισσότερη πράσινη ενέργεια, αλλά να μετατρέπεται σε χαμηλότερο κόστος για την οικονομία, τις επιχειρήσεις και τα νοικοκυριά.
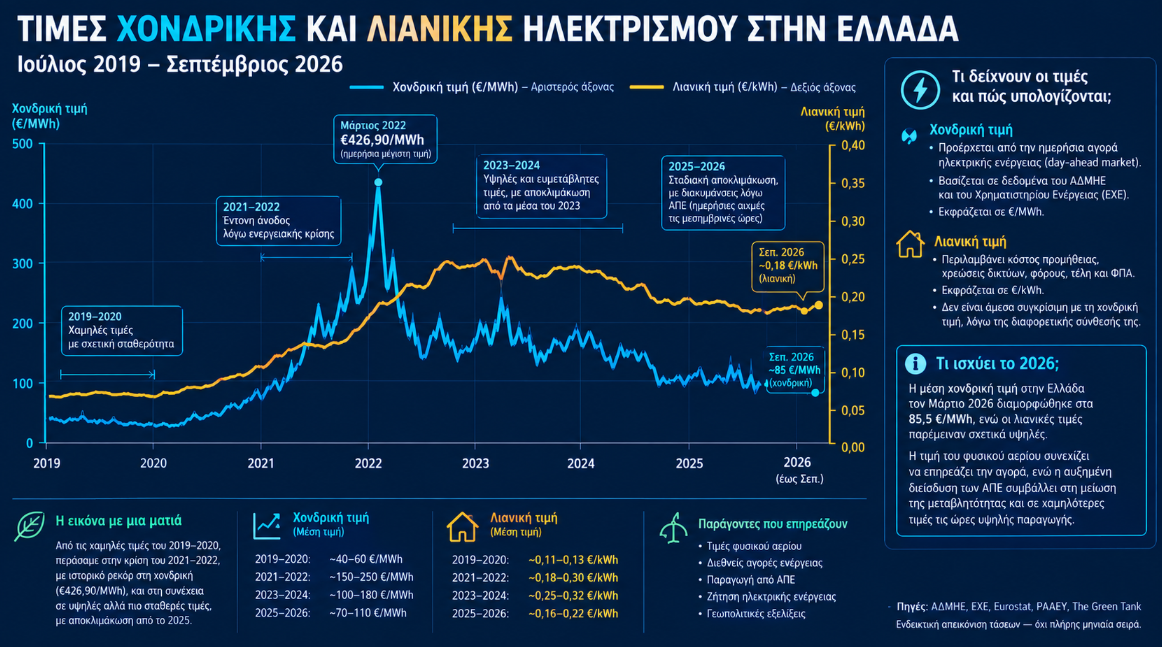
(Επιμέλεια infographic: energia.gr)
Η πορεία των χονδρεμπορικών τιμών ηλεκτρικής ενέργειας στην Ελλάδα από το 2019
Η ελληνική αγορά ηλεκτρικής ενέργειας πέρασε, από το 2019 μέχρι σήμερα, από διαφορετικές φάσεις. Εκείνη μιας περιόδου σχετικά χαμηλών χονδρεμπορικών τιμών, την απότομη άνοδο του 2021–2022, την αποκλιμάκωση από το 2023 και τη διατήρηση μιας σημαντικής μεταβλητότητας όλα τα επόμενα χρόνια.
Το 2019 η μέση τιμή βρισκόταν στα 64,4 ευρώ/MWh, ενώ το 2020 υποχώρησε στα 46,5 ευρώ/MWh, με την πανδημία να περιορίζει τη ζήτηση και να συμπιέζει τις τιμές. Το 2021 αποτέλεσε το σημείο καμπής, με τη μέση τιμή να προσεγγίζει τα 120 ευρώ/MWh, πριν από την πρωτοφανή άνοδο του 2022, όταν έφθασε περίπου στα 283 ευρώ/MWh.
Η ενεργειακή κρίση, η εκτίναξη του κόστους του φυσικού αερίου και οι επιπτώσεις του πολέμου στην Ουκρανία ανέδειξαν την ευπάθεια του ευρωπαϊκού συστήματος ηλεκτρισμού στις διεθνείς τιμές καυσίμων.
Από το 2023 και εντεύθεν, οι τιμές αποκλιμακώθηκαν σημαντικά σε σχέση με το ιστορικό υψηλό του 2022, χωρίς όμως να επιστρέψουν ποτέ στα επίπεδα της περιόδου 2019–2020.
Το 2025 η μέση τιμή της ελληνικής χονδρεμπορικής αγοράς διαμορφώθηκε περίπου στα 104 ευρώ/MWh, με την αυξημένη συμμετοχή των ΑΠΕ να συνυπάρχει με σημαντική παραγωγή από φυσικό αέριο. Ανάλυση του Green Tank επισημαίνει την άνοδο των ωρών με μηδενικές ή σχεδόν μηδενικές τιμές, γεγονός που καταδεικνύει τόσο τη δυναμική των ΑΠΕ όσο και τις ανάγκες για αποθήκευση και μεγαλύτερη ευελιξία του συστήματος.
Λιανική αγορά: η αποκλιμάκωση μετά το σοκ του 2022
Η εικόνα για τα νοικοκυριά είναι διαφορετική από αυτήν της χονδρεμπορικής αγοράς. Οι τελικές τιμές επηρεάζονται από το κόστος ενέργειας, τις χρεώσεις δικτύου, τους φόρους και τις επιδοτήσεις. Επομένως, η υποχώρηση της τιμής στην Αγορά Επόμενης Ημέρας δεν μεταφράζεται αυτομάτως σε αντίστοιχη μείωση του τελικού λογαριασμού.
Το ελληνικό ενεργειακό μοντέλο βρίσκεται σε μια φάση μετασχηματισμού. Η χώρα έχει αυξήσει σημαντικά την εγκατεστημένη ισχύ φωτοβολταϊκών και αιολικών, όμως το οικονομικό όφελος αυτής της ανάπτυξης εξαρτάται από το κατά πόσο η παραγωγή μπορεί να αξιοποιηθεί τις ώρες που υπάρχει ζήτηση.
Η άνοδος των ΑΠΕ μπορεί να περιορίζει το μεταβλητό κόστος παραγωγής σε ώρες υψηλής ηλιοφάνειας ή ισχυρών ανέμων. Ωστόσο, όταν η παραγωγή υπερβαίνει τη ζήτηση και δεν υπάρχουν επαρκείς δυνατότητες αποθήκευσης ή εξαγωγών, εμφανίζονται περικοπές και πολύ χαμηλές τιμές. Αντίστροφα, σε περιόδους χαμηλής παραγωγής ΑΠΕ, η αγορά μπορεί να εξαρτάται περισσότερο από μονάδες φυσικού αερίου και από τις διασυνοριακές τιμές.
Το 2025 η Ελλάδα κατέγραψε ρεκόρ παραγωγής από φυσικό αέριο, ενώ οι ΑΠΕ κάλυψαν το 46,7% της ζήτησης ηλεκτρικής ενέργειας. Την ίδια στιγμή, οι περικοπές ΑΠΕ ανήλθαν σε 1.867 GWh, στοιχείο που υπογραμμίζει την ανάγκη για καλύτερη αξιοποίηση της παραγόμενης πράσινης ενέργειας.
Η επόμενη φάση της ενεργειακής πολιτικής δεν μπορεί, επομένως, να περιοριστεί στην προσθήκη νέων μονάδων παραγωγής. Χρειάζεται να περιλαμβάνει αποθήκευση μεγάλης κλίμακας, μπαταρίες και αντλησιοταμίευση για μεταφορά ενέργειας από τις ώρες υπερπαραγωγής στις ώρες αιχμής, ενίσχυση των δικτύων, περιφερειακές διασυνδέσεις και ευελιξία του συστήματος, με μονάδες και τεχνολογίες που θα μπορούν να προσαρμόζουν γρήγορα τη λειτουργία τους στις διακυμάνσεις της παραγωγής και της ζήτησης.