Ο Διαχειριστής θέτει τη ζήτηση ηλεκτρικής ενέργειας το 2035 στο εύρος μεταξύ 65–70 TWh, από 70–75 TWh που προβλέπει το αρχικό ΕΣΕΚ. Η διαφορά δεν είναι αμελητέα, αλλά δεν ανατρέπει ριζικά τη μεγάλη εικόνα. Η χώρα μας αναμένεται να καταναλώνει αισθητά περισσότερο ηλεκτρισμό την επόμενη δεκαετία, καθώς η ηλεκτροκίνηση, οι αντλίες θερμότητας, η ψύξη και οι νέες ψηφιακές υποδομές θα αυξάνουν σταδιακά τα φορτία του συστήματος.
Η ουσιαστική διαφοροποίηση βρίσκεται στο ρυθμό της επέκτασης. Το ΕΣΕΚ στηρίζεται στον ταχύτερο εξηλεκτρισμό της οικονομίας, με μεγαλύτερη διείσδυση του ηλεκτρισμού στις μεταφορές και στη θέρμανση/ψύξη, αλλά και στην ανάπτυξη συνθετικών καυσίμων και υδρογόνου. Ο ΑΔΜΗΕ, αντίθετα, θεωρεί ότι η μετάβαση στους τελικούς τομείς κατανάλωσης θα εξελιχθεί πιο αργά, ενώ η παραγωγή υδρογόνου και συνθετικών καυσίμων ενδέχεται να παρουσιάσει χρονική υστέρηση.
Παράλληλα, ο Διαχειριστής ενσωματώνει στην εκτίμησή του την αναμενόμενη ανάπτυξη των data centers, τα οποία δεν είχαν συμπεριληφθεί με τον ίδιο τρόπο στις παραδοχές του ΕΣΕΚ. Έτσι, η συγκρατημένη πρόβλεψη για τον εξηλεκτρισμό δεν σημαίνει ότι αγνοούνται οι νέες πηγές ζήτησης. Αντιθέτως, η Ελλάδα καλείται να προετοιμαστεί για μια διαφορετική γεωγραφία και σύνθεση φορτίων, στην οποία τα μεγάλα κέντρα δεδομένων μπορούν να διαδραματίσουν σημαντικό ρόλο.
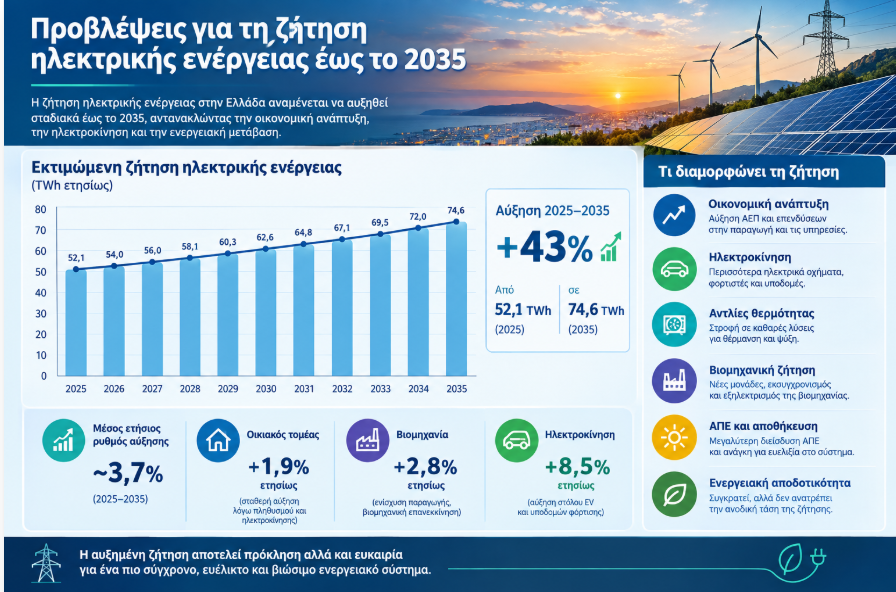
(Eπιμέλεια infographic: energia.gr)
Τι προέβλεπε το αρχικό ΕΣΕΚ για τη ζήτηση
Η σύγκριση με το αρχικό ΕΣΕΚ του 2023 χρειάζεται μια σημαντική διευκρίνιση: το σχέδιο δεν αποτύπωνε μόνο τη ζήτηση των καταναλωτών, αλλά και την ευρύτερη ανάγκη ηλεκτρικής ενέργειας του συστήματος. Στον πίνακα των προβλέψεων για τον τομέα ηλεκτρικής ενέργειας, η ζήτηση προβλεπόταν να αυξηθεί από 61 TWh το 2025, σε 67 TWh το 2030 και 81 TWh το 2035. Ακόμη, η παραγωγή ηλεκτρικής ενέργειας προβλεπόταν να αυξηθεί σε 64,6 TWh το 2030, και σε 78,7 TWh το 2035.
Αυτή η διάκριση έχει σημασία, καθώς η σύγκριση του ΑΔΜΗΕ με το ΕΣΕΚ πρέπει να γίνεται με ομοειδείς δείκτες. Σε κάθε περίπτωση, οι παραδοχές του αρχικού σχεδίου αποτύπωναν μια ιδιαίτερα επιθετική πορεία εξηλεκτρισμού της οικονομίας, που προϋπέθετε ταχεία ανάπτυξη της ηλεκτροκίνησης, των αντλιών θερμότητας και νέων ηλεκτροβόρων δραστηριοτήτων.
Η πιο συγκρατημένη εκτίμηση για τη ζήτηση δεν σημαίνει, πάντως, χαλάρωση του επενδυτικού σχεδιασμού του ΑΔΜΗΕ. Αντιθέτως, το νέο Πρόγραμμα Ανάπτυξης του Συστήματος για την περίοδο 2027–2036 ανεβάζει το συνολικό επενδυτικό πρόγραμμα σε περισσότερα από 9 δισ. ευρώ, ήτοι, περίπου 30% υψηλότερα από τα 7 δισ. ευρώ του προηγούμενου σχεδίου.
Στην κορυφή των έργων βρίσκεται η ηλεκτρική διασύνδεση των Δωδεκανήσων, με προϋπολογισμό 2,96 δισ. ευρώ, ενώ ακολουθεί η διασύνδεση του Βορείου Αιγαίου, ύψους 1,42 δισ. ευρώ. Σημαντικές είναι επίσης η διασύνδεση Ελλάδας–Κύπρου, (GSΙ), με κόστος 1,93 δισ. ευρώ, καθώς και το δεύτερο coupling με την Ελλάδας–Ιταλίας. Για το τελευταίο έργο προβλέπονται να εκταμιευτούν 945 εκατ. ευρώ, από την πλευρά του ΑΔΜΗΕ, ενώ ο συνολικός προϋπολογισμός αναμένεται να είναι περίπου διπλάσιος, με το υπόλοιπο 50% να επιβαρύνει την ιταλική TERNA.
Η εικόνα που διαμορφώνεται είναι ξεκάθαρη. Ακόμη και με χαμηλότερη πρόβλεψη για την κατανάλωση, οι ανάγκες του ηλεκτρικού συστήματος παραμένουν υψηλές. Η διασύνδεση των νησιών, η ενσωμάτωση νέων μονάδων ΑΠΕ, η ενίσχυση των διεθνών ηλεκτρικών διασυνδέσεων και η διαχείριση των νέων φορτίων απαιτούν υποδομές με ορίζοντα δεκαετιών.
Παράλληλα, ο ΑΔΜΗΕ εκτιμά ότι οι Ανανεώσιμες Πηγές Ενέργειας θα αντιπροσωπεύουν περίπου το 74% της εγκατεστημένης ισχύος έως το 2036. Μια τέτοια εξέλιξη αυξάνει και τις απαιτήσεις για μεταφορά, ευστάθεια και ευελιξία του ηλεκτρικού συστήματος.
Η ιστορική εικόνα της ζήτησης
Τα στοιχεία που επεξεργάστηκε ο ΑΔΜΗΕ καταγράφουν μια σαφή αλλαγή τάσης στην κατανάλωση ηλεκτρικής ενέργειας. Την περίοδο 2000–2008 η συνολική καθαρή ζήτηση αυξανόταν σταθερά. Ακολούθησε η υποχώρηση που συνδέθηκε με την οικονομική κρίση, ενώ από το 2013 και μετά η ζήτηση κινείται σε γενικές γραμμές γύρω από τις 51 TWh.
Το 2019 η συνολική καθαρή ζήτηση στο ΕΣΜΗΕ ανήλθε σε 52,1 TWh, δηλαδή, αυξημένη κατά +1,24% σε σχέση με το 2018. Το 2020 μειώθηκε κατά -4,1%, λόγω της συρρίκνωσης της οικονομικής δραστηριότητας εξαιτίας της πανδημίας. Όταν η οικονομία επανεκκίνησε και ανέκαμψε η τουριστική κίνηση, η ζήτηση το 2021 έφθασε τις 52,3 TWh, σημειώνοντας άνοδο +4,7% έναντι του 2020.
Το 2024 διαμορφώθηκε σε περίπου 51,1 TWh, αυξημένη κατά +4% σε σχέση με το 2023, ενώ στο διάστημα Ιανουάριος-Σεπτέμβριος 2025 μειώθηκε κατά - 1% έναντι της αντίστοιχης περιόδου του προηγούμενου έτους.
Η ιστορική αυτή σταθερότητα εξηγεί, σε μεγάλο βαθμό, γιατί ο ΑΔΜΗΕ εμφανίζεται επιφυλακτικός απέναντι σε μια απότομη εκτίναξη της ζήτησης. Η ενεργειακή μετάβαση μπορεί να αλλάξει την τάση, όμως η ταχύτητα με την οποία θα συμβεί αυτό εξαρτάται από τις επενδύσεις, το κόστος των τεχνολογιών, τις υποδομές και την πραγματική διείσδυση του εξηλεκτρισμού στην οικονομία.
Τα data centers αλλάζουν την εξίσωση
Στο νέο σκηνικό προστίθεται ένας παράγοντας που αποκτά ολοένα μεγαλύτερη βαρύτητα: τα data centers. Ο ΑΔΜΗΕ παρακολουθεί την εξάπλωσή τους διεθνώς και προετοιμάζει μελέτες αξιολόγησης των διαθέσιμων περιθωρίων σύνδεσης νέων εγκαταστάσεων στο ΕΣΜΗΕ, σε συνεργασία με το ΥΠΕΝ, τη ΡΑΑΕΥ και τον ΔΕΔΔΗΕ.
Η διεθνής εμπειρία δείχνει ότι η συγκέντρωση μεγάλων ηλεκτρικών φορτίων απαιτεί ειδικότερο σχεδιασμό από τους Διαχειριστές Μεταφοράς και Διανομής. Δεν αρκεί η απλή εξέταση της διαθέσιμης ισχύος σε μια δεδομένη περιοχή. Απαιτούνται συντονισμός, προτεραιοποίηση των αιτημάτων σύνδεσης και εκτίμηση των επιπτώσεων στα δίκτυα.
Ιδιαίτερο ενδιαφέρον παρουσιάζει, μάλιστα, η προσέγγιση του ENTSO-E, που εξετάζει τα data centers όχι μόνο ως μεγάλους καταναλωτές, αλλά και ως δυνητικά ευέλικτους πόρους του ηλεκτρικού συστήματος. Ανάλογα με τα τεχνικά χαρακτηριστικά τους, μπορούν να συμβάλουν μέσω της μετατόπισης μη κρίσιμων φορτίων, της αξιοποίησης συστημάτων αποθήκευσης ή της συμμετοχής σε μηχανισμούς διαχείρισης συμφόρησης και άλλες υπηρεσίες υποστήριξης του δικτύου.
Το συμπέρασμα του ΑΔΜΗΕ είναι ότι η ανάπτυξη των data centers στην Ελλάδα χρειάζεται μακροπρόθεσμο και ολοκληρωμένο στρατηγικό σχεδιασμό. Η γεωγραφική κατανομή των νέων φορτίων, η εξέλιξη της ζήτησης, η διαθεσιμότητα παραγωγικής ισχύος, οι επενδύσεις σε δίκτυα και οι απαιτήσεις ευστάθειας πρέπει να εξετάζονται ενιαία.
Το στοίχημα, επομένως, δεν είναι απλώς να προβλεφθεί πόσες τεραβατώρες θα καταναλώνει η Ελλάδα το 2035. Είναι να διασφαλιστεί ότι το ηλεκτρικό σύστημα θα μπορεί να εξυπηρετήσει την ανάπτυξη της οικονομίας, από την ηλεκτροκίνηση και την πράσινη βιομηχανία έως τα data centers, χωρίς να μετατρέψει την ενεργειακή μετάβαση σε νέο περιορισμό για τις επενδύσεις.