Στην πρώτη ανάγνωση πρόκειται για ένα απολύτως τεχνικό ζήτημα: δηλαδή το ποσοστό της επένδυσης που θεωρείται ότι χρηματοδοτείται με δανειακά κεφάλαια (gearing ratio).
Στην πραγματικότητα, όμως, πίσω από το «gearing», κρύβεται ένα πολύ βαθύτερο ζήτημα: πόσο έσοδο θα αναγνωρίζεται στον ΑΔΜΗΕ, πόσο θα κοστίσει τελικά η διασύνδεση στους χρήστες των συστημάτων Ελλάδας και Κύπρου και ποιο μέρος του επενδυτικού κινδύνου θα αναλάβει ο Διαχειριστής και ποιο οι καταναλωτές.
Ο ΑΔΜΗΕ προτείνει σήμερα το gearing να διαμορφώνεται σε 50%-60% κατά την περίοδο κατασκευής και σε 40%-50% κατά την περίοδο ρυθμιστικής απόσβεσης, αντί του εύρους 60%-80% που είχε θεσπιστεί από την ΡΑΑΕΥ το 2024. Η μεταβολή δεν αφορά σε μια απλή λογιστική λεπτομέρεια, καθώς το «gearing» αποτελεί παράμετρο του WACC και, συνεπώς, επηρεάζει την απόδοση της Ρυθμιζόμενης Περιουσιακής Βάσης και τελικά το Επιτρεπόμενο Έσοδο του έργου.
Για να κατανοηθεί η σημερινή αντιπαράθεση, πρέπει να γυρίσουμε πίσω στο χρόνο. Τον Ιανουάριο του 2023 η ρυθμιστική αρχή Κύπρου (ΡΑΕΚ) ενέκρινε τη νέα μεθοδολογία αναπροσαρμογής των επιτρεπόμενων εσόδων και διατιμήσεων για τη γραμμή διασύνδεσης. Η απόφαση αποτέλεσε ουσιαστικά τη βάση πάνω στην οποία θα εδραζόταν το κυπριακό ρυθμιστικό μοντέλο του έργου.
Τον Ιούλιο του ίδιου έτους, όμως, οι δύο ρυθμιστικές αρχές προχώρησαν σε σημαντική αναθεώρηση της Συμφωνίας Διασυνοριακού Επιμερισμού Κόστους (CBCA). Το κόστος του έργου αυξήθηκε δραστικά, ενώ παράλληλα μετατέθηκε το χρονοδιάγραμμα ολοκλήρωσης. Σύμφωνα με τα στοιχεία των ρυθμιστικών αρχών, το αρχικά αποδεκτό κόστος των περίπου 1,5 δισ. ευρώ αυξήθηκε περίπου στα 1,9 δισ. ευρώ.
Το γεγονός αυτό επηρεάζει έκτοτε το αφήγημα του GSI, καθώς όσο αυξανόταν το κόστος και ο επενδυτικός κίνδυνος, τόσο περισσότερο ζωτικής σημασίας γινόταν η υπόθεση της ανάκτησης του κεφαλαίου από τους καταναλωτές.
Τον Οκτώβριο του 2023 ο ΑΔΜΗΕ ανέλαβε τον ρόλο του νέου Φορέα Υλοποίησης και Project Promoter του έργου, ενώ τον Νοέμβριο συστάθηκε η εταιρεία Great Sea Interconnector. Τον Δεκέμβριο δόθηκε στη Nexans η εντολή έναρξης των εργασιών για το καλώδιο. Με άλλα λόγια, το έργο περνούσε από τη φάση του σχεδιασμού στη φάση της πραγματικής επένδυσης.
Και εκεί ακριβώς είναι που το ρυθμιστικό ζήτημα απέκτησε κομβικό ρόλο. Ο ΑΔΜΗΕ έπρεπε να χρηματοδοτεί ένα έργο που δεν είχε ακόμη τεθεί σε λειτουργία, ενώ οι ρυθμιστικές αρχές έπρεπε να αποφασίσουν πότε και υπό ποιους όρους θα αναγνωρίζεται αυτό το κόστος.
Το επόμενο έτος, 2024, η ρυθμιστική διαφορά προσέλαβε την πραγματική της μορφή. Τον Απρίλιο, οι ΡΑΑΕΥ και ΡΑΕΚ ενέκριναν την ανάθεση στον ΑΔΜΗΕ των δικαιωμάτων και υποχρεώσεων του έργου, ενώ τον Ιούνιο η ΡΑΑΕΥ εξέδωσε απόφαση για τη μεθοδολογία υπολογισμού του Επιτρεπόμενου και Απαιτούμενου Εσόδου του έργου για το ελληνικό σκέλος.
Εκεί τέθηκε για πρώτη φορά το ζήτημα του περίφημου 60%-80%.
Η ΡΑΑΕΥ αιτιολόγησε την υψηλή μόχλευση με το επιχείρημα ότι ο ΑΔΜΗΕ, ως Διαχειριστής του Ελληνικού Συστήματος Μεταφοράς αλλά και ως φορέας υλοποίησης της διασύνδεσης, θα έπρεπε να αντλήσει περισσότερα δανειακά κεφάλαια για τη συγκεκριμένη επένδυση, καθώς παράλληλα έπρεπε να διαθέσει ίδια κεφάλαια για το μεγάλο επενδυτικό πρόγραμμα του ΕΣΜΗΕ. Για τον λόγο αυτό ορίστηκε gearing στα επίπεδα μεταξύ 60%-80%, υψηλότερο από το 45%-60% που ίσχυε για την κανονική δραστηριότητα μεταφοράς.
Από την άλλη πλευρά, όμως, όσο μεγαλύτερο είναι το αναγνωριζόμενο επίπεδο δανειακής μόχλευσης, τόσο επηρεάζεται το WACC και, κατ’ επέκταση, η ρυθμιζόμενη απόδοση και το έσοδο του έργου.
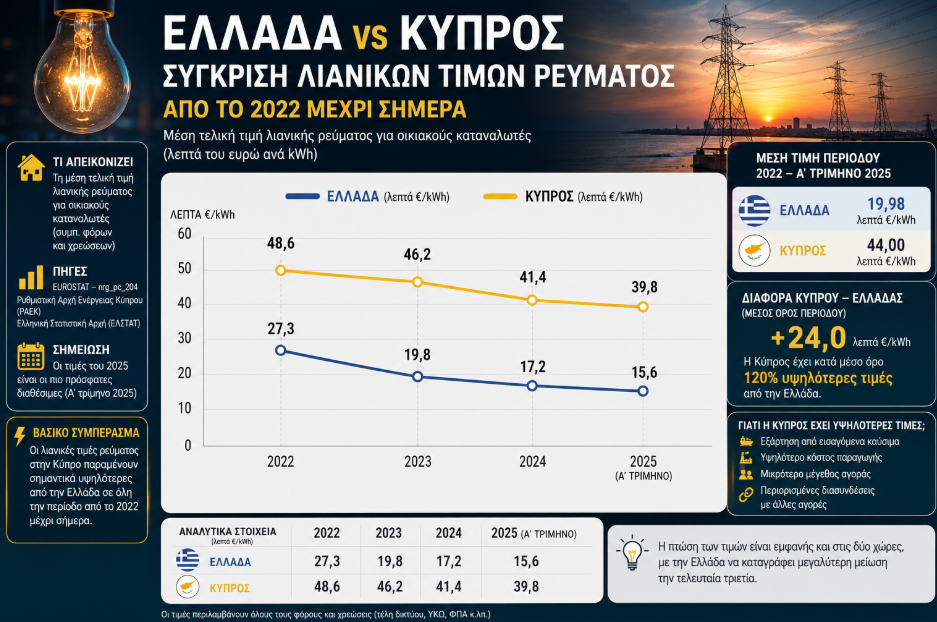
(Eπιμέλεια infographic: energia.gr)
Σε αυτό το σημείο βρίσκεται ο πυρήνας της διαφορετικής προσέγγισης της ΡΑΕΚ. Η κυπριακή αρχή θεωρεί ότι οι καταναλωτές δεν πρέπει να επιβαρύνονται για επενδύσεις που δεν έχουν ακόμη ολοκληρωθεί και δεν παρέχουν ακόμη υπηρεσία.
Αυτό δημιούργησε μια θεμελιώδη διαφορά αντίληψης. Ο ΑΔΜΗΕ ζητούσε ένα πλαίσιο που να επιτρέπει την ανάκτηση των εύλογων δαπανών και κατά την κατασκευαστική περίοδο. Η κυπριακή πλευρά ήταν πολύ πιο επιφυλακτική απέναντι στην ιδέα να αρχίσει η ανάκτηση των επενδυτικών δαπανών πριν από την εμπορική λειτουργία. Επρόκειτο, τελικά, για μια διαφωνία που αφορούσε στο ίδιο το μοντέλο χρηματοδότησης μιας διακρατικής υποδομής.
Το αδιέξοδο έγινε ακόμη πιο έντονο όταν μπήκε στο τραπέζι η χρηματοδότηση της κατασκευαστικής περιόδου.
Το φθινόπωρο του 2024 επιτεύχθηκε ο πολυπόθητος συμβιβασμός σε επίπεδο πολιτικών και ρυθμιστικών ηγεσιών. Η Κυπριακή Δημοκρατία δεσμεύτηκε να καταβάλειι 25 εκατ. ευρώ ετησίως, και συνολικά 125 εκατ. ευρώ για την περίοδο 2025-2029, ώστε να καλύπτονται οι αναγνωριζόμενες δαπάνες κατά την κατασκευή. Τα ποσά συνδέθηκαν με τα έσοδα από τις δημοπρασίες δικαιωμάτων εκπομπών και όχι με άμεση τελική επιβάρυνση των καταναλωτών.
Έτσι αποφεύχθηκε η άμεση σύγκρουση και διασώθηκε η χρηματοδοτική συνέχεια του έργου.
Το 2025 οι δύο ρυθμιστικές αρχές επιβεβαίωσαν τη στήριξή τους στον GSI. Ωστόσο, οι εκκρεμότητες στο οικονομικό σκέλος παρέμειναν.
Για την πρώτη ρυθμιστική περίοδο η ΡΑΑΕΥ ενέκρινε ανάκτηση εσόδου 7,1 εκατ. ευρώ για το έργο, ποσό που ενσωματώθηκε στο απαιτούμενο έσοδο του ΑΔΜΗΕ και άρχισε να ανακτάται μέσω των εθνικών μοναδιαίων χρεώσεων χρήσης συστήματος από την 1η Μαρτίου 2026.
Στην Κύπρο, αντίστοιχα, εγκρίθηκε για το 2025 ποσό 25 εκατ. ευρώ προς ανάκτηση από τον ΑΔΜΗΕ, στο πλαίσιο της συμφωνίας που είχε επιτευχθεί για την περίοδο κατασκευής.
Το γεγονός ότι ακόμη και το 2025 υπήρχαν, όμως, εκκρεμότητες για την ανάκτηση εσόδων, τις λειτουργικές δαπάνες και τη Σύμβαση Παραχώρησης δείχνει ότι το ζήτημα με το ρυθμιστικό κεφάλαιο του GSI παρέμενε ανοικτό.
Και τον Ιούλιο του 2025 η υπόθεση έφθασε ξανά σε οριακό σημείο, με δημοσιεύματα να κάνουν λόγο ακόμη και για κίνδυνο αναστολής πληρωμών προς τη Nexans εάν δεν προχωρούσε η αναγνώριση των απαιτούμενων εσόδων.
Κάπως έτσι φτάνουμε στο σήμερα (δείτε πρόσφατο σχόλιο και ανάλυση στο energia.gr). Ο ΑΔΜΗΕ ζητά από τη ΡΑΑΕΥ να εγκαταλείψει το ενιαίο εύρος 60%-80% και να περάσει σε ένα πιο δυναμικό μοντέλο που προβλέπει, 50%-60% κατά τη διάρκεια κατασκευής, και 40%-50% κατά την περίοδο της ρυθμιστικής απόσβεσης.
Το σκεπτικό είναι ότι ένα μεγάλο έργο υποδομής δεν έχει την ίδια κεφαλαιακή διάρθρωση κάθε χρόνο. Τα δάνεια εκταμιεύονται σταδιακά, καθώς προχωρούν οι επενδυτικές δαπάνες, ενώ στη συνέχεια αποπληρώνονται. Επομένως, υποστηρίζει ο ΑΔΜΗΕ, το «gearing» πρέπει να αποτυπώνει την πραγματική χρηματοδοτική εξέλιξη του έργου και όχι να εφαρμόζεται μηχανιστικά ένας ενιαίος συντελεστής.
Ο Διαχειριστής προτείνει μάλιστα η ΡΑΑΕΥ να καθορίζει το «gearing», πριν από κάθε Ρυθμιστική Περίοδο και για κάθε έτος χωριστά, λαμβάνοντας υπόψη το επενδυτικό και χρηματοδοτικό πρόγραμμα, το ανεξόφλητο χρέος, τις εκταμιεύσεις και αποπληρωμές και την υπολειπόμενη διάρκεια ζωής του έργου.
Επομένως, η νέα πρόταση δεν είναι απλώς μια αλλαγή στον τρόπο υπολογισμού ενός οικονομικού δείκτη, αλλά μια προσπάθεια να προσαρμοστεί το ρυθμιστικό μοντέλο στην πραγματική χρηματοοικονομική ζωή του έργου.
Η σημερινή συζήτηση για το «gearing», είναι το επόμενο επεισόδιο μιας τριετούς διαπραγμάτευσης για το ποιος αναλαμβάνει το ρίσκο για τον GSI, πότε ακριβώς το αναλαμβάνει και ποιος πληρώνει, τελικά, το λογαριασμό.
Αυτή τη φορά το παιχνίδι παίζεται στο γήπεδο της ΡΑΑΕΥ, η οποία καλείται, έως τις 11 Σεπτεμβρίου, να αποφασίσει εάν το νέο μοντέλο του ΑΔΜΗΕ μπορεί να συνδυάσει και τη τραπεζική βιωσιμότητα του έργου, και την προστασία των καταναλωτών.