Η Ουάσιγκτον έκανε το πρώτο βήμα στοχεύοντας περίπου σε 60 πρόσωπα, εταιρείες και πλοία στους τομείς της ναυτιλίας, της αεροπορίας, της τεχνολογίας, του χρυσού και των ψηφιακών στοιχείων ενεργητικού. Η πραγματική απειλή όμως, αφορά στις τράπεζες και τα χρηματοπιστωτικά ιδρύματα που διευκολύνουν το εμπόριο με την Τεχεράνη.
Και εδώ ακριβώς βρίσκεται το πρόβλημα. Όσο η Ουάσιγκτον εντείνει την πίεση, τόσο περισσότερο μετατρέπει το ιρανικό ζήτημα από διμερές πρόβλημα ΗΠΑ–Ιράν, σε παγκόσμιο οικονομικό ζήτημα.
Η Κίνα αγοράζει πάνω από το 80% του ιρανικού πετρελαίου που μεταφέρεται από τη θάλασσα. Οι ροές προς την Κίνα είχαν φτάσει νωρίτερα μέσα στο 2026 μέχρι και τα 1,58 εκατ. βαρέλια ημερησίως, αλλά υποχώρησαν στα περίπου 534.000 βαρέλια ημερησίως τον Αύγουστο, από 823.000 τον Ιούλιο.
Το Πεκίνο έχει δημιουργήσει εδώ και χρόνια ένα ολόκληρο παράλληλο σύστημα εμπορίας: μικρά διυλιστήρια, μεταφορτώσεις από πλοίο σε πλοίο, αλλαγές σημαίας και προέλευσης φορτίων, καθώς και συναλλαγές σε κινεζικό νόμισμα. Οι έως σήμερα αμερικανικές κυρώσεις έχουν περιορίσει επιμέρους δίκτυα, αλλά δεν έχουν εξαλείψει το εμπόριο καθαυτό.
Η πραγματική δοκιμασία θα έρθει σε περίπτωση που ο Λευκός Οίκος αποφασίσει να περάσει από τις μικρότερες εταιρείες στις μεγάλες κινεζικές τράπεζες. Εκεί το κόστος δεν θα αφορά πλέον μόνο το Ιράν. Θα αφορά στο ίδιο το παγκόσμιο χρηματοπιστωτικό σύστημα.
Το Ιράκ βρίσκεται ίσως στην πιο δύσκολη θέση. Το ιρανικό φυσικό αέριο είναι ζωτικής σημασίας για την παραγωγή ηλεκτρικής ενέργειας και η διακοπή του μπορεί να μετατραπεί γρήγορα σε πρόβλημα ηλεκτρικής επάρκειας.
Η Τουρκία βρίσκεται σε διαφορετική θέση. Οι εναλλακτικές πηγές της έχουν αυξηθεί, καθώς η Άγκυρα έχει ενισχύσει τις εισαγωγές LNG και τις προμήθειες από Ρωσία και Αζερμπαϊτζάν. Ωστόσο, η απώλεια του ιρανικού αερίου σημαίνει μεγαλύτερη εξάρτηση από LNG σε μια αγορά που ήδη πιέζεται.
Η Ινδία, από την άλλη, βλέπει το εμπόριό της με το Ιράν να συρρικνώνεται δραματικά. Το διμερές εμπόριο έχει υποχωρήσει περισσότερο από 90% από το 2018/19, ενώ οι νέες αμερικανικές κυρώσεις και η διακοπή των συναλλαγών μέσω Ντουμπάι απειλούν ακόμη και τις εναπομείνασες ροές ρυζιού, τσαγιού και φαρμακευτικών προϊόντων.
Και τα Ηνωμένα Αραβικά Εμιράτα έχουν πλέον τραβήξει γραμμή. Μετά την ένταση του Αυγούστου, το Άμπου Ντάμπι ανέστειλε τις εμπορικές, οικονομικές και χρηματοπιστωτικές συναλλαγές με το Ιράν.
Όλα αυτά έχουν ένα κοινό αποτέλεσμα: το κόστος της παράκαμψης των κυρώσεων αυξάνεται.
Και όταν αυξάνεται το κόστος μεταφοράς, ασφάλισης, χρηματοδότησης και προμήθειας ενέργειας, ο λογαριασμός στο τέλος περνά στον καταναλωτή.
Πού βρίσκεται σε όλα αυτά η Ελλάδα;
Η χώρα μας δεν είναι άμεσος εισαγωγέας ιρανικού πετρελαίου ή φυσικού αερίου και, επομένως, δεν βρίσκεται στην πρώτη γραμμή του κινδύνου των αμερικανικών δευτερογενών κυρώσεων. Τα ελληνικά διυλιστήρια έχουν επίσης διαφοροποιήσει σημαντικά τις πηγές προμήθειας αργού.
Αυτό είναι το πρώτο θετικό για την Ελλάδα, δηλαδή, ότι δεν εξαρτάται άμεσα από την ιρανική ενέργεια.
Το δεύτερο είναι ακόμη σημαντικότερο. Η χώρα μας έχει δημιουργήσει τα τελευταία χρόνια ένα πολύ πιο διαφοροποιημένο σύστημα φυσικού αερίου. Η Ρεβυθούσα παραμένει βασική πύλη LNG, ενώ το FSRU Αλεξανδρούπολης προσθέτει νέα δυνατότητα εισαγωγής και διακίνησης φυσικού αερίου προς την Ελλάδα και τη ΝΑ Ευρώπη. Και μπροστά μας έχουμε τον Κάθετο Διάδρομο, με ό,τι κι αν αυτό συνεπάγεται για την ενεργειακή ασφάλεια της χώρας.
Το 2025, οι εξαγωγές φυσικού αερίου από την Ελλάδα αυξήθηκαν κατά 196% σε σχέση με το 2024, ενώ το αμερικανικό LNG αποτέλεσε το 86% των ελληνικών εισαγωγών LNG.
Με άλλα λόγια, η ενεργειακή κρίση του Ιράν βρίσκει την Ελλάδα πολύ καλύτερα προετοιμασμένη από ό,τι το 2022.
Αλλά αυτό δεν σημαίνει ότι η Ελλάδα είναι προστατευμένη από τις συνέπειες.
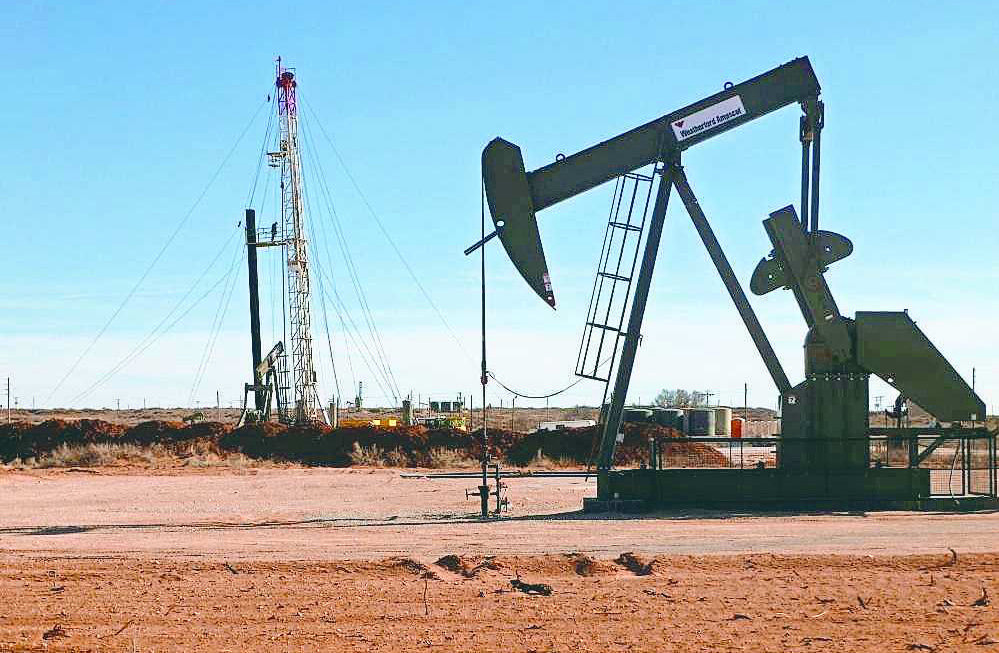
Ο πρώτος και μεγαλύτερος κίνδυνος προκύπτει από το πετρέλαιο και τα υγρά καύσιμα.
Η τιμή του Brent, του διεθνούς benchmark, κινείται σήμερα εγγύς των 92 δολαρίων ανά βαρέλι. Η αγορά, όμως, δεν τιμολογεί μόνο τις σημερινές ροές. Τιμολογεί τον κίνδυνο της επόμενης ημέρας.
Και εκεί, η εικόνα είναι δυσοίωνη. Τα αποθέματα ασφαλείας έχουν μειωθεί, τα παγκόσμια αποθέματα πετρελαίου έχουν υποχωρήσει και η διέλευση των Στενών του Ορμούζ παραμένει «σφιχτή». Το Reuters επισημαίνει ότι, εάν συνεχιστεί η εξάντληση των αποθεμάτων και η ένταση στην περιοχή, το Brent θα μπορούσε να επιστρέψει πάνω από τα 100 δολάρια.
Αυτό σημαίνει για τη χώρα μας προβλήματα με τις τιμές της βενζίνης, του ντίζελ, των μεταφορών, των τροφίμων. Όλα τούτα συμποσούνται σε μια νέα άνοδο του πληθωρισμού σε μια κοινωνία που έχει υποστεί σοβαρό οικονομικό πλήγμα από το 2022 και εντεύθεν.
Σύμφωνα με εκτιμήσεις, οι Έλληνες καταναλωτές επιβαρύνθηκαν με περισσότερα από 400 εκατ. ευρώ πρόσθετο κόστος για τη βενζίνη και το ντίζελ κίνησης και θέρμανσης κατά το πρώτο διάστημα της κρίσης.
Επομένως, μια νέα παρατεταμένη άνοδος του Brent πάνω από τα 100 δολάρια θα μπορούσε να αναζωπυρώσει την πίεση στην αντλία, ακριβώς τη στιγμή που η κυβέρνηση επιχειρεί να αποκλιμακώσει το κόστος των καυσίμων.
Το δεύτερο ρίσκο αφορά στο φυσικό αέριο και στο ηλεκτρικό ρεύμα, όπου υπάρχει μια πιο σύνθετη κατάσταση.
Η Ευρώπη βαίνει προς τη χειμερινή περίοδο με χαμηλότερα αποθέματα φυσικού αερίου από πέρυσι. Στις 20 Αυγούστου οι αποθήκες βρίσκονταν περίπου στο 62% της χωρητικότητας, έναντι 74% την αντίστοιχη περίοδο του 2025. Η Κομισιόν θεωρεί, πάντως, ότι δεν συντρέχει άμεσος κίνδυνος επάρκειας.
Το πρόβλημα είναι ότι η Ευρώπη χρειάζεται να αγοράσει περισσότερο LNG ακριβώς σε μια περίοδο κατά την οποία η παγκόσμια αγορά LNG έχει γίνει ακριβότερη και πιο ανταγωνιστική.
Οι τιμές φυσικού αερίου στην Ευρώπη θα μπορούσαν να κινηθούν προς ή και πάνω από τα επίπεδα των 22 δολαρίων/MMBtu στο τέταρτο τρίμηνο, σύμφωνα με πρόσφατες εκτιμήσεις που επικαλείται το Reuters.
Για την Ελλάδα αυτό σημαίνει πιθανή νέα πίεση στο κόστος ηλεκτροπαραγωγής όταν οι μονάδες φυσικού αερίου χρειάζεται να καλύψουν τη ζήτηση.
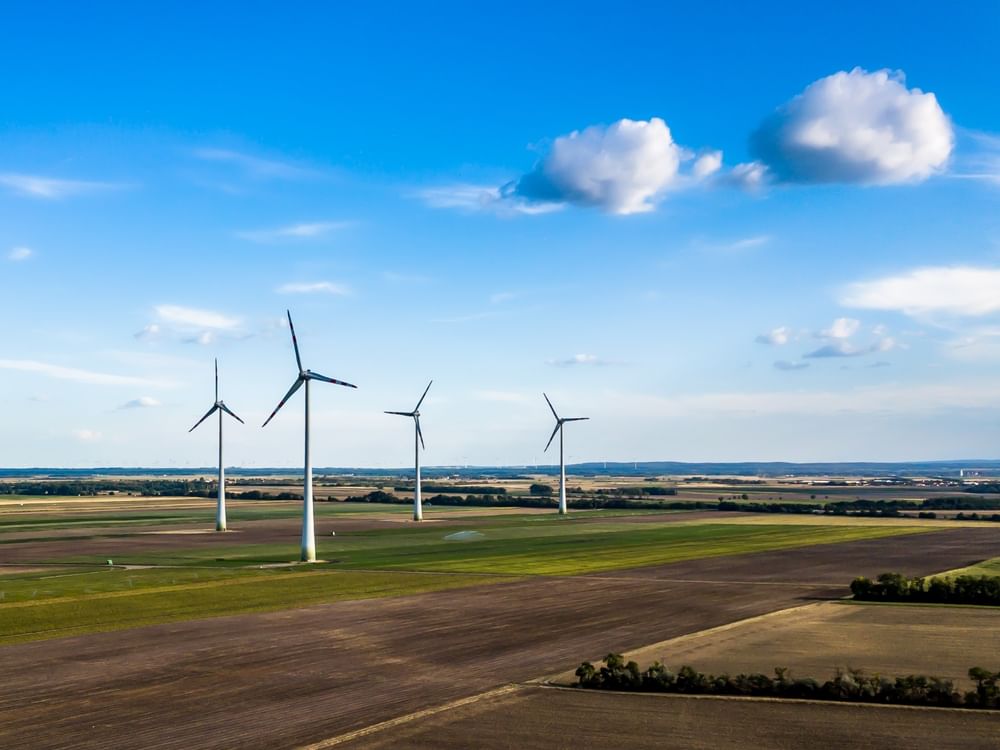
Ωστόσο, η χώρα μας έχει φροντίσει να ορθώσει μια νέα γραμμή άμυνας. Τις ΑΠΕ!
Όσο μεγαλύτερη είναι η παραγωγή από αιολικά και φωτοβολταϊκά, τόσο μικρότερη είναι η ανάγκη να χρησιμοποιηθεί ακριβό φυσικό αέριο για την παραγωγή ηλεκτρισμού. Και όσο περισσότερο λειτουργούν οι διασυνδέσεις, τόσο μεγαλύτερη είναι η δυνατότητα της Ελλάδας να αξιοποιεί το πλεόνασμα πράσινης παραγωγής ή να εισάγει ηλεκτρισμό όταν αυτό είναι οικονομικά συμφέρον.
Όσον αφορά στην ελληνική ναυτιλία, που είναι κυρίαρχη δύναμη στη μεταφορά πετρελαίου και LNG, υπάρχει ο κίνδυνος από την αύξηση των ναύλων, των ασφαλίστρων και των αποστάσεων που μπορεί να πλήξει τα έσοδα των εταιρειών του κλάδου.
Και ασφαλώς, υπάρχει ο κίνδυνος για τα σκάφη καθαυτά κα τα πληρώματά τους, όπως φάνηκε και από το περιστατικό με το ελληνόκτητο πλοίο μεταφοράς LNG, GasLog Shanghai, στο τέλος Ιουλίου, κατά την έξοδό του από τα Στενά του Ορμούζ.
Συνοπτικά, για τη χώρα μας το ερώτημα δεν είναι αν μπορεί να αποφύγει τις συνέπειες από ένα νέο διεθνές ενεργειακό σοκ. Είναι βέβαιο ότι δεν μπορεί. Το ζήτημα είναι αν μπορεί να διασφαλίσει πως την επόμενη φορά που η Μέση Ανατολή αποτελέσει το θέατρο της επόμενης μεγάλης κρίσης, θα είμαστε σε θέση να πληρώσουμε λιγότερο κόστος από τους άλλους…