κυμαίνονται από 126,26 ευρώ/MWh, στην Βουλγαρία, μέχρι 173,39 ευρώ/MWh στην Ιταλία, ενώ οι παραδοσιακά φθηνότερες, στην Ιβηρική και στην Γαλλία, κυμαίνονται μεταξύ 140 και 146 ευρώ/MWh.
Πίσω στη χώρα μας, η μέγιστη τιμή στη διάρκεια του 24ώρου διαμορφώθηκε στα 173,02 ευρώ/MWh, ενώ η ελάχιστη έπεσε ξανά σε αρνητικό έδαφος (-0,01 ευρώ/MWh).
Σημειώνουμε ότι η χονδρεμπορική τιμή αυξήθηκε κατά 1% σε σχέση με την αμέσως προηγούμενη ημέρα.
Παράλληλα, η συνολική ζήτηση διαμορφώθηκε στις 443,18 GWh, ενώ στα μερίδια καυσίμου στο ενεργειακό μείγμα, οι ΑΠΕ κυριαρχούν με 63,7%, το φυσικό αέριο συμβάλει κατά ένα μόλις 27,9%, τα μεγάλα υδροηλεκτρικά παρείχαν το 5,0%, οι εισαγωγές κάλυψαν το 1,0% και τέλος η παραγωγή από λιγνίτη μηδενίστηκε.
Τέλος, οι εξαγωγές έφθασαν στις 56,180 MWh και οι εισαγωγές στις 2,254 MWh.
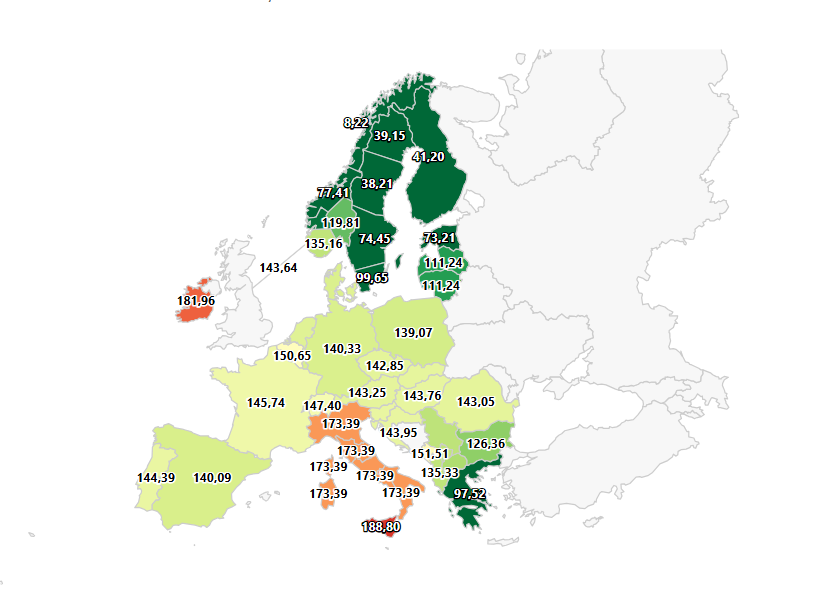
(Χάρτης χονδρεμπορικών τιμών ηλεκτρικής ενέργειας στην Ευρώπη, 14/8/2026. Πηγή:www.energy-charts.info/chart)
Σε αυτό, λοιπόν, το εξαιρετικά δύσκολο περιβάλλον, με τη ΝΑ, την Κεντρική αλλά και την Δυτική Ευρώπη να βρίσκονται αντιμέτωπες με ένα νέο κύμα πιέσεων στην αγορά ηλεκτρισμού, η Ελλάδα, μπορεί να διατείνεται ότι διαχειρίζεται σε πολύ ικανοποιητικό βαθμό, μια πολύ-επίπεδη κρίση στην ενέργεια.
Θυμηθείτε: Η ελληνική χονδρεμπορική αγορά ηλεκτρισμού έχει βιώσει τα τελευταία χρόνια μια πραγματική επανάσταση.
Οι Ανανεώσιμες Πηγές Ενέργειας αποκτούν ολοένα και μεγαλύτερο βάρος στο ενεργειακό μείγμα και λειτουργούν, καιρού επιτρέποντος, ως σημαντικό ανάχωμα στις πιέσεις των τιμών.
Το 2022, στην κορύφωση της ευρωπαϊκής ενεργειακής κρίσης, μετά τη ρωσική εισβολή στην Ουκρανία και την εκτίναξη του κόστους του φυσικού αερίου, η μέση τιμή στη χονδρεμπορική αγορά ηλεκτρισμού της Ελλάδας είχε εκτοξευθεί στα 279,8 ευρώ/MWh. Ήταν μια χρονιά κατά την οποία η Ελλάδα βρέθηκε μεταξύ των ακριβότερων αγορών ηλεκτρισμού της Ευρώπης, με την ετήσια μέση τιμή να είναι αυξημένη κατά περίπου 141% σε σχέση με το 2021.
Για να γίνει αντιληπτό το μέγεθος της μεταβολής, αρκεί μία σύγκριση: τον Αύγουστο του 2022, έναν από τους πιο δραματικούς μήνες της κρίσης, η μέση χονδρεμπορική τιμή στην Ελλάδα έφθασε περίπου τα 436,8 ευρώ/MWh!
Η εικόνα άλλαξε θεαματικά το 2023. Η αποκλιμάκωση των διεθνών τιμών του φυσικού αερίου, η υποχώρηση των πιέσεων στις ενεργειακές αγορές και η σταδιακή προσαρμογή του ευρωπαϊκού συστήματος στις νέες συνθήκες οδήγησαν τη μέση ελληνική χονδρεμπορική τιμή περίπου στα 119,1 ευρώ/MWh. Με άλλα λόγια, μέσα σε μόλις έναν χρόνο η μέση τιμή μειώθηκε κατά περίπου 57%.
Και η αποκλιμάκωση συνεχίστηκε το 2024, όταν η μέση τιμή της ελληνικής αγοράς διαμορφώθηκε περίπου στα 100,9 ευρώ/MWh, δηλαδή περίπου 15% χαμηλότερα από το 2023 και σχεδόν 64% χαμηλότερα από το 2022.
Ωστόσο, το 2024 έδειξε και κάτι ακόμη, ότι η εποχή των ακραίων τιμών δεν έχει περάσει οριστικά. Η ελληνική αγορά μπορεί να έχει απομακρυνθεί σημαντικά από τα επίπεδα του 2022, παρέμεινε όμως ευάλωτη στις επιπτώσεις της υψηλής ζήτησης, των ακραίων θερμοκρασιών, της περιορισμένης υδροηλεκτρικής παραγωγής και της αυξημένης ανάγκης για ηλεκτροπαραγωγή από φυσικό αέριο.
Η Ευρωπαϊκή Επιτροπή επισημαίνει χαρακτηριστικά ότι η μέση χονδρεμπορική τιμή στην Ελλάδα το 2024 ήταν 100,7 ευρώ/MWh, έναντι 84,7 ευρώ/MWh στην Ε.Ε., με τη χώρα μας να βρίσκεται στην έκτη υψηλότερη θέση μεταξύ των κρατών-μελών.
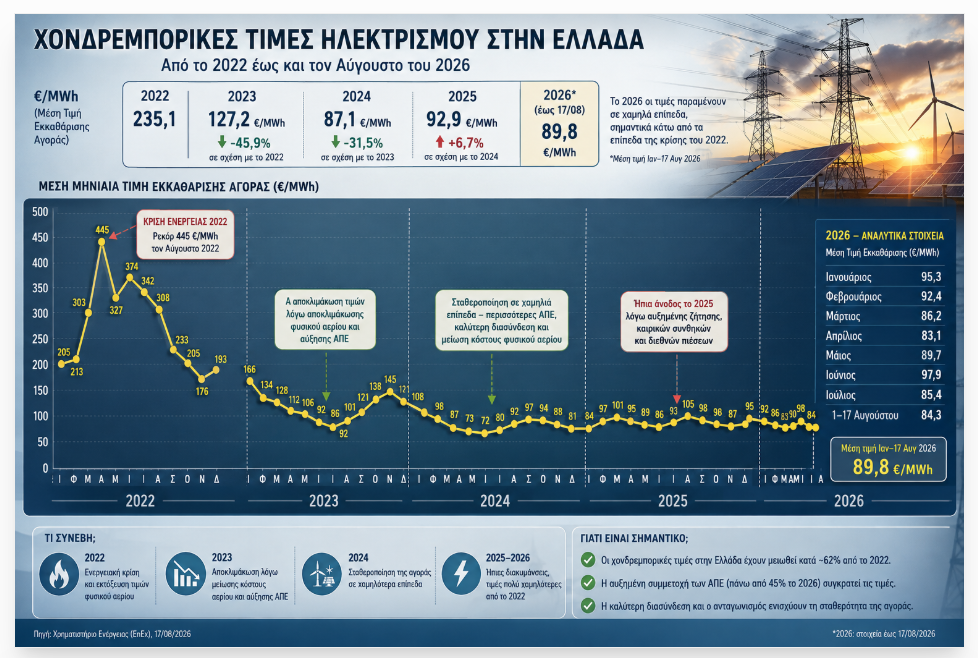
(Επιμέλεια infographic: energia.gr)
Σήμερα, παρά το γεγονός ότι η Ελλάδα δεν έχει απαλλαγεί από τις υψηλές τιμές στην ενέργεια διαθέτει εν τούτοις, ένα πολύ διαφορετικό ενεργειακό μείγμα σε σχέση με το 2022.
Τον Ιούλιο του 2026, οι ΑΠΕ αντιπροσώπευαν το 54% του μείγματος ηλεκτροπαραγωγής, ενώ μαζί με τα μεγάλα υδροηλεκτρικά η συμμετοχή των μη ορυκτών πηγών έφθανε το 61%. Το φυσικό αέριο περιορίστηκε στο 35% και ο λιγνίτης στο 4%.
Η διαφορά από το παρελθόν είναι εμφανής. Όσο περισσότερη φθηνή πράσινη ηλεκτροπαραγωγή εισέρχεται στο σύστημα, τόσο μεγαλύτερη είναι η δυνατότητα περιορισμού της ανάγκης για ακριβότερη θερμική παραγωγή, ιδιαίτερα όταν η ζήτηση δεν βρίσκεται στα υψηλότερα επίπεδα.
Ασφαλώς, η μεγάλη διείσδυση των ΑΠΕ δημιουργεί νέες απαιτήσεις, όπως περισσότερες μονάδες αποθήκευσης, ισχυρότερα δίκτυα, καλύτερες διασυνδέσεις και μεγαλύτερη ευελιξία του συστήματος.
Δεν αρκεί να παράγεται φθηνή πράσινη ενέργεια. Πρέπει να μπορεί να μεταφέρεται και να αποθηκεύεται όταν πραγματικά χρειάζεται. Και αυτό είναι και το μεγάλο στοίχημα της επόμενης ημέρας.
Εν τω μεταξύ, η μέση ΤΕΑ ανήλθε τον περασμένο μήνα, Ιούλιο, στα 110 ευρώ/MWh, ήτοι, αυξημένη κατά 18% σε σχέση με τον Ιούνιο και κατά 9% από τον αντίστοιχο μήνα το 2025. Παρά την άνοδο, όμως, το επίπεδο τιμών απέχει παρασάγγας από εκείνο του 2022.
Και αυτό έχει ιδιαίτερη σημασία, επειδή η φετινή θερινή περίοδος δοκιμάζει για άλλη μια φορά τις αντοχές του συστήματος. Υψηλές θερμοκρασίες, αυξημένη ζήτηση λόγω κλιματισμού και ταυτόχρονα μεγάλη ανάγκη για ευελιξία κατά τις ώρες που η ηλιακή παραγωγή υποχωρεί.
Η Ελλάδα, επομένως, βρίσκεται σε μια σαφώς καλύτερη θέση από εκείνη στην οποία βρισκόταν πριν από τέσσερα χρόνια. Από τα 279,8 ευρώ/MWh του 2022 πέρασε στα 119,1 ευρώ/MWh το 2023 και περίπου στα 100,9 ευρώ/MWh το 2024. Και σήμερα, παρά τις νέες πιέσεις, κινείται σε επίπεδα πολύ χαμηλότερα από την κορύφωση της ενεργειακής κρίσης.
Τα ελληνικά αιολικά πάρκα, τα φωτοβολταϊκά και γενικότερα η πλεονάζουσα πράσινη παραγωγή προσφέρουν πλέον ένα σημαντικό «μαξιλάρι» στην αγορά. Το επόμενο βήμα είναι ο μετασχηματισμός της πράσινης παραγωγής σε σταθερά χαμηλότερο ενεργειακό κόστος για επιχειρήσεις και νοικοκυριά.
Και αυτό δεν θα κριθεί μόνο από το πόση νέα ισχύς ΑΠΕ θα εγκατασταθεί., αλλά από το πόσο γρήγορα θα προχωρήσουν οι επενδύσεις σε αποθήκευση, δίκτυα και διασυνδέσεις.