επειδή το νέο μοντέλο σχεδιάστηκε για να διορθώσει τις αδυναμίες που οδήγησαν στην ουσιαστική αποτυχία των προηγούμενων δημοπρασιών των προϊόντων Route 1, Route 2 και Route 3 (πρόκειται για τυποποιημένα προϊόντα μεταφορικής δυναμικότητας φυσικού αερίου που δημιουργήθηκαν στο πλαίσιο του Κάθετου Διαδρόμου για να διευκολύνουν τη μεταφορά φυσικού αερίου από την Ελλάδα προς τις χώρες που βρίσκονται στα βόρεια σύνορά της. Η βασική ιδέα είναι ότι αντί ένας προμηθευτής να αγοράζει χωριστά δυναμικότητα σε κάθε αγωγό και σε κάθε διασυνοριακό σημείο, αγοράζει ένα ενιαίο προϊόν που καλύπτει ολόκληρη τη διαδρομή).
Η εμπειρία των τελευταίων μηνών κατέδειξε ότι, παρά το έντονο πολιτικό ενδιαφέρον για τη δημιουργία ενός νέου διαδρόμου μεταφοράς φυσικού αερίου προς την Κεντρική και Ανατολική Ευρώπη, το εμπορικό μοντέλο δεν ανταποκρινόταν στις ανάγκες της αγοράς. Οι προμηθευτές καλούνταν να δεσμεύσουν δυναμικότητα με σχετικά υψηλό κόστος διαμετακόμισης, το οποίο περιόριζε σημαντικά την ανταγωνιστικότητα των φορτίων LNG που εισέρχονταν από την Ελλάδα.
Την ίδια στιγμή, τα διαθέσιμα προϊόντα είχαν μηνιαία διάρκεια, γεγονός που δυσχέραινε τον μακροπρόθεσμο εμπορικό σχεδιασμό των εταιρειών. Για μεγάλους εισαγωγείς και traders, η εξασφάλιση τροφοδοσίας προς αγορές όπως η Ρουμανία, η Μολδαβία ή η Ουκρανία απαιτεί προβλεψιμότητα αρκετών μηνών και όχι αποσπασματικές μηνιαίες δεσμεύσεις, οι οποίες αυξάνουν το εμπορικό και χρηματοοικονομικό ρίσκο.
Καθοριστικό, ωστόσο, αποδείχθηκε ένα ακόμη μειονέκτημα. Οι ενδιαφερόμενοι δεν μπορούσαν να εξασφαλίσουν με μία ενιαία διαδικασία δυναμικότητα σε ολόκληρη τη διαδρομή από την Ελλάδα έως την Ουκρανία. Αντίθετα, έπρεπε να βασίζονται στη διαθεσιμότητα χωρητικότητας σε κάθε επιμέρους διασυνοριακό σημείο, γεγονός που δημιουργούσε τον κίνδυνο να δεσμεύσουν δυναμικότητα σε ένα τμήμα της διαδρομής χωρίς να μπορούν τελικά να ολοκληρώσουν τη μεταφορά. Με άλλα λόγια, η αλυσίδα μεταφοράς ήταν τόσο ισχυρή όσο ο πιο αδύναμος κρίκος της, κάτι που λειτούργησε αποτρεπτικά για πολλούς δυνητικούς χρήστες.
Αυτές ακριβώς τις στρεβλώσεις επιχειρεί να θεραπεύσει το νέο εμπορικό πλαίσιο, στο οποίο κατέληξαν, ύστερα από πολύμηνες διαπραγματεύσεις, οι Διαχειριστές Συστημάτων Μεταφοράς φυσικού αερίου της Ελλάδας, της Βουλγαρίας, της Ρουμανίας, της Μολδαβίας και της Ουκρανίας, σε συνεργασία με τις εθνικές ρυθμιστικές αρχές και την Ευρωπαϊκή Επιτροπή.
Το νέο ετήσιο προϊόν συνδυάζει σημαντικά μειωμένα τέλη διαμετακόμισης με τη δυνατότητα ενιαίας δέσμευσης δυναμικότητας σε όλα τα διασυνοριακά σημεία της διαδρομής, από την Ελλάδα έως την Ουκρανία, προσφέροντας στους χρήστες μεγαλύτερη εμπορική ασφάλεια και προβλεψιμότητα.
Η δυναμικότητα που θα δεσμευθεί αφορά μεταφορές φυσικού αερίου οι οποίες θα ξεκινήσουν από τον Οκτώβριο του 2026, με την έναρξη του νέου ευρωπαϊκού έτους αερίου 2026-2027, ενώ η φυσική παράδοση των ποσοτήτων έχει προγραμματιστεί για τις 26 Οκτωβρίου.
Σύμφωνα με πληροφορίες, υπάρχουν ενδείξεις ότι η σημερινή δημοπρασία μπορεί να οδηγήσει σε δεσμεύσεις που θα προσεγγίσουν το 30% των περίπου 100 GWh που προσφέρονται, με τη ΔΕΠΑ Εμπορίας και τη Bulgargaz να συγκαταλέγονται μεταξύ των εταιρειών που εξετάζουν τη συμμετοχή τους. Από ελληνικής πλευράς, το σημείο εξόδου του φυσικού αερίου είναι το Σιδηρόκαστρο με προορισμό την Κουλάτα της Βουλγαρίας.
Ο κύκλος των νέου τύπου δημοπρασιών θα συνεχιστεί το επόμενο διάστημα με μηνιαία και τριμηνιαία προϊόντα, ώστε οι χρήστες να μπορούν να επιλέγουν τον χρονικό ορίζοντα που ανταποκρίνεται καλύτερα στις εμπορικές τους ανάγκες.
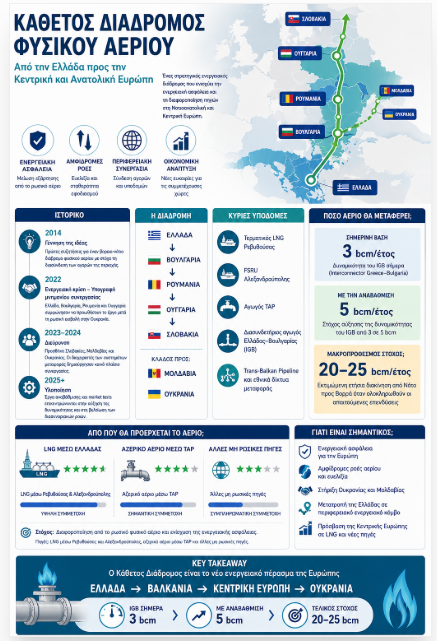
(Επιμέλεια infographic: energia.gr)
Το φυσικό αέριο που θα διοχετεύεται μέσω του Κάθετου Διαδρόμου θα προέρχεται κυρίως από αμερικανικό LNG που εκφορτώνεται στους τερματικούς σταθμούς της Ρεβυθούσας και της Αλεξανδρούπολης, ενώ συμπληρωματικές ποσότητες θα προέρχονται μέσω του αγωγού TAP.
Το νέο εμπορικό μοντέλο συνοδεύεται και από σημαντική ενίσχυση των φυσικών υποδομών. Η ολοκλήρωση των έργων αναβάθμισης του βουλγαρικού συστήματος μεταφοράς φυσικού αερίου αύξησε τη δυναμικότητα του δικτύου κατά περίπου 50%, ανεβάζοντας την ετήσια δυνατότητα μεταφοράς στο τμήμα Ελλάδας-Βουλγαρίας στα 3,1 δισ. κυβικά μέτρα από 2,4 δισ. κυβικά μέτρα.
Παράλληλα, ο σχεδιασμός του Κάθετου Διαδρόμου αποκτά ευρύτερη περιφερειακή διάσταση. Εκτός από τη διαδρομή προς Βουλγαρία, Ρουμανία, Μολδαβία και Ουκρανία, προωθείται η επέκταση προς τη Βόρεια Μακεδονία, με το ελληνικό τμήμα να αναμένεται να ολοκληρωθεί στα τέλη του 2026 και το αντίστοιχο στη γειτονική χώρα στα τέλη του 2027.
Ενδιαφέρον για διασύνδεση έχει εκδηλώσει και η Βοσνία-Ερζεγοβίνη, ενώ στον σχεδιασμό περιλαμβάνεται και η σύνδεση με τη Σερβία, ενισχύοντας τον στόχο να μετατραπεί ο Κάθετος Διάδρομος στη βασική ενεργειακή αρτηρία τροφοδοσίας τόσο των ανατολικών όσο και των δυτικών Βαλκανίων.
Η σημασία του εγχειρήματος αποκτά ακόμη μεγαλύτερο βάρος καθώς η Ευρωπαϊκή Ένωση προχωρά στην πλήρη διακοπή των εισαγωγών ρωσικού φυσικού αερίου από την 1η Ιανουαρίου 2028, γεγονός που καθιστά κρίσιμη τη δημιουργία αξιόπιστων εναλλακτικών οδεύσεων για τον εφοδιασμό της Νοτιοανατολικής και Ανατολικής Ευρώπης.
Σημειώνουμε ότι ο υπουργός Περιβάλλοντος και Ενέργειας, Σταύρος Παπασταύρου, έχει χαρακτηρίσει τον Κάθετο Διάδρομο ως ένα έργο που αποτελεί μια μόνιμη αρτηρία ενεργειακής ασφάλειας, και το οποίο ενισχύει την πολιτική απεξάρτησης της Ευρώπης από το ρωσικό φυσικό αέριο.