αποδεικνύεται καθοριστικός παράγοντας για τη διαμόρφωση των τιμών στη χονδρεμπορική αγορά.
Αυτή η εξέλιξη συνδέεται άμεσα με τη νέα άνοδο του φυσικού αερίου στον ολλανδικό κόμβο, TTF, καθώς η κλιμάκωση της έντασης στην Μέση Ανατολή, έχει επαναφέρει τις τιμές εγγύς των 50 ευρώ/MWh (στις 08:55, η τιμή του συμβολαίου φυσικού αερίου, για παραδόσεις Ιουλίου, κινείται, ενδοσυνεδριακά, στα 50,350 ευρώ/MWh, με πτώση -1,83%).
Το αποτέλεσμα είναι η χονδρεμπορική τιμή στον ηλεκτρισμό να διατηρείται σταθερά πάνω από το φράγμα των 100 ευρώ/MWh τις τελευταίες ημέρες.
Σήμερα, Πέμπτη 11 Ιουνίου, η Τιμή Εκκαθάρισης Αγοράς, της Αγοράς Επόμενης Ημέρας διαμορφώνεται στα 100,74 ευρώ/MWh, με υποχώρηση από τα 104,15 ευρώ/MWh την Τετάρτη και από τα 114,46 ευρώ/MWh την αμέσως προηγούμενη ημέρα, Τρίτη.
Πρόκειται για επίπεδα που προκαλούν προβληματισμό, δεδομένου ότι καταγράφονται εν μέσω συνθηκών υψηλής παραγωγής από ΑΠΕ.
Η εικόνα του ενεργειακού μείγματος εξηγεί σε μεγάλο βαθμό τη συμπεριφορά της αγοράς. Το φυσικό αέριο συμμετέχει στο μείγμα ηλεκτροπαραγωγής με ποσοστό 33,55%, και διατηρεί, ουσιαστικά, το ρόλο του ρυθμιστή των τιμών, σε μια περίοδο αυξημένης ζήτησης.
Ταυτόχρονα, οι εξαγωγές ηλεκτρικής ενέργειας παραμένουν σχετικά περιορισμένες, στο 11%, ενώ η συμβολή των μεγάλων υδροηλεκτρικών μονάδων της ΔΕΗ διαμορφώνεται μόλις στο 5,78%, προφανώς υπό το πρίσμα της ανάγκης διατήρησης αποθεμάτων για λόγους ασφάλειας εφοδιασμού. Ο λιγνίτης συμμετέχει με 4,6% και οι μονάδες αποθήκευσης με μπαταρίες με μόλις 0,28%.
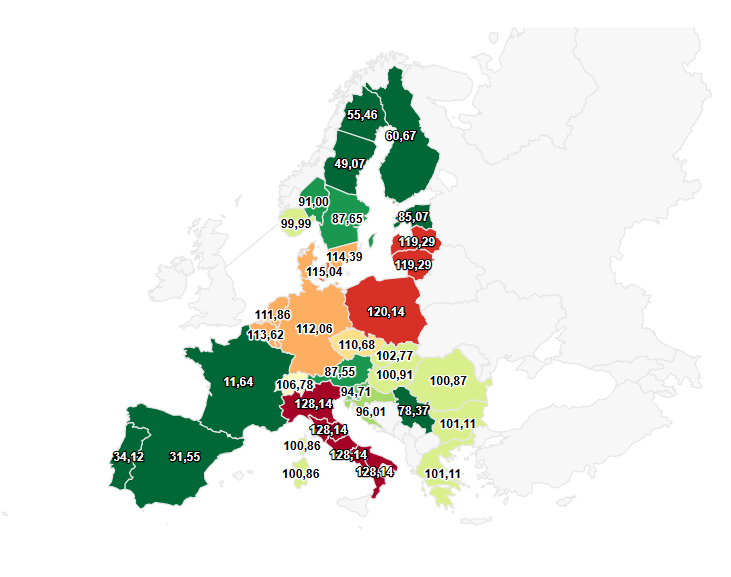
(Xάρτης χονδρεμπορικών τιμών ηλεκτρισμού στην Ευρώπη, 11 Ιουνίου 2026. Πηγή: www.energy-charts.info)
Η κατάσταση δεν αποτελεί αποκλειστικά ελληνικό φαινόμενο. Αντίστοιχες πιέσεις καταγράφονται σε πολλές ευρωπαϊκές αγορές, ιδιαίτερα σε όσες παραμένουν εξαρτημένες από το φυσικό αέριο για την ηλεκτροπαραγωγή τους. Οι τιμές στην Βουλγαρία κινούνται στα ίδια επίπεδα με την Ελλάδα, (100,74 ευρώ/MWh), ενώ στην Ρουμανία και την Ουγγαρία διαμορφώνονται εγγύς των 101 ευρώ/MWh.
Στην Γερμανία, η χονδρεμπορική τιμή στον ηλεκτρισμό υπερβαίνει τα 112 ευρώ/MWh.
Στον αντίποδα, χώρες με διαφορετικό παραγωγικό μοντέλο εμφανίζουν σαφώς χαμηλότερες τιμές. Η Γαλλία, χάρη στη μεγάλη συμμετοχή της πυρηνικής ενέργειας, καταγράφει τιμές μόλις 11,64 ευρώ/MWh, ενώ η Ισπανία και η Πορτογαλία, αξιοποιώντας εκτεταμένα τις ΑΠΕ, κινούνται στην περιοχή των 35 ευρώ/MWh. Αντίθετα, η Ιταλία, η οποία εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από το φυσικό αέριο, παραμένει η ακριβότερη μεγάλη αγορά της περιοχής με τιμή στα 128,14 ευρώ/MWh.
Αυτή είναι η εικόνα της αγοράς σε μια χρονική περίοδο κατά την οποία η Ευρώπη βρίσκεται στη διαδικασία αναπλήρωσης των αποθεμάτων φυσικού αερίου για τον επόμενο χειμώνα.
Με τα συμβόλαια Ιουλίου στο TTF να έχουν κλείσει στα 50,28 ευρώ/MWh, δηλαδή περίπου 20 ευρώ υψηλότερα από τα επίπεδα που επικρατούσαν πριν από την έναρξη της κρίσης στη Μέση Ανατολή, γίνεται σαφές ότι οι γεωπολιτικοί κίνδυνοι εξακολουθούν να καθορίζουν τις ενεργειακές ισορροπίες. Και όσο το φυσικό αέριο διατηρεί αυτόν τον ρόλο στο ευρωπαϊκό σύστημα ηλεκτροπαραγωγής, οι διακυμάνσεις στις διεθνείς αγορές θα συνεχίσουν να μεταφέρονται σχεδόν αυτόματα στους λογαριασμούς ηλεκτρικής ενέργειας.
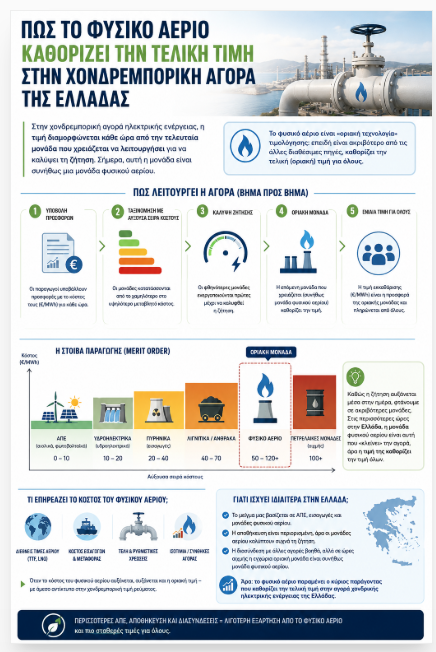
(Eπιμέλεια infographic, energia.gr)
Παρά τη σημαντική αποκλιμάκωση που έχει καταγραφεί τα τελευταία δύο χρόνια, το κόστος του ηλεκτρικού ρεύματος για τα ελληνικά νοικοκυριά εξακολουθεί να κινείται σε επίπεδα αισθητά υψηλότερα από εκείνα που επικρατούσαν πριν από την ενεργειακή μετάβαση και την επιβολή του κόστους άνθρακα. Τον Ιούνιο του 2026, η τελική τιμή της κιλοβατώρας διαμορφώνεται κατά μέσο όρο μεταξύ 0,12 και 0,16 ευρώ, δηλαδή περίπου διπλάσια σε σχέση με το 2008, όταν η παραγωγή βασιζόταν κυρίως στον φθηνό εγχώριο λιγνίτη και οι επιβαρύνσεις από τα δικαιώματα εκπομπών CO₂ ήταν ανύπαρκτες.
Την ίδια στιγμή, βέβαια, η σημερινή εικόνα απέχει σημαντικά από τις ακραίες συνθήκες της ενεργειακής κρίσης του 2022, όταν οι χονδρεμπορικές τιμές ξεπερνούσαν ακόμη και τα 430 ευρώ/MWh και τα οικιακά τιμολόγια προσφέρονταν σε επίπεδα πάνω από 60 λεπτά ανά κιλοβατώρα, προτού παρέμβει η κυβέρνηση για να τα επιδοτήσει.
Η σταδιακή ενίσχυση της συμμετοχής των Ανανεώσιμων Πηγών Ενέργειας στο ενεργειακό μείγμα έχει συμβάλει στη μείωση της χονδρεμπορικής αγοράς προς τα επίπεδα των 85-95 ευρώ/MWh, προσφέροντας μεγαλύτερη σταθερότητα στα τιμολόγια λιανικής.
Ωστόσο, η ταχεία διείσδυση των ΑΠΕ δημιουργεί πλέον νέες προκλήσεις για τη λειτουργία της αγοράς ηλεκτρικής ενέργειας. Σε αυτό το πλαίσιο εντάσσεται και η νέα νομοθετική ρύθμιση του υπουργείου Περιβάλλοντος και Ενέργειας, η οποία προβλέπει ότι τα έργα ΑΠΕ που λειτουργούν με Συμβάσεις Ενίσχυσης Διαφορικής Προσαύξησης (ΣΕΔΠ) θα συνεχίσουν να αποζημιώνονται ακόμη και κατά τις ώρες που οι χονδρεμπορικές τιμές μηδενίζονται.
Στο σημείο αυτό πρέπει να σημειώσουμε ότι η παραπάνω ρύθμιση αφορά στην ενέργεια που πράγματι καταναλώθηκε από το σύστημα και όχι στην ενέργεια που περικόπηκε, λόγω πλεονάζουσας παραγωγής.
Με αυτό τον τρόπο, οι καταναλωτές δεν πληρώνουν για ηλεκτρική ενέργεια που δεν χρειάστηκε να παραχθεί, αλλά για ηλεκτρική ενέργεια που κάλυψε πραγματικές ανάγκες του συστήματος και μάλιστα με κόστος χαμηλότερο από εκείνο των συμβατικών μονάδων ορυκτών καυσίμων.
Όπως εκτιμούν παράγοντες της αγοράς, η ρύθμιση του ΥΠΕΝ είναι πιθανό να αυξήσει τις ώρες με αρνητικές τιμές στη χονδρεμπορική αγορά, αλλά και να επιφέρει περισσότερες περικοπές παραγωγής από τους Φορείς Σωρευτικής Εκπροσώπησης (ΦοΣΕ).
Η συνεχής προσθήκη νέας πράσινης ισχύος στο σύστημα θα οδηγήσει σε περαιτέρω αποκλιμάκωση - ενδεχομένως και περισσότερο αρνητικών - των χονδρεμπορικών τιμών, καθώς όσο ενισχύεται η παραγωγική δυναμικότητα των ΑΠΕ, δίχως να υπάρχει ισοδύναμη αποθηκευτική ισχύς, τόσο συχνότερα το σύστημα θα βρίσκεται αντιμέτωπο με φαινόμενα υπερπροσφοράς ενέργειας.
Η συζήτηση που ανοίγει η νέα ρύθμιση αναδεικνύει τελικά το νέο παράδοξο της ενεργειακής μετάβασης: ενώ η μαζική ανάπτυξη των ΑΠΕ συμπιέζει τις τιμές της ηλεκτρικής ενέργειας, ταυτόχρονα δημιουργεί την ανάγκη για νέους μηχανισμούς εξισορρόπησης της αγοράς, ώστε η αυξανόμενη παραγωγή πράσινης ενέργειας να μπορεί να αξιοποιείται αποτελεσματικά χωρίς να υπονομεύεται η οικονομική βιωσιμότητα των επενδύσεων που την παράγουν.