Μάλιστα, σε πολλές περιπτώσεις, στη διάρκεια του μήνα που διανύουμε, οι τιμές χονδρικής στο ρεύμα παρέπεμπαν στα επίπεδά τους από τον Φεβρουάριο του 2022 και καθ’ όλη τη διάρκεια εκείνου του έτους, όταν σε μηνιαία βάση οι τιμές παρέμειναν πάνω από τα 250 ευρώ/MWh.
Χαρακτηριστικά, τον Μάρτιο του 2022, διαμορφώθηκε στα 297,87 ευρώ/MWh, μερικούς μήνες αργότερα, τον Ιούλιο, στα 363,40 ευρώ/MWh και τον Δεκέμβριο, στα 310,96 ευρώ/MWh.
Πίσω στο σήμερα, ενδεικτικό της έντονης διακύμανσης είναι το γεγονός ότι η μέγιστη τιμή στη διάρκεια του 24ώρου ανήλθε στα 290,03 ευρώ/MWh, ενώ η ελάχιστη ήταν εκ νέου μηδενική.
Αυτό το εύρος αποτυπώνει τις μεγάλες διαφοροποιήσεις μεταξύ των ωρών υψηλής και χαμηλής ζήτησης, αλλά και τη μεταβαλλόμενη συνεισφορά των επιμέρους τεχνολογιών ηλεκτροπαραγωγής.
Όσον αφορά στη συνολική ζήτηση, διαμορφώθηκε στις 357,06 GWh, μέγεθος που καταδεικνύει τις αυξημένες ανάγκες ηλεκτρικής ενέργειας του συστήματος.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν τα μερίδια καυσίμου στο μείγμα ηλεκτροπαραγωγής, με τις ΑΠΕ να διατηρούν τη δεσπόζουσα θέση τους με ποσοστό, 57,4% το φυσικό αέριο να ακολουθεί με 29,6%, οι εισαγωγές με 5,5%, ο λιγνίτης με 4,2%, και τα μεγάλα υδροηλεκτρικά με 1,7%.
Σημειώνουμε ότι η υψηλή συμμετοχή των ΑΠΕ αποτελεί σημαντικό παράγοντα συγκράτησης του κόστους ηλεκτροπαραγωγής, χωρίς ωστόσο να εξαλείφει την επίδραση των μονάδων φυσικού αερίου στη διαμόρφωση της οριακής τιμής της αγοράς. Αυτό έχει ιδιαίτερη σημασία σε ένα περιβάλλον αυξημένης μεταβλητότητας των διεθνών αγορών καυσίμων.
Στο διασυνοριακό ισοζύγιο ηλεκτρικής ενέργειας, οι εξαγωγές ανήλθαν σε 39.112 MWh, έναντι εισαγωγών ύψους 9.760 MWh. Η διαφορά αυτή διαμορφώνει καθαρό εξαγωγικό ισοζύγιο 29.352 MWh, επιβεβαιώνοντας ότι η ελληνική αγορά διατηρεί εξαγωγική δραστηριότητα, παρά τις διακυμάνσεις της εγχώριας ζήτησης και των τιμών.
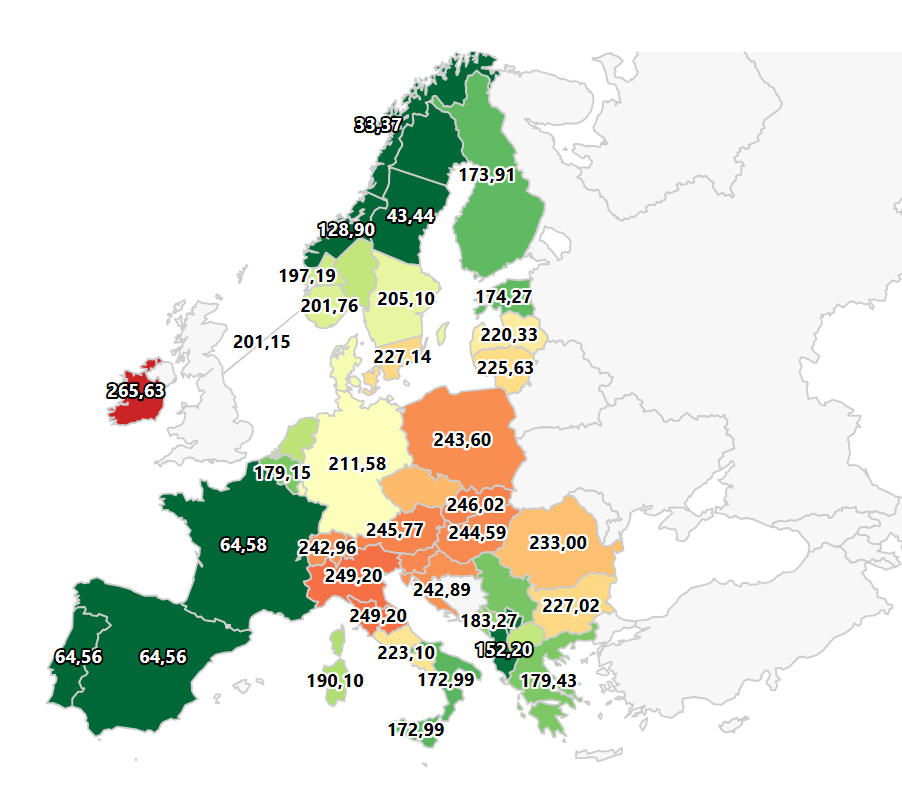
(Χάρτης χονδρεμπορικών τιμών στον ηλεκτρισμό στην Ευρώπη, 17 Νοεμβρίου 2026. Πηγή: www.energy-charts.info/charts)
Συνολικά, πλην της Γαλλίας και των αγορών της Ιβηρικής (Ισπανία-Πορτογαλία), η εληνική αγορά ηλεκτρικής ενέργειας παρέμεινε η φθηνότερη σχεδόν σε όλη την Ευρώπη.
Η εικόνα στις διεθνείς αγορές πετρελαίου και φυσικού αερίου
Η διαμόρφωση της εγχώριας χονδρεμπορικής τιμής αποκτά πρόσθετο ενδιαφέρον εάν συνεκτιμηθεί με τις εξελίξεις στις διεθνείς αγορές ενέργειας. Στις 17 Νοεμβρίου, η τιμή του Brent, του διεθνούς benchmark| κινήθηκε χαμηλότερα, στην περιοχή των 92 δολαρίων ανά βαρέλι, ενώ η αντίστοιχη της αμερικανικής ποικιλίας, WTI έφθασε στα 85,28 δολάρια ανά βαρέλι, με πτώση περίπου 0,5% από χθες, Δευτέρα.
Ακόμη, στην ευρωπαϊκή αγορά φυσικού αερίου, το ολλανδικό συμβόλαιο αναφοράς TTF, για παραδόσεις Δεκεμβρίου, έκλεισε, χθες, 16 Νοεμβρίου, εγγύς της ζώνης διακύμανσης μεταξύ 84 -84,80 ευρώ/MWh.
Αυτή η εξέλιξη αυτή έχει ιδιαίτερη σημασία για την εγχώρια αγορά, καθώς το φυσικό αέριο εξακολουθεί να αποτελεί τη δεύτερη σημαντικότερη πηγή ηλεκτροπαραγωγής.
Παράλληλα, η τιμή του TTF, αν και υποχώρησε κατά περίπου 7,6% στις 16 Νοεμβρίου, εν τούτοις, παραμένει σε επίπεδα που διατηρούν σημαντικό κόστος για τις μονάδες ηλεκτροπαραγωγής με καύσιμο το φυσικό αέριο.
Συνεπώς, η ημερήσια αποκλιμάκωση της χονδρεμπορικής τιμής στον ηλεκτρισμό, κατά -22% αποτελεί μεν θετική εξέλιξη, αλλά δεν αρκεί από μόνη της για να σηματοδοτήσει αλλαγή της γενικότερης εικόνας.
Η πορεία των διεθνών τιμών φυσικού αερίου, η διαθεσιμότητα των ΑΠΕ, η ζήτηση και οι δυνατότητες διασυνοριακών ανταλλαγών θα εξακολουθήσουν να αποτελούν καθοριστικούς παράγοντες για τη διαμόρφωση του κόστους ηλεκτρικής ενέργειας τις επόμενες ημέρες.