Οι συνέπειες της διακοπής εξαγωγών ΥΦΑ από τον Περσικό Κόλπο δεν έχουν γίνει ακόμα πλήρως αισθητές, σύμφωνα με τον επικεφαλής της Uniper για τη Μέση Ανατολή, Τζον Ρόπερ. Σύμφωνα με το ανώτατο στέλεχος της γερμανικής εταιρείας, η σημερινή εξαφάνιση των όγκων LNG που προμήθευαν τα αραβικά βασίλεια σύντομα θα προστεθεί στις αυξανόμενες ενεργειακές ανάγκες των δύο μεγαλύτερων περιφερειακών αγορών, δηλαδή της Ασίας και της Ευρώπης. Για την Ασία, οι επόμενοι μήνες θα σημάνουν τη δραματική άνοδο της θερμοκρασίας, προκαλώντας καύσωνες σε πολλές χώρες της ηπείρου. Για παράδειγμα, η Ινδία βίωσε έναν παρατεταμένο καύσωνα κατά τη διάρκεια του Μαΐου, με τις θερμοκρασίες να κυμαίνονται άνω των 45 ℃ σε ορισμένες περιοχές. Αναπόφευκτα, αυτό αυξάνει τις ενεργειακές ανάγκες εκατομμυρίων νοικοκυριών.
Στην Ευρώπη, καταγράφονται επίσης καύσωνες, οι οποίοι ήδη έπληξαν πολλές δυτικές χώρες όπως η Βρετανία και η Γαλλία. Όμως, πέραν της βραχυπρόθεσμης κατανάλωσης, οι ευρωπαϊκές κυβερνήσεις έχουν να αντιμετωπίσουν και μία μεσοπρόθεσμη απειλή, τα χαμηλά αποθέματα φυσικού αερίου. Όπως δηλώνουν οι άνθρωποι της αγοράς, τα σημερινά αποθέματα φυσικού αερίου της Ευρώπης βρίσκονται σε ιστορικά χαμηλά επίπεδα, με την παραδοσιακή περίοδο αναπλήρωσής τους να ξεκινά άμεσα. Σύμφωνα με τους αναθεωρημένους κανόνες της Ευρωπαϊκής Ένωσης, αλλά και τη λογική της αγοράς, οι χώρες οφείλουν να γεμίσουν τις υποδομές αποθήκευσης στο 90% μέχρι τον Δεκέμβριο. Εντούτοις, οι προσδοκίες των εμπόρων για αυτές τις αγορές είχαν στρεβλώσει τις καλοκαιρινές τιμές ΥΦΑ ακόμα και πριν τον πόλεμο στον Περσικό Κόλπο, καταδεικνύοντας την ήδη δυσχερή θέση της Ευρώπης ως εισαγωγέα φυσικού αερίου.
Το ξέσπασμα του πολέμου προκάλεσε την εκτίναξη των τιμών σποτ LNG εν μία νυκτί, με τις ζημιές που προκλήθηκαν σε μία σειρά υποδομών παραγωγής και εξαγωγών να επιδεινώνουν την κατάσταση. Το ορόσημο φυσικού αερίου της Ασίας, JKM, αυξήθηκε κατά 105% μεταξύ 27 Φεβρουαρίου και 19 Μαρτίου, σκαρφαλώνοντας από τα 10,7 δολάρια ανά MMBTU στα 22 δολάρια/MMBTU. Την ίδια περίοδο, το ορόσημο της Ευρώπης, TTF, αυξήθηκε κατά 93%, από τα 32,2 ευρώ ανά MWh στα 62,4 ευρώ/MWh. Υπενθυμίζεται πως στις 19 Μαρτίου, το Ιράν έπληξε την εμβληματική μονάδα Ras Laffan του Κατάρ, στερώντας από την παγκόσμια αγορά 12,8 εκατομμύρια τόνους LNG ετησίως για 3-5 χρόνια.
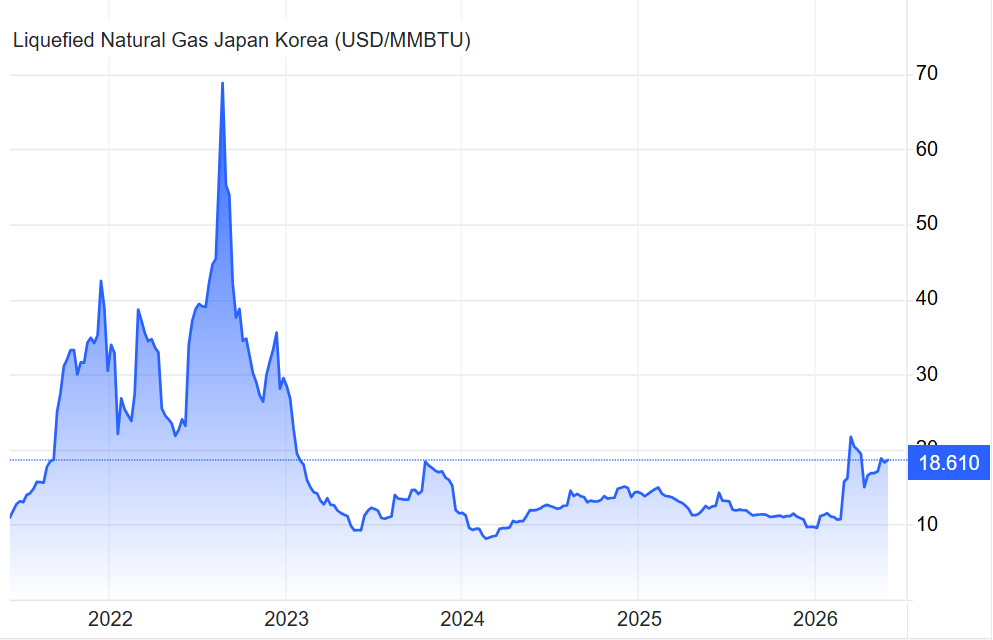
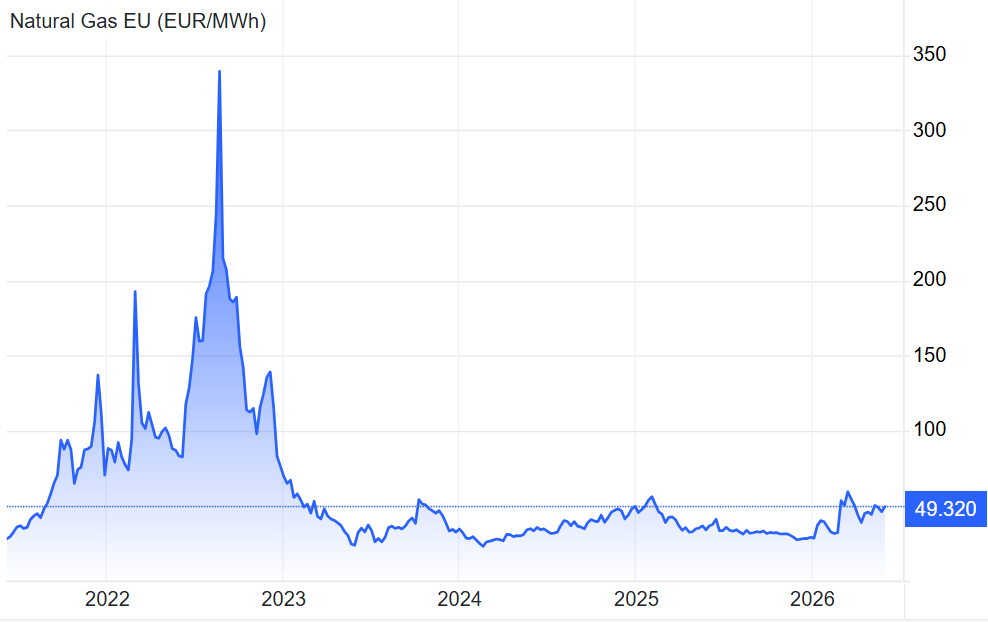
Οι τιμές LNG σε Ασία και Ευρώπη βρίσκονται στα υψηλότερα επίπεδα από το 2022.
Με βάση τις εκτιμήσεις του Ρόπερ, οι επιπτώσεις από τον αποκλεισμό των Στενών του Ορμούζ και τις καταστροφές στην παραγωγική και εξαγωγική ικανότητα LNG του Περσικού Κόλπου θα συνεχίσουν να είναι αισθητές μέχρι και το 2030. Ορισμένα νέα έργα ΥΦΑ που θα τεθούν σε λειτουργία το 2027-2028 θα αμβλύνουν ελαφρώς τους περιορισμούς στις προμήθειες, αλλά οι πιέσεις προς την παγκόσμια αγορά θα παραμείνουν, με την απειλή της καταστροφής ζήτησης να είναι πλέον ορατή. Παρόλα αυτά, οι αναλυτές θεωρούν πως η σημερινή κρίση στο φυσικό αέριο δεν θα κλιμακωθεί στο καταστροφικό επίπεδο του 2022, όταν το JKM έφτασε τα 69,573 δολάρια/MMBTU και το TTF τα 339,2 ευρώ/MWh. Τότε, η μαζική εισβολή της Ρωσίας στην Ουκρανία δεν εκτόξευσε απλά τις τιμές, αλλά επαναχάραξε τον παγκόσμιο ενεργειακό χάρτη.