Τα μερίδια καυσίμου στο ενεργειακό μείγμα συμπυκνώνονται, σήμερα, σε 57% ΑΠΕ και υδροηλεκτρικά και 38% φυσικό αέριο και λιγνίτη. Μια ημέρα νωρίτερα, την Κυριακή 17 Μαΐου, τα ποσοστά ήταν 47% ΑΠΕ και 22% εξαγωγές και το Σάββατο, 16 του μήνα, 88% ΑΠΕ και 5% φυσικό αέριο!
Αν θέλουμε να βρούμε μια εξήγηση γι’ αυτό, θα πρέπει να κάνουμε ένα άλμα, πίσω, στο χρόνο και να πάμε στο 2019 όταν η Ελλάδα αποτελούσε σχεδόν μόνιμη αρνητική εξαίρεση στον ευρωπαϊκό ενεργειακό χάρτη και τα κόμματα της αντιπολίτευσης στην Βουλή μιλούσαν για καταστροφική ενεργειακή πολιτική.
Η χονδρεμπορική αγορά στον ηλεκτρισμό βρισκόταν μονίμως στις ακριβότερες στην Ευρώπη, η εξάρτηση από το φυσικό αέριο και τον λιγνίτη παρέμενε έντονη, ενώ η διείσδυση των Ανανεώσιμων Πηγών Ενέργειας δεν έπαιζε ακόμη τον ρόλο που έχει σήμερα.
Επτά χρόνια αργότερα, τον Μάιο του 2026, η εικόνα έχει αντιστραφεί εντυπωσιακά. Η Ελλάδα καταγράφει αν όχι τη χαμηλότερη, τουλάχιστον μία από τις χαμηλότερες χονδρεμπορικές τιμές ηλεκτρικής ενέργειας σε ολόκληρη την Ευρώπη.
Αυτή η οβιδιακή μεταβολή δεν είναι συγκυριακή. Αντιθέτως, αποτυπώνει τη ριζική αλλαγή στο ενεργειακό μείγμα, στην ευρύτερη λειτουργία της αγοράς, αλλά και στη γεωγραφία της ηλεκτροπαραγωγής στη ΝΑ Ευρώπη.
Το 2019 η ελληνική αγορά χαρακτηριζόταν από υψηλό κόστος παραγωγής, περιορισμένες διεθνείς διασυνδέσεις και ισχνή συμμετοχή των ΑΠΕ. Η χώρα κατέβαλε υψηλό τίμημα κατά το μεταβατικό στάδιο της απολιγνιτοποίησης, ενώ οι θερμικές μονάδες φυσικού αερίου καθόριζαν τις περισσότερες ημέρες του χρόνου, την οριακή τιμή του συστήματος (ΟΤΣ).
Στη συνέχεια προέκυψε η μεγάλη ενεργειακή κρίση της περιόδου 2021-2023. Η εισβολή της Ρωσίας στην Ουκρανία εκτίναξε το κόστος φυσικού αερίου και συμπαρέσυρε τις τιμές ρεύματος σε ολόκληρη την Ευρώπη. Η Ελλάδα βρέθηκε πολλές φορές στο επίκεντρο της κρίσης, με ακραίες διακυμάνσεις και ιστορικά υψηλές τιμές στη χονδρική αγορά ρεύματος. Το καλοκαίρι του 2022, η τιμή στον ηλεκτρισμό ξεπέρασε ακόμη και τα 500 ευρώ/MWh!
Ωστόσο, εκείνη ακριβώς την περίοδο ήταν που επιταχύνθηκαν οι επενδύσεις που σήμερα αλλάζουν την εικόνα της αγοράς. Η αλματώδης ανάπτυξη φωτοβολταϊκών και αιολικών εγκαταστάσεων, η επέκταση των ηλεκτρικών διασυνδέσεων, η αυξημένη δυνατότητα εισαγωγών και εξαγωγών ενέργειας και η μεγαλύτερη συμμετοχή των υδροηλεκτρικών μονάδων απέφεραν σταδιακά την αποκλιμάκωση των τιμών.
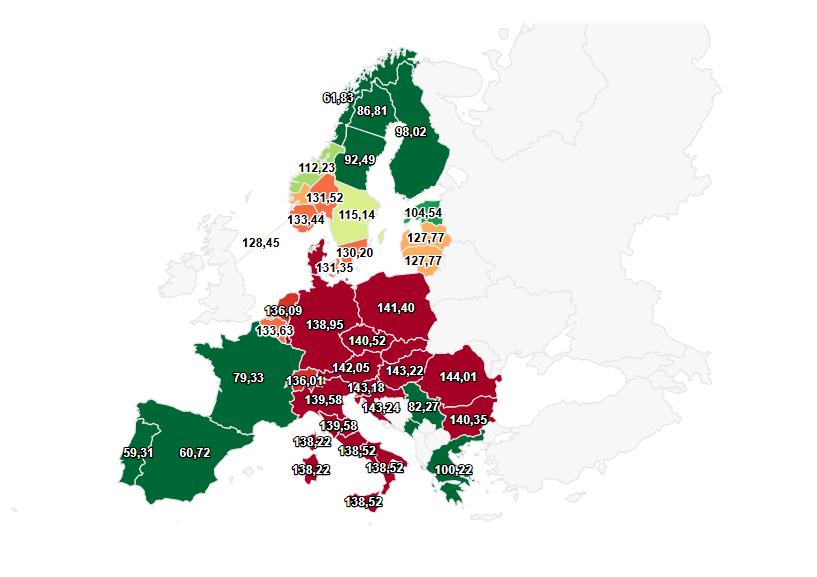
(πίνακας χονδρεμπορικών τιμών ηλεκτρικής ενέργειας στην Ευρώπη, 18/5/2026. Πηγή: www.energy-charts.info)
Το αποτέλεσμα είναι ότι το 2026 η Ελλάδα εμφανίζεται πλέον σε πολλές περιπτώσεις ως η αγορά χαμηλού κόστους σε σχέση με χώρες της Κεντρικής και ΝΑ Ευρώπης. Η χονδρεμπορική τιμή στην ελληνική αγορά ηλεκτρισμού βρέθηκε τον Μάρτιο του 2026 ακόμη και στα 84,9 ευρώ/MWh, ήτοι, χαμηλότερα από πολλές ευρωπαϊκές αγορές που αντιμετώπιζαν πιέσεις λόγω καιρικών συνθηκών, υψηλής ζήτησης και περιορισμένης παραγωγής ΑΠΕ.
Αυτό που έχει ιδιαίτερη σημασία είναι ότι αυτή η εντυπωσιακή μεταβολή δεν έχει απλώς συγκυριακά χαρακτηριστικά και δεν περιορίζεται σε μεμονωμένες χρονικές περιόδους. Η Ελλάδα καταγράφει πλέον σταθερά χαμηλότερες τιμές σε σχέση με το 2024 και το 2025, ενώ σε αρκετές περιπτώσεις συγκαταλέγεται μεταξύ των φθηνότερων αγορών της Ευρώπης.
Η εξέλιξη αυτή συνδέεται άμεσα με τρεις βασικούς παράγοντες. Πρώτον, με τη μεγάλη διείσδυση των ΑΠΕ. Τα φωτοβολταϊκά έχουν αλλάξει πλήρως το ημερήσιο προφίλ της αγοράς, πιέζοντας δραστικά τις τιμές, ιδίως κατά τις μεσημβρινές ώρες. Η παραγωγή «πράσινης» ενέργειας έχει αυξηθεί σε τέτοιο βαθμό, ώστε η χώρα να έχει ήδη μετατραπεί σε καθαρό εξαγωγέα ηλεκτρικής ενέργειας.
Δεύτερον, με την ενίσχυση των υποδομών και των διασυνδέσεων. Οι νέες ηλεκτρικές συνδέσεις με τις γειτονικές χώρες και η καλύτερη ενσωμάτωση της ελληνικής αγοράς στο ευρωπαϊκό σύστημα επιτρέπουν μεγαλύτερη ευελιξία και καλύτερη αξιοποίηση της φθηνότερης παραγωγής ηλεκτρισμού.
Και τρίτον, με τη μεταβολή της ίδιας της ευρωπαϊκής αγοράς. Η Κεντρική Ευρώπη αντιμετωπίζει πλέον συχνότερα περιόδους υψηλής μεταβλητότητας, ιδιαίτερα όταν μειώνεται η παραγωγή από αιολικά πάρκα ή αυξάνεται η εξάρτηση από το ακριβό LNG, γεγονός που, σε αρκετές τέτοιες περιπτώσεις, αναδεικνύει το μεγάλο συγκριτικό πλεονέκτημα της ΝΑ Ευρώπης, και ειδικά της χώρας μας.
Ασφαλώς, δεν είναι όλα ρόδινα. Η χονδρεμπορική αγορά παραμένει ευπαθής στις μεταβολές των διεθνών τιμών του φυσικού αερίου και στις γεωπολιτικές αναταράξεις.
Για παράδειγμα, τον περασμένο Μάρτιο υπήρξε απότομη άνοδος της χονδρεμπορικής τιμής, στα 148 ευρώ/MWh, μέσα σε μία ημέρα, υπενθυμίζοντας ότι η ενεργειακή αστάθεια παραμένει μια υπαρκτή απειλή.
Παράλληλα, εξακολουθεί να τίθεται ένα καίριο ερώτημα, δηλαδή, το κατά πόσο η αποκλιμάκωση της χονδρικής τιμής στο ρεύμα περνά πραγματικά και στους λογαριασμούς των καταναλωτών. Διότι, ενώ η Ελλάδα μπορεί σήμερα να εμφανίζει από τις χαμηλότερες τιμές στη χονδρική αγορά, οι τελικές λιανικές τιμές παραμένουν συχνά υψηλές σε σχέση με το διαθέσιμο εισόδημα των νοικοκυριών.
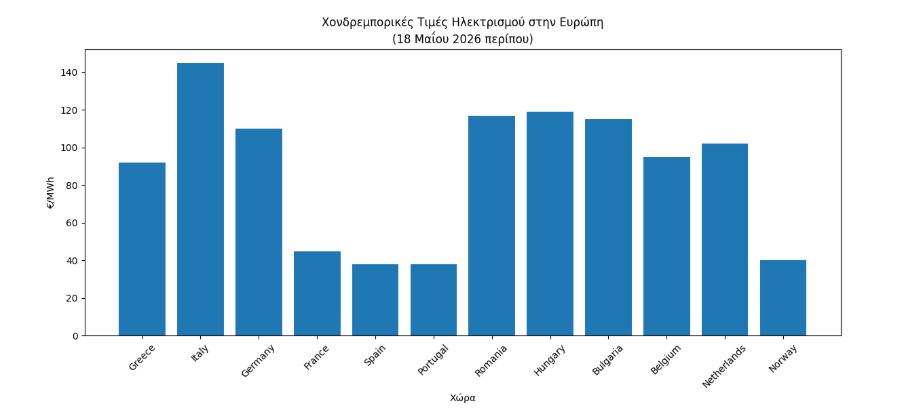
(πηγή: energia.gr)
Σε κάθε περίπτωση, η τροχιά των τιμών από το 2019 αποτυπώνει μια θεαματική, θετική, ανατροπή. Η χώρα που πριν λίγα χρόνια διεκδικούσε, σταθερά, τον τίτλο του πρωταθλητή της ακρίβειας, αποτελεί σήμερα παράδειγμα ταχείας ενεργειακής μετάβασης και μία από τις πλέον ανταγωνιστικές αγορές της περιοχής.
Σε σύγκριση με τις υπόλοιπες αγορές της Ε.Ε., η Ελλάδα είναι κατά βάση, ακριβότερη από εκείνες της Γαλλίας της Ιβηρικής και ορισμένων σκανδιναβικών χωρών, όταν έχουμε χαμηλή υδροηλεκτρική ή αιολική παραγωγή.
Είναι όμως φθηνότερη από εκείνες της Ιταλίας, της Βουλγαρίας, της Ρουμανίας, της Ουγγαρίας και άλλων χωρών της Κεντρικής Ευρώπης, ειδικά σε περιόδους αυξημένης ζήτησης στη ΝΑ Ευρώπη.
Ειδικότερα, η μεγάλη απόκλιση μεταξύ της ελληνικής κα της ισπανικής αγοράς οφείλεται κυρίως στην υπερπαραγωγή φωτοβολταϊκών στην Ιβηρική, στις περισσότερες ώρες αρνητικών τιμών, και στη χαμηλότερη εξάρτηση από το φυσικό αέριο.