οι δύο χώρες παρέμεναν σε αδιέξοδο όσον αφορά μια συμφωνία για το άνοιγμα των Στενών του Ορμούζ και τον τερματισμό του πολέμου, με την τιμή του αργού τύπου Brent να διαπραγματεύεται περίπου στα $107/βαρέλι και το αμερικάνικο WTI στα $101/βαρέλι. Αυτά επισημαίνονται στην τελευταία Έκθεση του Διεθνούς Οργανισμού Ενέργειας (ΙΕΑ) για τον μήνα Μάιο, η οποία δημοσιεύτηκε σήμερα (13/5) και αναφέρεται στην παγκόσμια αγορά πετρελαίου.
Καθώς η κυκλοφορία των δεξαμενόπλοιων στα Στενά του Ορμούζ παραμένει περιορισμένη, οι σωρευτικές απώλειες εφοδιασμού από τους παραγωγούς του Κόλπου έχουν ήδη ξεπεράσει το 1 δισ. βαρέλια, ενώ περισσότερα από 14 εκατ. βαρέλια ημερησίως παραγωγής πετρελαίου παραμένουν εκτός αγοράς — ένα πρωτοφανές σοκ προσφοράς. Ωστόσο, το τρέχον χάσμα μεταξύ προσφοράς και ζήτησης είναι σημαντικά μικρότερο, καθώς η αγορά βρισκόταν ήδη σε κατάσταση πλεονάσματος πριν από την κρίση, ενώ τόσο οι παραγωγοί όσο και οι καταναλωτές ανταποκρίνονται στα σήματα της αγοράς, επισημαίνει ο ΙΕΑ.
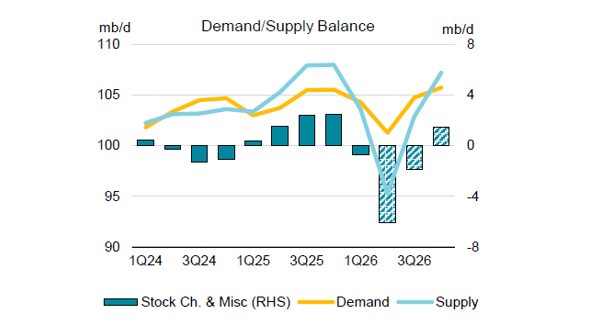
Από την πλευρά της προσφοράς, η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα κατάφεραν να ανακατευθύνουν μέρος των εξαγωγών τους σε τερματικούς σταθμούς φόρτωσης εκτός των Στενών του Ορμούζ. Ταυτόχρονα, αποθέματα από εμπορικές και κρατικές στρατηγικές εγκαταστάσεις αποθήκευσης στις χώρες κατανάλωσης διοχετεύονται στις αγορές για να αντισταθμίσουν μέρος των απωλειών. Τα παρατηρούμενα παγκόσμια αποθέματα, συμπεριλαμβανομένου του πετρελαίου που βρίσκεται εν πλω, μειώθηκαν κατά 250 εκατ. βαρέλια κατά τη διάρκεια του Μαρτίου και του Απριλίου, δηλαδή κατά περίπου 4 εκατ. βαρέλια ημερησίως, αναφέρει ο ΙΕΑ.
Οι παραγωγοί εκτός Μέσης Ανατολής αύξησαν επίσης την παραγωγή και τις εξαγωγές τους σε επίπεδα-ρεκόρ ως αντίδραση στην κρίση. Πράγματι, οι εκτιμήσεις για την αύξηση της προσφοράς το 2026 από την αμερικανική ήπειρο έχουν αναθεωρηθεί ανοδικά κατά περισσότερο από 600 χιλιάδες βαρέλια ημερησίως από την αρχή του έτους, φτάνοντας κατά μέσο όρο τα 1.5 εκατ. βαρέλια ημερησίως. Επιπλέον, οι εξαγωγές αργού από τη λεκάνη του Ατλαντικού, που πλέον κατευθύνονται κυρίως προς τις αγορές ανατολικά του Σουέζ, οι οποίες έχουν πληγεί περισσότερο, έχουν αυξηθεί κατά 3.5 εκατ. βαρέλια ημερησίως από τον Φεβρουάριο, με σημαντικές αυξήσεις από τις Ηνωμένες Πολιτείες, τη Βραζιλία, τον Καναδά, το Καζακστάν και τη Βενεζουέλα, προσθέτει ο ΙΕΑ. Οι εξαγωγές αργού της Ρωσίας αυξήθηκαν επίσης, καθώς οι επαναλαμβανόμενες επιθέσεις στα διυλιστήριά της περιόρισαν την εγχώρια κατανάλωση και οδήγησαν σε υψηλότερες αποστολές, ενώ οι Ηνωμένες Πολιτείες χαλάρωσαν προσωρινά τις κυρώσεις στο ρωσικό πετρέλαιο που βρισκόταν εν πλω.
Από την πλευρά της ζήτησης, τα διυλιστήρια μείωσαν την παραγωγική τους δραστηριότητα και περιόρισαν σημαντικά τις εισαγωγές αργού. Σύμφωνα με την Kpler, οι κινεζικές εισαγωγές αργού μέσω θαλάσσης μειώθηκαν κατά 3.6 εκατ. βαρέλια ημερησίως από τον Φεβρουάριο έως τον Απρίλιο. Σημαντικές μειώσεις στις εισαγωγές παρατηρήθηκαν επίσης στην Ιαπωνία (-1.9 εκατ. βαρέλια ημερησίως), τη Νότια Κορέα (-1.0 εκατ. βαρέλια ημερησίως) και την Ινδία (-760 χιλιάδες βαρέλια ημερησίως). Ωστόσο, ενώ η επιβράδυνση της παγκόσμιας δραστηριότητας διύλισης — κατά περίπου 5 εκατ. βαρέλια ημερησίως σε ετήσια βάση τον Απρίλιο — έχει προσωρινά μειώσει τις πιέσεις στην αγορά αργού, η «στενότητα» εξαπλώνεται γρήγορα στις αγορές πετρελαϊκών προϊόντων.
Σύμφωνα με τον ΙΕΑ, η παγκόσμια ζήτηση πετρελαίου αναμένεται πλέον να συρρικνωθεί κατά 2.4 εκατ. βαρέλια ημερησίως σε ετήσια βάση το β’ τρίμηνο του 2026 και να μειωθεί κατά 420 χιλιάδες βαρέλια ημερησίως για το σύνολο του έτους, δηλαδή κατά 1.3 εκατ. βαρέλια ημερησίως χαμηλότερα σε σύγκριση με τις προβλέψεις πριν από τη σύγκρουση. Προς το παρόν, οι μεγαλύτερες απώλειες καταγράφονται στον πετροχημικό τομέα, όπου η διαθεσιμότητα πρώτων υλών γίνεται ολοένα και πιο περιορισμένη. Η αεροπορική δραστηριότητα κινείται επίσης σημαντικά κάτω από τα φυσιολογικά επίπεδα, συμβάλλοντας στη μερική αποκλιμάκωση των πιέσεων στις τιμές των καυσίμων αεροσκαφών, οι οποίες σχεδόν τριπλασιάστηκαν μετά τη διακοπή των εξαγωγών από τη Μέση Ανατολή. Οι υψηλότερες τιμές, η επιδείνωση του οικονομικού περιβάλλοντος και τα μέτρα εξοικονόμησης κατανάλωσης θα συνεχίσουν να επιβαρύνουν την παγκόσμια κατανάλωση πετρελαίου.
Παρότι η ζήτηση ενδέχεται να επιστρέψει σε αναπτυξιακή τροχιά προς το τέλος του έτους, εφόσον επιτευχθεί συμφωνία για τον τερματισμό του πολέμου που θα επιτρέψει τη σταδιακή επανέναρξη των ροών μέσω των Στενών του Ορμούζ από το γ’ τρίμηνο του 2026 — όπως εκτιμά ο ΙΕΑ — η προσφορά πιθανότατα θα ανακάμψει με πιο αργούς ρυθμούς. Ως αποτέλεσμα, η αγορά πετρελαίου παραμένει ελλειμματική έως το τελευταίο τρίμηνο του έτους. Καθώς τα παγκόσμια αποθέματα πετρελαίου ήδη μειώνονται με πρωτοφανή ρυθμό, περαιτέρω μεταβλητότητα στις τιμές θεωρείται πιθανή ενόψει της περιόδου αιχμής της θερινής ζήτησης.