Η συνολική ζήτηση διαμορφώθηκε στις 340,95 GWh, ενώ στα μερίδια καυσίμου στο ενεργειακό μείγμα, δεσπόζουν εκ νέου οι ΑΠΕ με 61,6%, κα έπονται, το φυσικό αέριο με 24,7% τα μεγάλα υδροηλεκτρικά με 8,2%, ο λιγνίτης με 2,5%, και οι εισαγωγές με 1,4%. Τέλος, οι εξαγωγές έφθασαν στις 39,487 MWh και οι εισαγωγές στις 2,465 MWh.
Σημειώνουμε ότι η χονδρεμπορική τιμή στον ηλεκτρισμό, στην ελληνική αγορά ηλεκτρικής ενέργειας είναι και σήμερα η χαμηλότερη στο μεγαλύτερο τμήμα της Ευρώπης, πλην Γαλλίας και Ιβηρικής, κάτι που περνά κάτω από το ραντάρ της πολιτικής επικαιρότητας, ενώ επηρεάζει πτωτικά τα τιμολόγια του ρεύματος για οικιακούς και επιχειρηματικούς καταναλωτές.
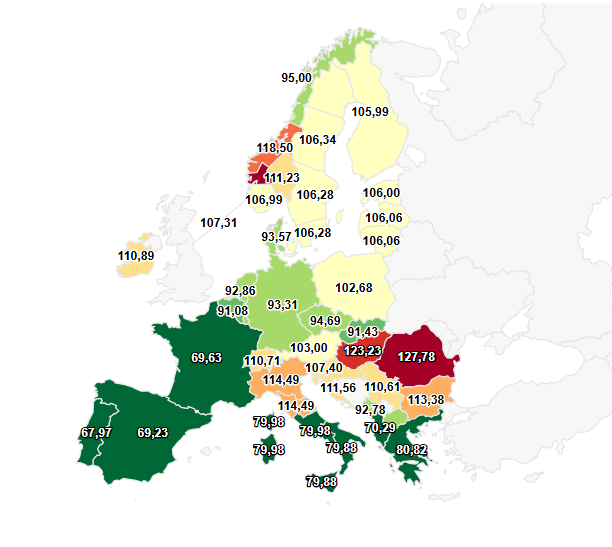
(Χάρτης χονδρεμπορικών τιμών ηλεκτρικής ενέργειας στην Ευρώπη, 12/5/2026. Πηγή: www.energy-charts.info)
Σε αυτή την κατεύθυνση συμβάλουν η συγκράτηση των τιμών φυσικού αερίου, η αυξημένη συμμετοχή των ΑΠΕ, και η σχετικά ήπια εικόνα στη χονδρεμπορική αγορά ηλεκτρικής ενέργειας.
Ο ρόλος του άνθρακα στο μείγμα
Η παγκόσμια ζήτηση για άνθρακα καταγράφει νέα άνοδο, καθώς εντείνεται η ενεργειακή κρίση εξαιτίας της κατάστασης στην Μέση Ανατολή και οι αγορές αναζητούν επειγόντως εναλλακτικά καύσιμα προκειμένου να αντιμετωπίσουν τις σοβαρές διαταραχές στην προμήθεια πετρελαίου και φυσικού αερίου.
Οι διεθνείς μεταφορές και εισαγωγές άνθρακα πραγματοποίησαν άλμα τον Μάρτιο και τον Απρίλιο, με τις χώρες που εξαρτώνται από τις εισαγωγές LNG να στρέφονται εκ νέου στο ορυκτό καύσιμο για να εξασφαλίσουν την ηλεκτροπαραγωγή και την ενεργειακή επάρκειά τους.
Σύμφωνα με εκτιμήσεις της πλατφόρμας αναλύσεων Kpler, που επικαλούνται οι Financial Times, οι παγκόσμιες εισαγωγές άνθρακα βαίνουν προς το τρίτο υψηλότερο μηνιαίο επίπεδο που έχει καταγραφεί στα χρονικά!
Η ανατροπή είναι ενδεικτική της πίεσης που προκαλεί η πρωτοφανής ενεργειακή κρίση. Παρά τις πολιτικές απανθρακοποίησης και τις δεσμεύσεις για σταδιακή κατάργηση του άνθρακα, πολλές οικονομίες επιστρέφουν σε καύσιμα που έως πρότινος θεωρούνταν παρωχημένα εκτός από “βρώμικα”.
Χαρακτηριστικό είναι ότι οι αποστολές άνθρακα προς τη Νότια Κορέα, την Ιαπωνία και την Ευρωπαϊκή Ένωση αυξήθηκαν τον περασμένο μήνα κατά +27% σε σύγκριση με πέρυσι, σύμφωνα με στοιχεία της BIMCO, της μεγαλύτερης διεθνούς ένωσης πλοιοκτητών.
Η αιτία εντοπίζεται στη σοβαρή διατάραξη των ροών LNG από τον Κόλπο. Το κλείσιμο του Στενού του Ορμούζ έχει περιορίσει σημαντικά τις εξαγωγές υγροποιημένου φυσικού αερίου, ενώ το Κατάρ, που είναι ένας από τους μεγαλύτερους προμηθευτές LNG, παγκοσμίως, έχει πληγεί καίρια στην παραγωγική του ικανότητα μετά τις επιθέσεις στο συγκρότημα Ras Laffan.
Σύμφωνα με τη BIMCO, η διακοπή της ναυσιπλοΐας στο στρατηγικό θαλάσσιο πέρασμα συνέβαλε σε πτώση -8% των παγκόσμιων θαλάσσιων φορτίων LNG, τον Απρίλιο, σε ετήσια βάση.
Η ενεργειακή ανασφάλεια οδηγεί πλέον ακόμη και χώρες που είχαν προγραμματίσει την πλήρη απεξάρτηση από τον άνθρακα να επανεξετάζουν τους σχεδιασμούς τους. Η Νότια Κορέα ανέβαλε την απόσυρση λιγνιτικών και ανθρακικών μονάδων ηλεκτροπαραγωγής, ενώ η Ευρώπη δίνει μάχη για να εξασφαλίσει φορτία LNG ενόψει της αναπλήρωσης των αποθεμάτων φυσικού αερίου πριν από τον επόμενο χειμώνα.
Οι αναλυτές της Wood Mackenzie εκτιμούν ότι οι ανησυχίες για την ενεργειακή ασφάλεια επιταχύνουν τη χρήση άνθρακα σε βασικές αγορές της Ασίας και της Ευρώπης, καθυστερώντας παράλληλα το κλείσιμο θερμικών μονάδων.
Η εξέλιξη αυτή επαναφέρει στο προσκήνιο και τη συζήτηση για τον λιγνίτη στην Ελλάδα. Από το 2015 και μετά, η εγχώρια παραγωγή ακολούθησε έντονα πτωτική πορεία, καθώς η χώρα επιτάχυνε την απεξάρτηση από τον λιγνίτη. Η παραγωγή του ορυκτού καυσίμου που το 2015 ξεπερνούσε τους 45 εκατ. τόνους ετησίως, μειώθηκε σταδιακά κάτω από τα 30 εκατ. τόνους το 2019 και κατέρρευσε τα επόμενα χρόνια, για να φθάσει εγγύς ή και χαμηλότερα των 10 εκατ. τόνων μετά το 2022.
Η δραστική συρρίκνωση της παραγωγής λιγνίτη οφείλεται σε μεγάλο βαθμό στην αύξηση του κόστους δικαιωμάτων CO₂, την εξάπλωση των έργων ΑΠΕ και την πολιτική απόφαση για διακοπή της λειτουργίας των περισσότερων λιγνιτικών μονάδων. Άρκεσε όμως η ενεργειακή κρίση που ξέσπασε αμέσως μετά την εισβολή της Ρωσίας στην Ουκρανία για να επαναφέρει, έστω προσωρινά, τη λειτουργία των λιγνιτικών μονάδων στο σύστημα ηλεκτροπαραγωγής, σε μια εξέλιξη που κατέδειξε τα όρια της ενεργειακής μετάβασης όταν διακυβεύεται η ασφάλεια εφοδιασμού.
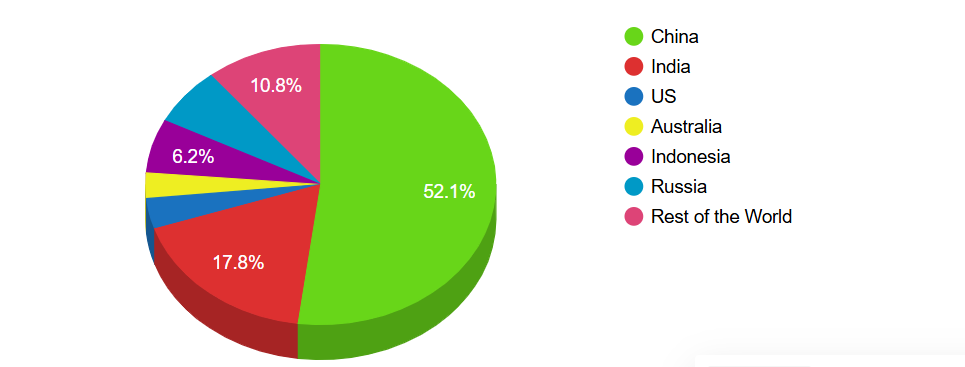
(Πρόβλεψη Μεριδίου Αγοράς της Παραγωγής Άνθρακα έως το 2030. Πηγή: incorrys.com/mining/coal-mining)
Σήμερα, καθώς η νέα κρίση στη Μέση Ανατολή προκαλεί αναταράξεις στις αγορές φυσικού αερίου, η επιστροφή του άνθρακα και του λιγνίτη στο διεθνές ενεργειακό μείγμα δείχνει ότι η ενεργειακή μετάβαση δεν ακολουθεί πάντα γραμμική πορεία, αλλά καθορίζεται τελικά από τη γεωπολιτική, το κόστος και την ανάγκη διασφάλισης επάρκειας ισχύος.
Είναι ενδεικτικό της αναγκαστικής (;) στροφής στο “βρώμικο”, ορυκτό το γεγονός ότι το 2030, το μερίδιο της Κίνας στην παραγωγή άνθρακα θα ανέρχεται στο 52%, ήτοι αμετάβλητο σε σύγκριση με εκείνο το 2022.
Επίσης, η Ινδία αναμένεται να καταγράψει σημαντική άνοδο, με την παραγωγή άνθρακα να προβλέπεται ότι θα αυξηθεί από 900 εκατ. τόνους ετησίως, το 2022 σε 1.520 εκατ. τόνους ετησίως έως το 2030.
Το μερίδιο της χώρας θα αυξηθεί από 11% το 2022 σε 18% το 2030. Παράλληλα, η Ρωσία εκτιμάται ότι αυξήσει τη δική της παραγωγή από 400 εκατ. τόνους ετησίως σε σχεδόν 600 εκατ. τόνους ετησίως κατά την ίδια χρονική περίοδο, με το μερίδιό της στην παγκόσμια αγορά να αυξάνεται στο 7%, από 5% το 2022.
Η Αυστραλία εκτιμάται ότι θα διατηρήσει σχετικά σταθερή παραγωγή έως και το τέλος του έτους που διανύουμε, ενώ η παραγωγή άνθρακα στις Ηνωμένες Πολιτείες προβλέπεται να συνεχίσει την πτωτική τάση του έως το 2030.