χωρίς να εγκαταλείπει, ωστόσο, τον κομβικό ρόλο του φυσικού αερίου στην ηλεκτροπαραγωγή και στην ασφάλεια εφοδιασμού.
Η υποχώρηση της κατανάλωσης συνδέεται άμεσα με την αυξημένη συμμετοχή των ΑΠΕ στο ηλεκτρικό σύστημα. Το μερίδιό τους κινήθηκε εγγύς του 50% καθ’ όλη τη διάρκεια του Απριλίου. Η υψηλή παραγωγή από φωτοβολταϊκά και αιολικά περιόρισε κάθετα τη λειτουργία των μονάδων φυσικού αερίου, οδηγώντας τη χρήση του για ηλεκτροπαραγωγή, στο χαμηλότερο επίπεδο των τελευταίων δώδεκα μηνών.
Συγκεκριμένα, η εγχώρια κατανάλωση φυσικού αερίου διαμορφώθηκε στις 4,4 TWh, ήτοι, μειωμένη κατά -33,8% σε σχέση με τον αμέσως προηγούμενο μήνα, Μάρτιο, αν και αυξημένη κατά +11,2% έναντι του Απριλίου του περασμένου έτους, 2025.
Η μεγαλύτερη πτώση καταγράφηκε στην ηλεκτροπαραγωγή, όπου η χρήση φ. αερίου περιορίστηκε στις 2,8 TWh, με ποσοστιαία μείωση -31,6% σε μηναία βάση.
Αντίστοιχα, τα δίκτυα διανομής κατανάλωσαν 986 GWh, με ισχυρή πτώση -43,1%, λόγω της μειωμένης ανάγκης για θέρμανση, ενώ η βιομηχανία απορρόφησε 577 GWh, που ήταν το χαμηλότερο επίπεδο των τελευταίων έντεκα μηνών, αν και αυξημένο κατά +19,7% σε σχέση με τον Απρίλιο του 2025.
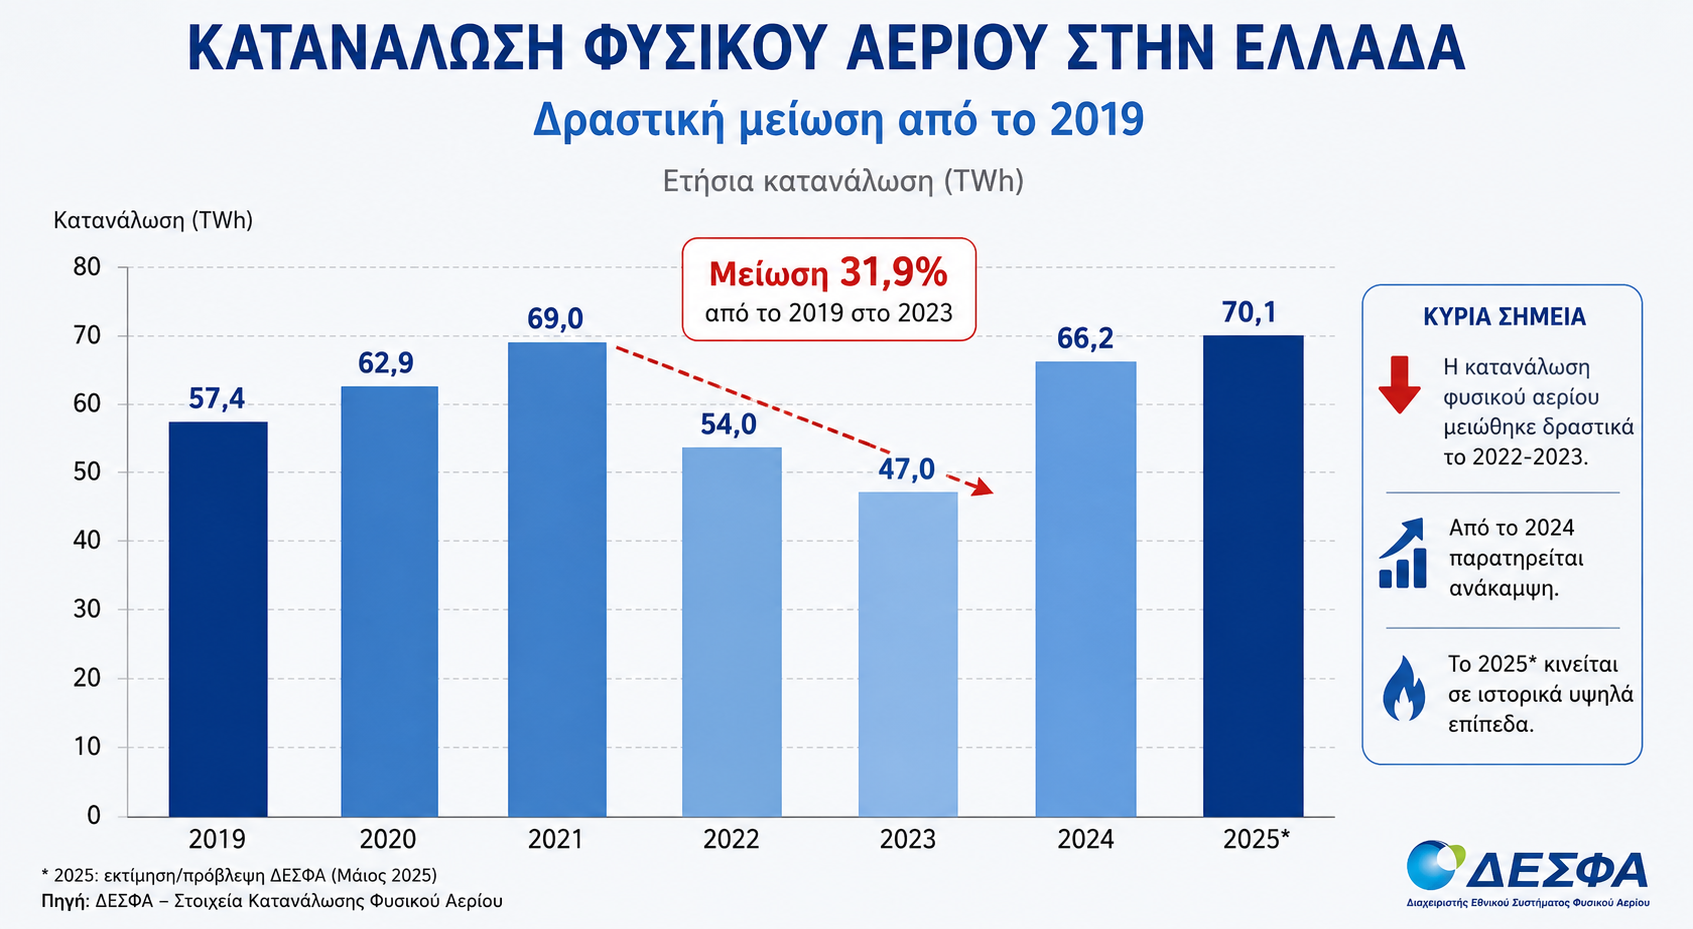
Αυτή η εικόνα αποκτά ιδιαίτερο ενδιαφέρον εάν συγκριθεί με τα δεδομένα από το 2019. Η ελληνική αγορά φυσικού αερίου έχει διέλθει, έκτοτε τρεις ξεχωριστές φάσεις. Μια περίοδο που σημειώθηκε άλμα στην κατανάλωση, πριν από την ενεργειακή κρίση, μια δεύτερη, με την πρωτοφανή μεταβλητότητα των ετών 2021-2022, εξαιτίας της κλιμάκωσης των διεθνών τιμών και του πολέμου στην Ουκρανία και, μια τελευταία με τη σταδιακή εξισορρόπηση χάρη στην αυξανόμενη συμμετοχή των ΑΠΕ.
Το 2019 η συνολική εγχώρια κατανάλωση φυσικού αερίου κινήθηκε σε αισθητά χαμηλότερα επίπεδα σε σχέση με τα σημερινά, με την ηλεκτροπαραγωγή να εξαρτάται περισσότερο από τον λιγνίτη και λιγότερο από τις ανανεώσιμες πηγές. Τότε, το φυσικό αέριο λειτουργούσε κυρίως ως καύσιμο μετάβασης. Έκτοτε, η διείσδυσή του ενισχύθηκε θεαματικά, ιδιαίτερα την περίοδο 2020-2023, όταν αποτέλεσε τον βασικό πυλώνα αντικατάστασης του ορυκτού καυσίμου που συνδέθηκε με τον εξηλεκτρισμό της χώρας.
Ωστόσο, τα στοιχεία του 2026 δείχνουν ότι αυτή η δυναμική αντιστρέφεται σταδιακά. Η συνεχής αύξηση της εγκατεστημένης ισχύος ΑΠΕ και η βελτίωση των υποδομών αποθήκευσης και διασύνδεσης με τα γειτονικά δίκτυα, περιορίζουν πλέον τις ώρες λειτουργίας των μονάδων αερίου, ιδιαίτερα σε περιόδους χαμηλής ζήτησης, όπως η εαρινή.
Σε επίπεδο α’ 4μήνου, η συνολική κατανάλωση φυσικού αερίου διαμορφώθηκε στις 24,79 TWh, δηλαδή, ήταν, ουσιαστικά, αμετάβλητη σε σχέση με το αντίστοιχο χρονικό διάστημα, το 2025. Ο τομέας του ηλεκτρισμού παρέμεινε ο μεγαλύτερος καταναλωτής με 15,3 TWh, ωστόσο το μερίδιό του υποχώρησε στο 61,7% από 63,5% το 2025, κάτι που επιβεβαιώνει τη σταδιακή υποκατάσταση του καυσίμου από καθαρότερες μορφές ενέργειας.
Αντίθετα, τα δίκτυα κατέγραψαν την υψηλότερη κατανάλωση της τελευταίας τετραετίας για α’ 4μηνο, φθάνοντας τις 6,7 TWh, ενώ η βιομηχανία συνέχισε την ανοδική της πορεία με 2,9 TWh και αύξηση +9,4%.
Ιδιαίτερη σημασία έχει και η πορεία των εξαγωγών φυσικού αερίου, καθώς η Ελλάδα επιχειρεί να εδραιωθεί ως περιφερειακός ενεργειακός κόμβος στη ΝΑ Ευρώπη. Παρά τη σημαντική κάμψη που παρατηρήθηκε τον προηγούμενο μήνα, όταν οι εξαγωγές περιορίστηκαν στις 0,61 TWh, ήτοι σε νέο ετήσιο χαμηλό, εν τούτοις, συνολικά την περίοδο Ιανουάριος-Απρίλιος, ανήλθαν στις 6,6 TWh, ήτοι με άλμα +340,7% σε σχέση με το αντίστοιχο χρονικό διάστημα, πέρυσι.
Η πτώση του Απριλίου αποδίδεται κυρίως στη μείωση των ροών μέσω Σιδηροκάστρου και Νέας Μεσημβρίας, αλλά και στις μηδενικές εξαγωγές μέσω του ελληνο-βουλγαρικού αγωγού, IGB, στην Κομοτηνή. Παρά ταύτα, η ευρύτερη εικόνα επιβεβαιώνει ότι οι εγχώριες ενεργειακές υποδομές αποκτούν ολοένα μεγαλύτερη γεωπολιτική σημασία για την ευρύτερη περιοχή.
Την ίδια στιγμή, οι εισαγωγές LNG κυριάρχησαν στο εγχώριο ισοζύγιο, παρά τη μείωση κατά -42,8% των φορτίων που κατέφθασαν στον σταθμό της Ρεβυθούσας. Η προσωρινή αναστολή λειτουργίας του FSRU Αλεξανδρούπολης, λόγω εργασιών συντήρησης, ανέδειξε εκ νέου τον κομβικό ρόλο της Ρεβυθούσας στην ασφάλεια τροφοδοσίας της χώρας.
Η συνολική εικόνα δείχνει ότι η ελληνική αγορά φυσικού αερίου εισέρχεται σε μια νέα φάση ωρίμανσης. Το ορυκτό καύσιμο παραμένει κομβικό μεν για τη σταθερότητα του ηλεκτρικού συστήματος και την ενεργειακή επάρκεια, όμως η ολοένα και αυξανόμενη διείσδυση των ΑΠΕ, από το 2019 έως σήμερα, δημιουργεί ένα εντελώς νέο τοπίο στην ενέργεια κα αλλάζει τις έως τώρα εδραιωμένες ισορροπίες. Όσο η «πράσινη» παραγωγή θα αυξάνεται, τόσο περισσότερο το φυσικό αέριο θα μετατρέπεται από «καύσιμο-γέφυρα», σε καύσιμο εξισορρόπησης του συστήματος.