τον τόνο, με 71,2% και έπονται, το φυσικό αέριο με 17,5%, τα μεγάλα υδροηλεκτρικά με 5,7%, ο λιγνίτης με 2,8% και οι εισαγωγές με 0,8%. Τέλος, οι εξαγωγές έφθασαν στις 26,546 MWh και οι εισαγωγές στις 1,247 MWh.
Η νέα σειρά στοιχείων για την χονδρική αγορά ρεύματος στη χώρα επιβεβαιώνουν την τάση των τελευταίων εβδομάδων που θέλει την συνολική ηλεκτροπαραγωγή από φθηνές ΑΠΕ να δεσπόζει και την αντίστοιχη από το ακριβότερο φυσικό αέριο να συρρικνώνεται σε βαθμό πρωτόγνωρο.
Ταυτόχρονα, η ελληνική αγορά ηλεκτρικής ενέργειας εμφανίζει τις πιο χαμηλές τιμές στο ρεύμα, από όλη την κεντρική και βόρεια Ευρώπη. Είναι ενδεικτικό το γεγονός ότι η απόσταση από τις παραδοσιακά φθηνότερες αγορές της Γαλλίας και της Ιβηρικής έχει μειωθεί σημαντικά, με την Τιμή Εκκαθάρισης Αγοράς της Αγοράς Επόμενης Ημέρας στην Γαλλία να φθάνει σήμερα στα 72 ευρώ /MWh και στην Ισπανία, στα 71 ευρώ/MWh.
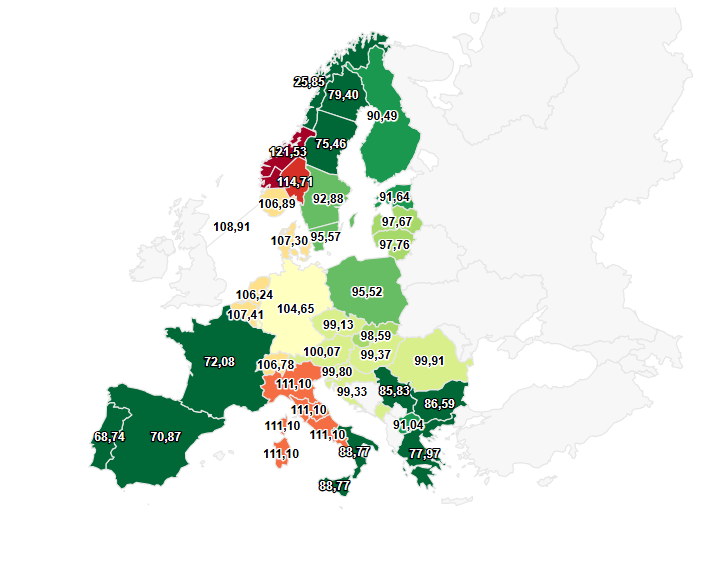
(Διακύμανση χονδρεμπορικών τιμών ηλεκτρικής ενέργειας στην Ευρώπη, 17 Απριλίου 2026. Πηγή: energy-charts.info)
Εν τω μεταξύ, η αγορά ηλεκτρικής ενέργειας στη ΝΑ Ευρώπη κινήθηκε έντονα πτωτικά το προηγούμενο επταήμερο, ανατρέποντας την ανοδική δυναμική που είχε διαμορφωθεί μία εβδομάδα νωρίτερα. Η πτώση των τιμών υπήρξε συγχρονισμένη και εκτεταμένη, αντανακλώντας κυρίως τη μείωση της ζήτησης λόγω της περιόδου του Πάσχα, σε συνδυασμό με την ενίσχυση της ηλιακής παραγωγής και τη χαλάρωση των διεθνών τιμών φυσικού αερίου και δικαιωμάτων CO₂.
Οι μεγαλύτερες εβδομαδιαίες απώλειες καταγράφηκαν στη Βουλγαρία (-24,6%), την Ελλάδα (-23,5%) και τη Ρουμανία (-22,8%), ενώ διψήφιες μειώσεις σημειώθηκαν στο σύνολο σχεδόν των αγορών της περιοχής, από την Κροατία (-20,3%) και τη Σερβία (-19,3%) έως την Ουγγαρία (-18,6%).
Αντίθετα, η Ιταλία εμφάνισε ηπιότερη διόρθωση (-11,9%), υποδηλώνοντας πιο σταθερά επίπεδα κατανάλωσης, ενώ η Τουρκία αποτέλεσε εξαίρεση, με άνοδο τιμών κατά 28,9%, γεγονός που παραπέμπει σε τοπικές ιδιαιτερότητες στη ζήτηση και τη δομή της αγοράς.
Σε επίπεδο απόλυτων τιμών, η εικόνα στη Νότια Ευρώπη εξομαλύνθηκε αισθητά, με όλες τις αγορές της ΝΑ Ευρώπης –πλην της Ιταλίας– να διαμορφώνονται κάτω από το όριο των 100 ευρώ/MWh. Το εύρος τιμών κυμάνθηκε μεταξύ 25 και 120 ευρώ/MWh, με την Τουρκία να καταγράφει τη χαμηλότερη μέση τιμή (24,89 ευρώ/MWh) και την Ελλάδα να ακολουθεί ως η δεύτερη φθηνότερη αγορά (84,69 ευρώ/MWh). Στον αντίποδα, η Ιταλία παρέμεινε η ακριβότερη αγορά της περιοχής (119,89 ευρώ/MWh), ενώ η Ουγγαρία κινήθηκε επίσης σε υψηλά επίπεδα (92,19 ευρώ/MWh).
Σε ημερήσια βάση, τα υψηλότερα επίπεδα τιμών εμφανίστηκαν προς το τέλος της εβδομάδας, ενώ τα χαμηλότερα καταγράφηκαν στην αρχή, αποτυπώνοντας τη σταδιακή επιστροφή της ζήτησης.
Η πτωτική τάση δεν περιορίστηκε στη υπό εξέταση περιοχή, αλλά επεκτάθηκε στο σύνολο της ευρωπαϊκής αγοράς ηλεκτρισμού, με ιδιαίτερα έντονες διορθώσεις στη Δυτική και Κεντρική Ευρώπη. Η Γαλλία ηγήθηκε της αποκλιμάκωσης με πτώση -51,8%, κυρίως χάρη στην αυξημένη διαθεσιμότητα πυρηνικών μονάδων και της μειωμένης ζήτησης, ενώ σημαντικές μειώσεις σημειώθηκαν σε Ελβετία, Αυστρία και Τσεχία.
Η Γερμανία παρουσίασε οριακή μόνο υποχώρηση (-5,3%), ενώ η αγορά της Ιβηρικής κινήθηκε σε αντίθετη τροχιά, με εκρηκτικές αυξήσεις σε Ισπανία και Πορτογαλία, στοιχείο που καταδεικνύει μια σαφή απόκλιση από την υπόλοιπη Ευρώπη, πιθανώς λόγω περιορισμένης παραγωγής από ΑΠΕ και αυξημένης στενότητας συστήματος.
Ωστόσο, η αποκλιμάκωση αποδείχθηκε πρόσκαιρη. Με την έναρξη της επόμενης εβδομάδας, οι τιμές χονδρικής επανήλθαν σε έντονα ανοδική τροχιά, με τις τιμές επόμενης ημέρας να κινούνται στα μέσα Απριλίου μεταξύ 125 και 146 ευρώ/MWh στις αγορές της περιοχής, σηματοδοτώντας την επαναφορά πιέσεων καθώς η ζήτηση ανακάμπτει.
Καθοριστικός παράγοντας για την πτώση των τιμών υπήρξε η υποχώρηση της ζήτησης κατά 6,77% σε εβδομαδιαία βάση, σε πλήρη ευθυγράμμιση με τον εορτασμό του Ορθόδοξου Πάσχα. Οι μεγαλύτερες μειώσεις καταγράφηκαν σε χώρες με έντονη εορταστική επίδραση, όπως η Ελλάδα (-13,9%), η Σερβία (-12,9%) και η Βουλγαρία (-12,6%), ενώ σημαντική ήταν και η πτώση στην Κροατία (-17%). Αντίθετα, η Τουρκία εμφάνισε οριακή μεταβολή (-1,3%), επιβεβαιώνοντας τη διαφοροποίηση λόγω διαφορετικού ημερολογίου και καταναλωτικού προφίλ.
Στο μέτωπο της παραγωγής από ΑΠΕ, η συνολική παραγωγή υποχώρησε κατά -6,6%, κυρίως λόγω της κατάρρευσης της αιολικής παραγωγής (-39,8%), με χαρακτηριστικές τις περιπτώσεις της Ελλάδας και της Ιταλίας όπου οι απώλειες άγγιξαν το -60%. Την ίδια στιγμή, η ηλιακή παραγωγή κατέγραψε ισχυρή άνοδο (+41,8%), αντανακλώντας την εποχική αύξηση της ηλιοφάνειας, με εντυπωσιακές επιδόσεις στην Τουρκία, την Ελλάδα και την Ουγγαρία.
Η υδροηλεκτρική παραγωγή κινήθηκε επίσης ανοδικά (+4,8%), συμβάλλοντας στη σταθεροποίηση του συστήματος, με την Ελλάδα και την Ιταλία να καταγράφουν σημαντικές αυξήσεις, ενώ η Κροατία εμφάνισε εκρηκτική, αν και από χαμηλή αφετηρία, ανάκαμψη. Στον αντίποδα βρέθηκαν Σερβία και Βουλγαρία.
Συνολικά, τα δεδομένα καταδεικνύουν ότι η αγορά ηλεκτρικής ενέργειας στη ΝΑ Ευρώπη εισέρχεται σε μια μεταβατική φάση εποχικής προσαρμογής, με την ηλιακή παραγωγή να αναλαμβάνει ολοένα πιο κεντρικό ρόλο στη διαμόρφωση του ενεργειακού μείγματος.