Παρά το γεγονός ότι αναγνωρίζει ότι οι γεωπολιτικές εξελίξεις και η ενεργειακή κρίση δημιουργούν εξαιρετικά δύσκολες συνθήκες για νοικοκυριά και επιχειρήσεις, λόγω του υψηλού ενεργειακού κόστους, ωστόσο, η αυθαίρετη επιβολή ενός νέου έκτακτου φόρου, ή ακόμη και διπλής φορολόγησης, στα έκτακτα κέρδη, κατά το πρότυπο της «εισφοράς αλληλεγγύης» του 2022, θα έστελνε ένα ιδιαίτερα αρνητικό μήνυμα προς τους επενδυτές, τόσο εντός όσο και εκτός Ευρωπαϊκής Ένωσης, σχετικά με την έλλειψη σταθερού και προβλέψιμου ρυθμιστικού πλαισίου.
Οι εταιρείες διύλισης τονίζουν ότι η συζήτηση για νέα φορολόγηση έρχεται να προστεθεί σε ένα ήδη βαρύ ρυθμιστικό περιβάλλον, που περιλαμβάνει και νέους ευρωπαϊκούς κανόνες, όπως αυτός που αφορά στις εκπομπές μεθανίου.
Αφορμή για την αντίδραση της FuelsEurope, δηλαδή, της ευρωπαϊκής ένωσης εταιρειών διύλισης και παραγωγής καυσίμων, που εκπροσωπεί τις βιομηχανίες διύλισης της Ε.Ε., στάθηκε η επιστολή των υπουργών Οικονομικών της Αυστρίας, της Γερμανίας, της Ιταλίας, της Πορτογαλίας και της Ισπανίας, στις 3 Απριλίου 2026, προς την Ευρωπαϊκή Επιτροπή με την οποία ζήτησαν την άμεση επιβολή ενός νέου ευρωπαϊκού φόρου στα λεγόμενα «υπερκέρδη».
Ωστόσο, οι εταιρείες του κλάδου αντιτείνουν ότι η κερδοφορία της διύλισης χαρακτηρίζεται από έντονη κυκλικότητα και υψηλή μεταβλητότητα, καθώς τα περιθώρια κέρδους επηρεάζονται από παράγοντες τους οποίους δεν ελέγχουν, τις περισσότερες φορές, οι ίδιες, όπως είναι η διεθνής ζήτηση, οι τιμές του αργού και τα λεγόμενα «crack spreads», ήτοι, το περιθώριο κέρδους των διυλιστηρίων από τη μετατροπή του αργού πετρελαίου σε καύσιμα (π.χ. βενζίνη, ντίζελ, κηροζίνη).
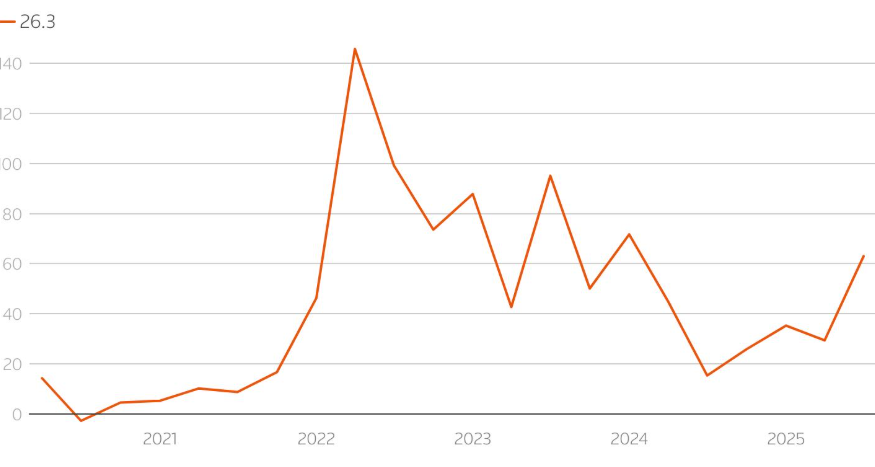
(Εξέλιξη ευρωπαϊκών refining margins (2020-2025). Πηγή: TotalEnergies)
Σύμφωνα με την FuelsEurope, οι βραχυπρόθεσμες περίοδοι υψηλών περιθωρίων δεν μπορούν να αποτελούν βάση για την αξιολόγηση της μακροπρόθεσμης βιωσιμότητας των διυλιστηρίων.
Η επαναλαμβανόμενη επιβολή έκτακτης φορολόγησης σε περιόδους υψηλών κερδών, όταν δεν συνοδεύεται από αντίστοιχη στήριξη στις περιόδους χαμηλών περιθωρίων, ενδέχεται να αποδυναμώσει την ανθεκτικότητα του κλάδου, να επιταχύνει το κλείσιμο μονάδων και να υπονομεύσει την ενεργειακή ασφάλεια της Ευρώπης.
Η ευρωπαϊκή βιομηχανία διύλισης βρίσκεται ήδη σε διαδικασία ριζικού μετασχηματισμού, προς ένα μοντέλο χαμηλών εκπομπών άνθρακα, με δύο βασικούς στόχους: τη συμβολή στους στόχους απανθρακοποίησης της Ε.Ε. και τη διασφάλιση επαρκούς και προσιτής ενεργειακής τροφοδοσίας.
Κατά τη διάρκεια των πρόσφατων κρίσεων, όπως η πανδημία COVID-19 και ο πόλεμος στην Ουκρανία, ο κλάδος απέδειξε τον καίριο ρόλο του στην εύρυθμη λειτουργία της ευρωπαϊκής οικονομίας και στην τροφοδοσία επιχειρήσεων και πολιτών με υγρά καύσιμα.
Σύμφωνα με την ένωση, η επιβολή πρόσθετων φορολογικών ή ρυθμιστικών βαρών σε ένα περιβάλλον γεωπολιτικών περιορισμών στην προσφορά ενέργειας, θα μπορούσε να αποδυναμώσει περαιτέρω την ικανότητα της Ευρώπης να εξασφαλίζει έγκαιρα, αξιόπιστες προμήθειες καυσίμων.
Ταυτόχρονα, η μετάβαση των ευρωπαϊκών εταιρειών διύλισης σε χαμηλότερες εκπομπές άνθρακα απαιτεί τη μόχλευση σημαντικών κεφαλαιακών πόρων, την ώρα που ο κλάδος καλείται να διατηρεί την παραγωγική ανταγωνιστικότητά του.
Το ενδεχόμενο επιβολής ενός νέου κύκλου έκτακτων φόρων, μετά και την εισφορά αλληλεγγύης, το 2022, είναι πιθανό να υπονομεύσει την εμπιστοσύνη των επενδυτών και να αποθαρρύνει τη χρηματοδότηση έργων ενεργειακής μετάβασης, όπως οι επενδύσεις σε ανανεώσιμα καύσιμα, ή σε τεχνολογίες χαμηλού αποτυπώματος άνθρακα.
Με βάση τα ανωτέρω, η Fuels Europe ζητά από τα κράτη-μέλη και τα ευρωπαϊκά θεσμικά όργανα να αποφύγουν να αναλάβουν νέες πρωτοβουλίες προς την κατεύθυνση της επιβολής νέας έκτακτης φορολόγησης των κερδών του κλάδου, είτε σε ευρωπαϊκό είτε σε εθνικό επίπεδο.
Και αυτό, όπως υποστηρίζει, επειδή η ενεργειακή ασφάλεια της Ευρώπης προϋποθέτει ανοιχτές και εύρυθμες αγορές, περιορισμένη και αναλογική ρύθμιση, καθώς και σταθερό και προβλέψιμο θεσμικό πλαίσιο που θα επιτρέπει τις αναγκαίες επενδύσεις για τον εκσυγχρονισμό και την απανθρακοποίηση των ευρωπαϊκών διυλιστηρίων.
Η εικόνα των ελληνικών Ομίλων διύλισης
Η Ελλάδα αποτελεί ήδη από ετών έναν από τους σημαντικούς κόμβους διύλισης στη Μεσόγειο, με δύο μεγάλους ομίλους: Την Motor Oil που λειτουργεί το διυλιστήριο της Κορίνθου, ένα από τα μεγαλύτερα και πιο σύνθετα στην Ευρώπη, με δυναμικότητα περίπου 255.000 βαρελιών ημερησίως. Και με έντονο εξαγωγικό προσανατολισμό, με περίπου το 63% των πωλήσεων να κατευθύνεται σε διεθνείς αγορές το 2025.
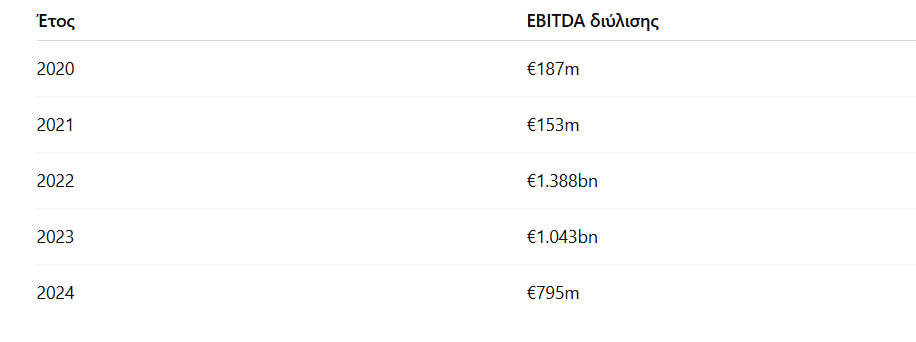
(Κερδοφορία διύλισης – HELLENiQ Energy (2020-2025)
Και τον Όμιλο HELLENiQ Energy που λειτουργεί τρία διυλιστήρια σε Ασπρόπυργο, Ελευσίνα και Θεσσαλονίκη, με συνολική δυναμικότητα περίπου 342.000 βαρελιών ημερησίως. Η παραγωγή των πρώην Ελληνικών Διυλιστηρίων ξεπέρασε το 2024, τους 15,4 εκατ. τόνους, ενώ οι εξαγωγές αντιπροσώπευαν περίπου το 54% των συνολικών πωλήσεων.
Όσον αφορά στα περιθώρια διύλισης για τον όμιλο HELLENiQ Energy, κινήθηκαν τα τελευταία χρόνια σε επίπεδα της τάξης των περίπου 5,6 δολαρίων ανά βαρέλι το 2024, ήτοι, χαμηλότερα από τα υψηλά της περιόδου 2022-2023, γεγονός που υπογραμμίζει την κυκλικότητα του κλάδου.
Σύγκριση περιθωρίων διύλισης Ελλάδας – Ευρώπης μετά το 2022
Για να κατανοήσουμε βαθύτερα το νόημα της κυκλικότητας, πρέπει να σημειώσουμε ότι το άλμα των περιθωρίων διύλισης το 2022, δηλαδή, μετά την εισβολή της Ρωσίας στην Ουκρανία και τις ευρωπαϊκές κυρώσεις στις ρωσικές εξαγωγές καυσίμων, επηρέασε ολόκληρη την ευρωπαϊκή αγορά, ωστόσο τα διυλιστήρια της Μεσογείου, και ειδικά της Ελλάδας, βρέθηκαν σε πλεονεκτική θέση.
Σύμφωνα με στοιχεία της αγοράς, το benchmark στο περιθώριο κέρδους ενός διυλιστηρίου από τη μετατροπή του αργού πετρελαίου σε καύσιμα, στην περιοχή της Μεσογείου διαμορφώθηκε, κατά μέσον όρο, στα περίπου 13,7 δολάρια ανά βαρέλι, το 2022, ήτοι, σημαντικά αυξημένο σε σχέση με το αμέσως προηγούμενο έτος, και τούτο λόγω της μεγάλης ζήτησης για ντίζελ και άλλων μεσαίων αποσταγμάτων όπως και των περιορισμών στην προσφορά μετά τις κυρώσεις στη Ρωσία.
Την ίδια χρονική περίοδο, τα περιθώρια για το ντίζελ στην Ευρώπη εκτοξεύθηκαν σε ιστορικά επίπεδα, φθάνοντας ακόμη και πάνω από 80 δολάρια ανά βαρέλι, το φθινόπωρο του 2022, πριν αρχίσουν να αποκλιμακώνονται καθώς αυξήθηκαν οι εισαγωγές από την Μέση Ανατολή, την Ασία και τις ΗΠΑ.
Από το 2023 και εντεύθεν, τα περιθώρια διύλισης στην Ευρώπη άρχισαν να επιστρέφουν στην «κανονικότητα». Ενδεικτικά, τα περιθώρια ντίζελ στη βορειοδυτική Ευρώπη υποχώρησαν από περίπου 42 δολάρια ανά βαρέλι το 2022¨, σε περίπου 29,7 δολάρια το 2023, αντανακλώντας τη σταδιακή εξομάλυνση της αγοράς και την αύξηση των εισαγωγών καυσίμων.
Παρά την αποκλιμάκωση, τα διυλιστήρια της ευρύτερης περιοχή μας, συμπεριλαμβανομένων αυτά στη χώρα μας, εξακολουθούν να επωφελούνται από τη γεωγραφική τους θέση και τον έντονο εξαγωγικό προσανατολισμό, αφού προμηθεύουν αγορές στη ΝΑ Ευρώπη, την Μεσόγειο και την Μέση Ανατολή, γεγονός που τους προσπορίζει ανταγωνιστικά περιθώρια σε σύγκριση με τον ευρωπαϊκό ανταγωνισμό.