Τέλος, οι εξαγωγές ανήλθαν στις 25,962 MWh και οι εισαγωγές στις 16,371 MWh.
Χαρακτηριστικό της κατάστασης που επικρατεί στις ευρωπαϊκές αγορές ηλεκτρική ενέργειας, εξαιτίας της κλιμάκωσης των συγκρούσεων στην Μέση Ανατολή και στην Ουκρανία, είναι ότι η τιμή του ρεύματος στην προημερησία αγορά της Ελλάδας παρέμεινε την Τετάρτη, 9/9, μεταξύ των φθηνότερων σε ολόκληρη την Ε.Ε..
Σημειώνουμε τις τιμές άνω των 154 ευρώ/MWh στην Βουλγαρία, άνω των 229 ευρώ/MWh στην Ιταλία, άνω των 149 ευρώ/ΜWh στην Γαλλία και άνω των 164 ευρώ/MWh στην Πολωνία!
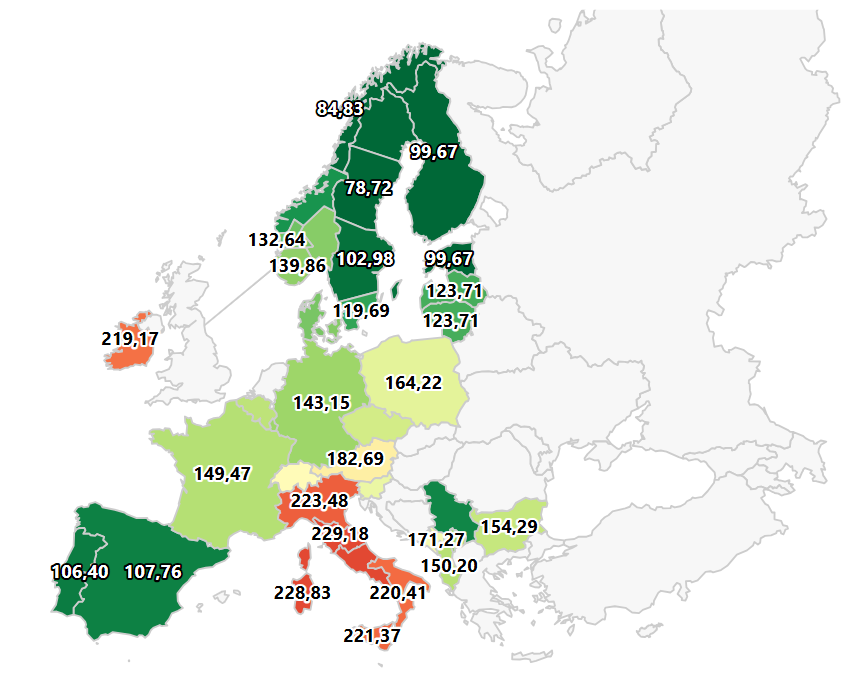
(Τιμές χονδρικής ηλεκτρικής ενέργειας στην Ευρώπη, 9 Σεπτεμβρίου 2026: Πηγή: www.energy-charts.info)
Φυσικά, αιτία για την επικίνδυνη κλιμάκωση των τιμών στον ηλεκτρισμό είναι το άλμα των τιμών στο φυσικό αέριο, με τα futures για παραδόσεις Οκτωβρίου στον κόμβο TTF να εγγίζουν στις 16:20 ώρα Ελλάδας, τα 78,40 ευρώ/MWh, με ποσοστιαία ενδοσυνεδριακή άνοδο άνω του 3%.
Εν τω μεταξύ, νέα άνοδο κατέγραψαν την εβδομάδα που έληξε στις 6 Σεπτεμβρίου, οι χονδρεμπορικές τιμές ηλεκτρικής ενέργειας στη ΝΑ Ευρώπη, επιβεβαιώνοντας για ακόμη μία φορά πόσο ευάλωτη παραμένει η περιφερειακή αγορά στις διακυμάνσεις του φυσικού αερίου, στη ζήτηση και, κυρίως, στις μεταβολές της παραγωγής από ΑΠΕ.
Σύμφωνα με το ΙΕΝΕ, η Ουγγαρία κατέγραψε τη μεγαλύτερη άνοδο, με την τιμή να αυξάνεται κατά 8,21%, στα 169,57 ευρώ/MWh, ενώ ακολούθησε η Ρουμανία με αύξηση +6,13%, στα 166,89 ευρώ/MWh.
Η Ιταλία παρέμεινε η ακριβότερη αγορά της περιοχής, ξεπερνώντας εκ νέου το όριο των 200 ευρώ/MWh, με αύξηση +4,51% και τελική τιμή 202,89 ευρώ/MWh.
Στο ίδιο ανοδικό ρεύμα κινήθηκαν Βουλγαρία, Κροατία και Ελλάδα, με τις αυξήσεις να κυμαίνονται από +2,74% μέχρι +4,63%, αποτυπώνοντας τον υψηλό βαθμό αλληλεξάρτησης των αγορών κατά μήκος του βαλκανικού διαδρόμου.
Η Ελλάδα, πάντως, βρίσκεται σε σαφώς καλύτερη θέση από ό,τι θα μπορούσε να υποδηλώνει η γενικότερη εικόνα της περιοχής. Και αυτό έχει ιδιαίτερη σημασία, καθώς η ελληνική αγορά έχει πλέον ενσωματώσει πολύ μεγαλύτερες ποσότητες ΑΠΕ, οι οποίες λειτουργούν ως ανάχωμα στις διεθνείς ανατιμήσεις των καυσίμων. Όταν, όμως, ο άνεμος υποχωρεί και τα υδροηλεκτρικά μειώνουν την παραγωγή τους, η αγορά επιστρέφει αναπόφευκτα στις ακριβές θερμικές μονάδες και στις εισαγωγές.
Πλην Τουρκίας, όλες οι αγορές στην περιοχή κινήθηκαν πάνω από τα 140 ευρώ/MWh με το εύρος διακύμανσης να ανοίγει από τα μόλις 51,98 ευρώ/MWh στην Τουρκία στα 202,89 ευρώ/MWh στην Ιταλία.
Η απόσταση της Τουρκίας από την ευρωπαϊκή πραγματικότητα παραμένει εντυπωσιακή, καθώς η αγορά της λειτουργεί σε ένα περιβάλλον ισχυρών επιδοτήσεων, με αποτέλεσμα η τιμή να εμφανίζεται ουσιαστικά αποσυνδεδεμένη από τις πιέσεις που αντιμετωπίζουν οι ευρωπαϊκές αγορές.
Ακόμη πιο χαρακτηριστική είναι η εικόνα στην Κεντρική και Δυτική Ευρώπη. Ισπανία και Πορτογαλία βρέθηκαν στο επίκεντρο της προσοχής, με τις τιμές χονδρικής ρεύματος να εκτοξεύονται κατά περίπου +36%, και να φθάνουν εγγύς των 145 ευρώ/MWh.
Ο λόγος είναι αποκαλυπτικός: η απότομη υποχώρηση της παραγωγής από ΑΠΕ ανάγκασε τα συστήματα να στραφούν σε μεγαλύτερο βαθμό στις θερμικές μονάδες.
Ακριβώς στον αντίποδα βρέθηκε η Γερμανία. Η ισχυρή αιολική παραγωγή οδήγησε σε πτώση της τιμής κατά -8,94%, στα 113,09 ευρώ/MWh.
Εν τω μεταξύ, στην Ελλάδα, η ζήτηση ηλεκτρικής ενέργειας την εβδομάδα που έληξε στις 6 του μήνα, μειώθηκε κατά -6,47%, στις 1.214,80 GWh, και κατέγραψε τη μεγαλύτερη ποσοστιαία υποχώρηση μεταξύ των μεγάλων αγορών της περιοχής.
Την ίδια στιγμή, η συνολική ζήτηση στη ΝΑ Ευρώπη παρέμεινε ουσιαστικά αμετάβλητη, υποχωρώντας μόλις κατά -0,21%, στις 18.530,58 GWh.
Ακόμη η θερμική παραγωγή στην χώρα μας μειώθηκε κατά -12,1%, καθώς η ηλεκτροπαραγωγή από φυσικό αέριο υποχώρησε κατά -13,6%, ενώ η παραγωγή από λιγνίτη και άνθρακα έπεσε -3,9%.
Ωστόσο, η συνολική αιολική παραγωγή στην περιοχή μας πραγματοποίησε «βουτιά» -14,7%, με απώλεια περίπου 275,5 GWh. Στη Ρουμανία η πτώση έφθασε στο -42,3%, στην Κροατία στο -35,2% και στη Βουλγαρία στο -57,3%, ενώ στην Τουρκία η παραγωγή μειώθηκε κατά -15,1%.
Η ηλιακή παραγωγή επιχείρησε να λειτουργήσει ως αντίβαρο, καθώς αυξήθηκε κατά +2,5%, αλλά η αύξηση αυτή δεν ήταν αρκετή για να καλύψει το έλλειμμα στον άνεμο.
Πρόσθετη πίεση στις τιμές άσκησε η πτώση της υδροηλεκτρικής παραγωγής, που μειώθηκε κατά -3,45%, στις 2.886,23 GWh.
Η Ιταλία κατέγραψε τη μεγαλύτερη απόλυτη απώλεια, με πτώση -12,68%, ενώ σημαντικές μειώσεις σημειώθηκαν επίσης σε Ουγγαρία, Σερβία και Βουλγαρία.
Τέλος, οι καθαρές εισαγωγές ηλεκτρικής ενέργειας στη ΝΑ Ευρώπη αυξήθηκαν κατά +5,56%, και έφθασαν στις 1.223,95 GWh.
Η Βουλγαρία αύξησε τις καθαρές εξαγωγές της κατά +34,41%, ενώ η Ελλάδα υπερδιπλασίασε τις καθαρές εξαγωγές της, κατά +104,95%,για να φθάσει στις 79,20 GWh.