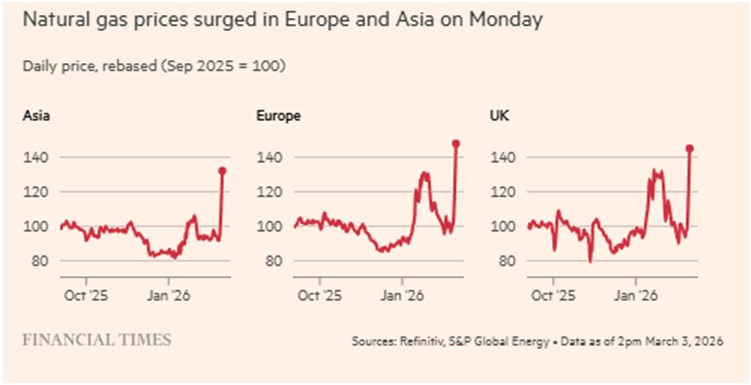
Οπως σημειώνουν οι FT, η διαταραχή εγείρει το φάσμα μιας επανάληψης του 2022, όταν οι ροές ρωσικού φυσικού αερίου προς την Ευρώπη μειώθηκαν καθώς η Μόσχα προετοιμαζόταν και στη συνέχεια εξαπέλυσε την επίθεσή της στην Ουκρανία, προκαλώντας μια αύξηση των τιμών που κατέστρεψε τις οικονομίες.
Πώς συγκρίνεται αυτό με προηγούμενες κρίσεις;
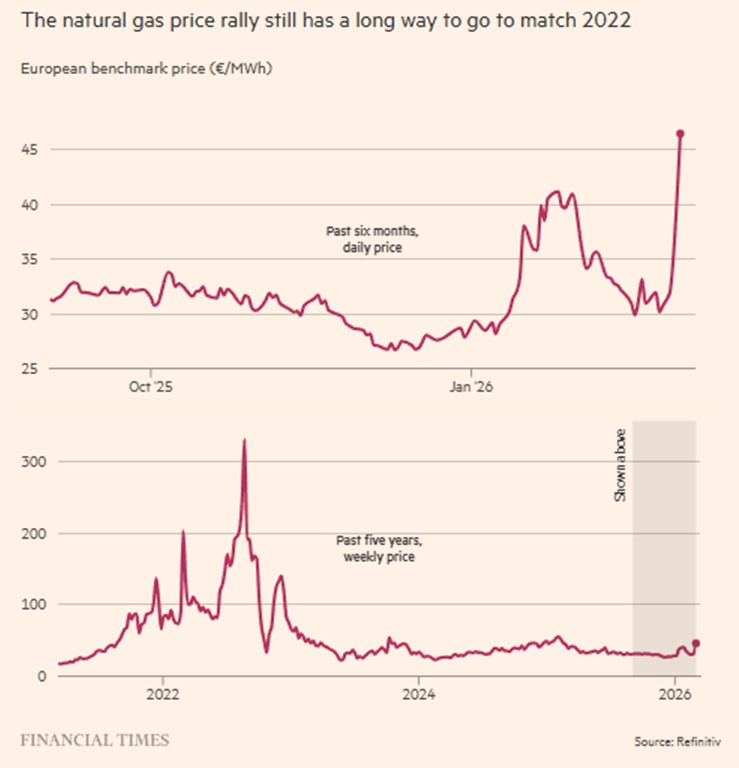
Σε καθαρό όγκο, αυτό το σοκ θα μπορούσε να είναι χειρότερο από ό,τι το 2022. Τα 80 δισεκατομμύρια κυβικά μέτρα ετήσιας προσφοράς που χάνονται από τη Ρωσία συγκρίνονται με περίπου 120 δισεκατομμύρια κυβικά μέτρα που θα μπορούσαν να χαθούν από τη Μέση Ανατολή λόγω του αποτελεσματικού κλεισίματος του Πορθμού και του κλεισίματος δύο ισραηλινών κοιτασμάτων φυσικού αερίου.
Ωστόσο, όλα εξαρτώνται από το πόσο θα διαρκέσει η διαταραχή. Μια παρατεταμένη σύγκρουση θα μπορούσε να έχει «συγκρίσιμες επιπτώσεις» με τον πόλεμο στην Ουκρανία, σύμφωνα με τη Natasha Fielding της Argus Media, αλλά «αν πρόκειται για μια προσωρινή, εβδομαδιαία αναστάτωση, τότε δεν θα υπήρχε σύγκριση με την κρίσιμη στιγμή του 2022».
Η τρέχουσα αύξηση των τιμών είναι μέτρια σε σύγκριση με το 2022, όταν η ευρωπαϊκή τιμή αναφοράς φυσικού αερίου ξεπέρασε τα 343 ευρώ ανά MWh. Τη Δευτέρα έφτασε περίπου τα 48 ευρώ/MWh.
Γιατί είναι τόσο σημαντική αυτή η περιοχή όσον αφορά τον εφοδιασμό με φυσικό αέριο;
Η Μέση Ανατολή είναι μια σημαντική περιοχή παραγωγής φυσικού αερίου και το Κατάρ είναι η κυρίαρχη δύναμη. Με σχετικά λίγους αγωγούς φυσικού αερίου, η συντριπτική πλειοψηφία εξάγεται με τη μορφή υγροποιημένου φυσικού αερίου σε τεράστια εξειδικευμένα πλοία.
Το Κατάρ έχει μετατραπεί στον δεύτερο μεγαλύτερο παίκτη LNG στον κόσμο, αντιπροσωπεύοντας περίπου το 20% των παγκόσμιων προμηθειών.
Ενώ το LNG αντιπροσωπεύει μόνο περίπου το 7-8% των παγκόσμιων προμηθειών φυσικού αερίου, αποτελεί μια κρίσιμη οριακή πηγή σε πολλές χώρες και, ως εκ τούτου, έναν παράγοντα καθορισμού τιμών.
«Οτιδήποτε συμβαίνει στις παγκόσμιες αγορές LNG συχνά καθορίζει την τιμή σε αγορές όπως η Ευρώπη και η Ασία», δήλωσε ο Andreas Schroeder, επικεφαλής ενεργειακών αναλύσεων στον όμιλο έρευνας εμπορευμάτων ICIS.
Η παραγωγή LNG του Κατάρ επισκιάζει εκείνη του γείτονά του, των Ηνωμένων Αραβικών Εμιράτων. Ο μόνος άλλος παραγωγός στην Αραβική Χερσόνησο είναι το Ομάν, το οποίο διαθέτει εγκαταστάσεις εξαγωγής στην άλλη πλευρά του Πορθμού του Ορμούζ, επιτρέποντας τη συνέχιση των αποστολών ακόμη και όταν η πλεύση προς τον Κόλπο είναι αδύνατη.
Ποιος εξαρτάται περισσότερο από το φυσικό αέριο;
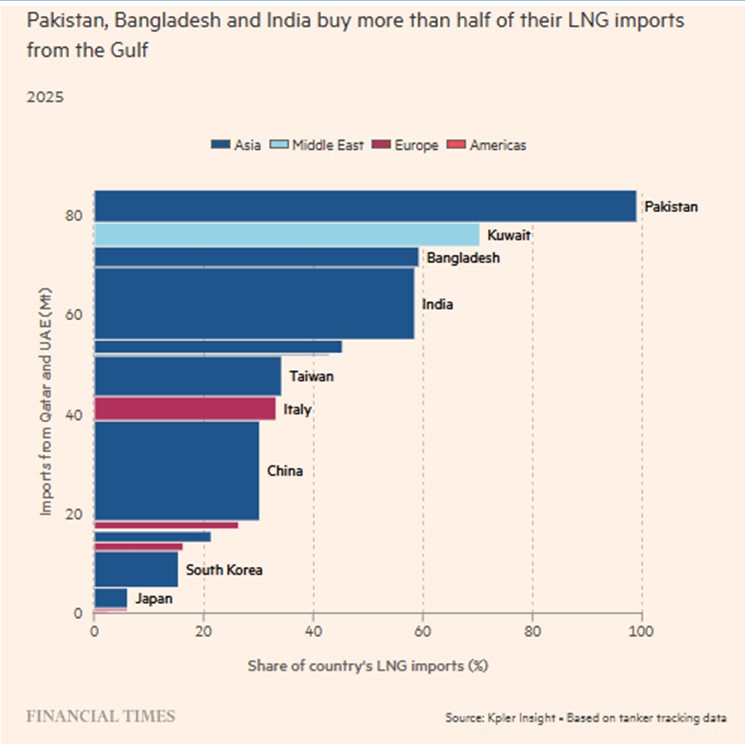
Η Κίνα και η Ινδία είναι οι μεγαλύτεροι εισαγωγείς LNG του Κατάρ, ακολουθούμενες από την Ταϊβάν, το Πακιστάν και τη Νότια Κορέα. Το Πακιστάν έλαβε το 99% των εισαγωγών LNG από το Κατάρ και τα ΗΑΕ το 2025, με την Ινδία και το Μπαγκλαντές να εξαρτώνται και οι δύο από τις χώρες για περισσότερο από το ήμισυ των αναγκών τους, σύμφωνα με δεδομένα παρακολούθησης δεξαμενόπλοιων από την Kpler Insight.
Η Ευρώπη λαμβάνει μόνο περίπου το 10% του LNG της από το Κατάρ, αλλά αυτό αυξάνεται στο ένα τρίτο για την Ιταλία. Ακόμα κι έτσι, η απώλεια του LNG του Κατάρ θα αυξήσει τον παγκόσμιο ανταγωνισμό για προμήθειες, με τους Ασιάτες αγοραστές που απεγνωσμένα προσπαθούν να αντικαταστήσουν τους όγκους του Κατάρ και πιθανότατα θα αναζητήσουν αμερικανικά φορτία που διαφορετικά θα είχαν προορισμό την Ευρώπη.
Το σοκ στις προμήθειες του Κατάρ παρακολουθείται στενά από πολιτικούς σε χώρες που ενδεχομένως επηρεάζονται, φοβούμενοι περαιτέρω πίεση στο κόστος για τα νοικοκυριά και τις επιχειρήσεις. Οι Ιταλοί υπουργοί πραγματοποίησαν έκτακτες συναντήσεις τη Δευτέρα με μεγάλους επιχειρηματικούς ομίλους.
Ο Μάο Νινγκ, εκπρόσωπος του υπουργείου Εξωτερικών της Κίνας, ζήτησε αποκλιμάκωση της σύγκρουσης για να αποτραπεί «ζημιά στην παγκόσμια οικονομική ανάπτυξη».
Ορισμένες αγορές είναι πιθανό να στραφούν πίσω στην παραγωγή ενέργειας από άνθρακα εάν οι τιμές του φυσικού αερίου παραμείνουν υψηλές, σύμφωνα με τον Τσονγκ Ζι Ξιν, διευθυντή έρευνας φυσικού αερίου στην Ασία στην S&P Global Energy.
Ιστορικά, το Κατάρ υπήρξε σημαντικός προμηθευτής εισαγόμενου φυσικού αερίου στο Ηνωμένο Βασίλειο, αντιπροσωπεύοντας έως και το 40% αυτών των εισαγωγών στο αποκορύφωμά τους το 2011.
Ωστόσο, από το 2022, καθώς οι ΗΠΑ επέκτειναν τη βιομηχανία LNG μετά την πλήρη εισβολή της Ρωσίας στην Ουκρανία, το Ηνωμένο Βασίλειο έχει γίνει όλο και πιο εξαρτημένο από το διατλαντικό LNG.
Το 2024, σύμφωνα με κυβερνητικά στατιστικά στοιχεία, το 17% των συνολικών εισαγωγών φυσικού αερίου του Ηνωμένου Βασιλείου προήλθε από τις ΗΠΑ και μόλις το 1,9% από το Κατάρ, με τη Νορβηγία τον κύριο προμηθευτή.
Μπορούν να αντικατασταθούν οι προμήθειες φυσικού αερίου της Μέσης Ανατολής;
Όχι βραχυπρόθεσμα. Οι μονάδες LNG λειτουργούν ήδη με μέγιστη χωρητικότητα μετά από αρκετά χρόνια σχετικά υψηλών τιμών. Και ενώ η τεράστια εγκατάσταση Golden Pass στις ΗΠΑ, με την υποστήριξη της QatarEnergy και της ExxonMobil, πρόκειται να ξεκινήσει φέτος, θα πρέπει να ενταθεί σταθερά πριν φτάσει στην πλήρη παραγωγή.
«Ό,τι πρόκειται να συμβεί, θα συμβεί αρκετά προοδευτικά», δήλωσε η Anne-Sophie Corbeau, παγκόσμια ερευνήτρια στο Κέντρο Παγκόσμιας Ενεργειακής Πολιτικής του Πανεπιστημίου Columbia.
Η μοντελοποίηση από το Ινστιτούτο Ενεργειακών Μελετών της Οξφόρδης πέρυσι κατέληξε στο συμπέρασμα ότι ένα παρατεταμένο κλείσιμο του Στενού του Ορμούζ θα είχε ως αποτέλεσμα καθαρή απώλεια περίπου 86 δισεκατομμυρίων κυβικών μέτρων LNG ή περίπου 15% της παγκόσμιας προσφοράς το 2024.