Η Τουρκία δεν βρίσκεται σε αυτή τη λίστα διότι η Τουρκία δεν είναι καθαρός εισαγωγέας jet fuel, αλλά καθαρός εξαγωγέας.
Και σε μια περίοδο όπου οι τιμές του καυσίμου έχουν εκτιναχθεί, οι αεροπορικές εταιρείες των χωρών που εξαρτώνται από εισαγωγές αναγκάζονται να προχωρούν σε μαζικές ακυρώσεις δρομολογίων.
Τα στοιχεία δείχνουν ότι οι χώρες που εμφανίζονται στον σχετικό πίνακα είναι σε μεγάλο βαθμό εξαρτημένες από το εξωτερικό για την κάλυψη των αναγκών της αεροπορικής τους βιομηχανίας.
Αντίθετα, η Τουρκία καλύπτει τόσο την εγχώρια ζήτηση μέσω τοπικής παραγωγής όσο και πραγματοποιεί εξαγωγές.
Οι ανεπτυγμένες οικονομίες στην πλευρά των εισαγωγών
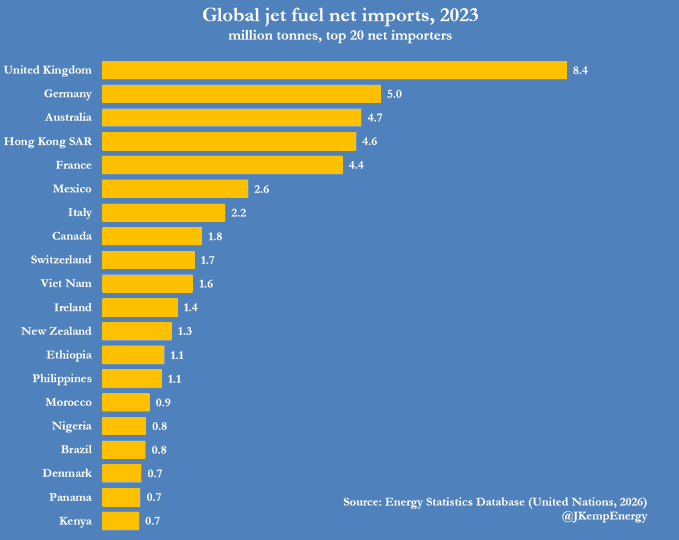
Ο πίνακας βασίζεται στα στοιχεία της Βάσης Δεδομένων Ενεργειακών Στατιστικών των Ηνωμένων Εθνών και παρουσιάζει τις 20 χώρες με τις μεγαλύτερες καθαρές εισαγωγές jet fuel παγκοσμίως.
Σε αυτόν τον κατάλογο περιλαμβάνονται χώρες όπως το Ηνωμένο Βασίλειο, η Γερμανία, η Αυστραλία και η Γαλλία — δηλαδή ορισμένες από τις πιο ανεπτυγμένες οικονομίες του κόσμου.
Η θέση της Τουρκίας
Σύμφωνα με τα επίσημα στοιχεία της Ρυθμιστικής Αρχής Ενέργειας της Τουρκίας (EPDK), το 2023 η χώρα εξήγαγε περίπου 5,3 εκατομμύρια τόνους καυσίμων αεροσκαφών, αποτελώντας το σημαντικότερο πετρελαϊκό εξαγώγιμο προϊόν της.
Το ποσό αυτό υπερβαίνει το μισό των καθαρών εισαγωγών του Ηνωμένου Βασιλείου, που ανέρχονται σε 8,4 εκατομμύρια τόνους, ενώ ξεπερνά τις εισαγωγές πολλών χωρών που βρίσκονται στη σχετική λίστα.
Το διυλιστικό μοντέλο της Τουρκίας
Η βάση αυτού του πλεονεκτήματος βρίσκεται στη διυλιστική ικανότητα της χώρας.
Τα τέσσερα διυλιστήρια της TÜPRAŞ και το διυλιστήριο STAR της SOCAR στην Αλιάγα έχουν μετατρέψει την Τουρκία σε περιφερειακό ενεργειακό κόμβο. Το αργό πετρέλαιο που εισάγεται από τη Ρωσία, το Ιράκ και το Αζερμπαϊτζάν επεξεργάζεται στις εγκαταστάσεις αυτές και κατευθύνεται τόσο στην εγχώρια αγορά όσο και στις εξαγωγές.
Το μοντέλο αυτό δημιουργεί ένα σημαντικό πλεονέκτημα στο ενεργειακό ισοζύγιο της χώρας.
Ενίσχυση μέσω μακροχρόνιων συμβολαίων (από το 2025)
Από το 2025, το πλεονέκτημα αυτό ενισχύθηκε περαιτέρω μέσω θεσμικών συμφωνιών.Η TÜPRAŞ υπέγραψε συμβόλαιο για την προμήθεια του αεροδρομίου της Κωνσταντινούπολης με 1,8 εκατομμύρια τόνους jet fuel ετησίως για περίοδο πέντε ετών.
Αντίστοιχα, το διυλιστήριο STAR της SOCAR δεσμεύτηκε για επιπλέον ετήσια παροχή 700.000 τόνων για την περίοδο 2025–2027.
Συνολικά, για το αεροδρόμιο της Κωνσταντινούπολης έχει διασφαλιστεί ετήσια τροφοδοσία άνω των 2,5 εκατομμυρίων τόνων από εγχώριες πηγές.
Πιο αναλυτικά:
Το de facto κλείσιμο του Στενού του Ορμούζ ανέδειξε ένα μόνο προϊόν στο επίκεντρο της παγκόσμιας ενεργειακής ατζέντας: το καύσιμο αεροσκαφών (jet fuel). Ενώ η αύξηση στις τιμές του αργού πετρελαίου παρέμεινε περιορισμένη, το jet fuel διπλασιάστηκε στις αρχές Μαρτίου σε σχέση με τα επίπεδα πριν από τη σύγκρουση.
Η αιτία είναι ότι η περιοχή του Κόλπου αποτελεί κρίσιμο κόμβο τόσο για τη διακίνηση αργού πετρελαίου όσο και για τα επεξεργασμένα καύσιμα αεροπορίας. Ακόμη και οι αεροπορικές εταιρείες που είχαν αντισταθμίσει τον κίνδυνο μέσω hedging δεν κατάφεραν να προστατευθούν από το ασύμμετρο αυτό σοκ. Η ροή jet fuel μέσω του Ορμούζ διακόπηκε, ενώ τα περιθώρια διύλισης (crack spread) εκτινάχθηκαν σε ιστορικά υψηλά.
Η Ευρώπη ως πιο ευάλωτη
Η Ευρώπη εισήλθε σε αυτή την κρίση ως η πιο ευάλωτη ήπειρος. Σύμφωνα με την έκθεση του Διεθνούς Οργανισμού Ενέργειας (IEA) τον Απρίλιο του 2026, τα αποθέματα jet fuel σε ορισμένες ευρωπαϊκές χώρες υποχώρησαν κάτω από τις 20 ημέρες, για πρώτη φορά από το 2020.
Ο επικεφαλής του IEA προειδοποίησε ότι, εάν δεν αποκατασταθεί η ροή καυσίμων, από τα τέλη Μαΐου είναι πιθανό να ξεκινήσουν ακυρώσεις πτήσεων στην Ευρώπη.
Το κόστος της κρίσης για τον ευρωπαϊκό κλάδο
Η κρίση οδήγησε άμεσα σε επιχειρησιακές αποφάσεις:
- Η SAS ακύρωσε πάνω από 1.000 πτήσεις μόνο τον Απρίλιο λόγω αυξημένου κόστους καυσίμων.
- Η Lufthansa έκλεισε πρόωρα τη θυγατρική CityLine και απέσυρε 27 μη αποδοτικά αεροσκάφη.
- Η EasyJet προβλέπει ζημιές 540–560 εκατ. λιρών προ φόρων για το πρώτο μισό του 2026.
- Η KLM μειώνει περίπου 1% των πτήσεών της σε ορισμένες ευρωπαϊκές γραμμές λόγω μη βιώσιμου κόστους.
Οι αναλυτές εκτιμούν ότι η πίεση αυτή μπορεί να διαρκέσει για μήνες και να επηρεάσει σημαντικά τα καθαρά κέρδη του κλάδου για το 2026.
Γιατί η Τουρκία δεν επηρεάζεται στον ίδιο βαθμό;
Η απάντηση βρίσκεται στη διυλιστική της ικανότητα.
Η Τουρκία αποτελεί καθαρό εξαγωγέα καυσίμων αεροσκαφών. Τα διυλιστήρια της TÜPRAŞ και της STAR (SOCAR) επεξεργάζονται αργό πετρέλαιο από τη Ρωσία, το Ιράκ και το Αζερμπαϊτζάν, καλύπτοντας τόσο την εγχώρια ζήτηση όσο και εξαγωγές.
Σύμφωνα με την EPDK (2023), η Τουρκία εξήγαγε περίπου 5,3 εκατ. τόνους καυσίμων αεροσκαφών, αποτελώντας το μεγαλύτερο εξαγώγιμο προϊόν πετρελαϊκής προέλευσης της χώρας.
5,3 εκατομμύρια τόνοι εξαγωγών jet fuel (2023)
Η Τουρκία κατέγραψε εξαγωγές 5,3 εκατ. τόνων jet fuel το 2023. Το μέγεθος αυτό αντιστοιχεί σε περισσότερο από το μισό των καθαρών εισαγωγών του Ηνωμένου Βασιλείου.
Ενίσχυση μέσω συμβολαίων (2025 και μετά)
Από το 2025 και έπειτα, το πλεονέκτημα αυτό ενισχύθηκε μέσω μακροχρόνιων συμβολαίων:
Η TÜPRAŞ υπέγραψε συμφωνία για την προμήθεια 1,8 εκατ. τόνων ετησίως στο αεροδρόμιο της Κωνσταντινούπολης για πέντε χρόνια.
Η STAR Refinery της SOCAR δεσμεύτηκε για επιπλέον 700.000 τόνους ετησίως για την περίοδο 2025–2027.
Έτσι, για το αεροδρόμιο της Κωνσταντινούπολης έχει διασφαλιστεί ετήσια προσφορά άνω των 2,5 εκατ. τόνων από εγχώριες πηγές.
Ο ρόλος της Κωνσταντινούπολης ως κόμβος ανεφοδιασμού
Η απουσία περιορισμών στον ανεφοδιασμό στην Τουρκία δημιούργησε έναν λειτουργικό μαγνήτη στο παγκόσμιο σύστημα αερομεταφορών.
Ενώ ευρωπαϊκά και ασιατικά αεροδρόμια περιορίζουν τη διάθεση καυσίμων, η Κωνσταντινούπολη συνεχίζει να προσφέρει πλήρη δυνατότητα ανεφοδιασμού.
Έχουν καταγραφεί περιπτώσεις πτήσεων που προσγειώνονται αποκλειστικά για ανεφοδιασμό, χωρίς να έχουν τελικό προορισμό την πόλη.
Η δυναμική της αγοράς και η αύξηση επιβατών
Τον Μάρτιο του 2026, η Τουρκία κατέγραψε αύξηση επιβατικής κίνησης κατά 16% σε ετήσια βάση, ξεπερνώντας τα 7,2 εκατομμύρια επιβάτες, με συντελεστή πληρότητας άνω του 83%.
Σε ένα περιβάλλον όπου η δυναμικότητα του Κόλπου μειώθηκε κατά 36% και οι ευρωπαϊκές εταιρείες προχωρούν σε ακυρώσεις πτήσεων, η αύξηση αυτή θεωρείται δομική και όχι συγκυριακή.
Το ζήτημα του hedging
Παρότι το εγχώριο διυλιστικό πλεονέκτημα είναι ισχυρό, η εικόνα παραμένει πιο σύνθετη.
Οι αεροπορικές εταιρείες χρησιμοποιούν hedging (αντιστάθμιση κινδύνου τιμών καυσίμων μέσω προθεσμιακών συμβολαίων). Οι ευρωπαϊκοί όμιλοι είχαν ήδη «κλειδώσει» μεγάλο μέρος των αναγκών τους, περιορίζοντας την άμεση επίδραση της κρίσης.
Στην Τουρκία, οι εταιρείες έχουν διαφορετικά επίπεδα hedging. Η Pegasus, για παράδειγμα, είχε πιο προστατευμένη θέση, ενώ άλλοι παίκτες είχαν μεγαλύτερη έκθεση στη spot αγορά.
Ωστόσο, η εκτίναξη του crack spread οδήγησε σε ανατροπή των παραδοσιακών μηχανισμών αντιστάθμισης. Σε αυτή τη φάση, η φυσική πρόσβαση σε καύσιμα υπερισχύει των χρηματοοικονομικών εργαλείων.
Η γραμμή της Μέσης Ανατολής και η πιθανή επαναφορά
Η Τουρκία ανέστειλε πτήσεις προς Ιράν, Ιράκ, Συρία, Λίβανο και χώρες του Κόλπου λόγω της έντασης. Η μερική συμφωνία εκεχειρίας ΗΠΑ–Ιράν δημιουργεί προοπτική σταδιακής αποκατάστασης των δρομολογίων.
Εφόσον επιβεβαιωθεί αυτή η εξέλιξη, η Τουρκία θα συνδυάσει ταυτόχρονα:
- πλεονέκτημα ενεργειακής αυτάρκειας και
- πλήρη επιχειρησιακή αποκατάσταση δικτύου
Η διύλιση ως γεωπολιτικό εργαλείο
Η κρίση κατέδειξε για ακόμη μία φορά ότι οι ενεργειακές υποδομές μετατρέπονται άμεσα σε γεωπολιτικά εργαλεία.
Η Ευρώπη βασίστηκε επί δεκαετίες στη βελτιστοποίηση κόστους, υποτιμώντας την ασφάλεια εφοδιασμού. Η Τουρκία, αντίθετα, επένδυσε στη θέση της στο κέντρο των ροών πρώτων υλών.
Η κρίση δεν δημιούργησε αυτή τη δομή — απλώς την ανέδειξε.