αποδεικνύοντας πως, μεσοπρόθεσμα τουλάχιστον, το φυσικό αέριο θα παραμείνει στο χαρτοφυλάκιο πολλών χωρών.
Αύξηση των εισαγωγών LNG στην Ασία προμηνύεται για τον Ιούνιο, με τις εγχώριες αγορές να αναμένουν 21,83 εκατομμύρια τόνους υγροποιημένου καυσίμου. Πρόκειται για τους υψηλότερους όγκους των τελευταίων 5 μηνών, σαφώς ενισχυμένων από τα 18,74 εκατομμύρια τόνους που εισήχθησαν τον Απρίλιο, και ελαφρώς αυξημένων από τους 21,55 εκατομμύρια τόνους που καταγράφηκαν τον περσινό Ιούνιο. Οι εισαγωγές ΥΦΑ στην Ασία κατέρρευσαν μετά την έναρξη του πολέμου στον Περσικό Κόλπο, καθώς η περιφέρεια αγόραζε το 86% του καυσίμου που περνούσε από τα Στενά του Ορμούζ, αποτελώντας τους βασικούς πελάτες του Κατάρ και των ΗΑΕ.
Ένα σημαντικό κομμάτι της ανάκαμψης συνδέεται με την επιστροφή της Κίνας στις αγορές σποτ. Τους προηγούμενους μήνες, οι Κινέζοι έμποροι όχι απλώς είχαν μειώσει τις εισαγωγές LNG, αλλά είχαν αξιοποιήσει και τα εμπορικά αποθέματά τους ώστε να πραγματοποιήσουν ιδιαίτερα κερδοφόρες επανεξαγωγές. Ως εκ τούτου, αρκετοί αναλυτές θεωρούσαν πως η Κίνα θα χάσει τον τίτλο του μεγαλύτερου εισαγωγέα ΥΦΑ. Εντέλει, οι εισαγωγές LNG βρίσκονται σε ανοδική πορεία, φτάνοντας τους 4,48 εκατομμύρια τόνους τον Ιούνιο και 4,74 εκατομμύρια τόνους τον Μάιο έναντι των ιστορικών χαμηλών 3,63 εκατομμύρια τόνων τον Απρίλιο και 3,78 εκατομμύρια τόνων τον Μάρτιο. Αυτό βοήθησε την κινεζική αγορά να διατηρήσει την πρωτιά, με την Ιαπωνία να ακολουθεί.
Από την πλευρά της, η Ιαπωνία σημειώνει εξίσου αυξημένες εισαγωγές ΥΦΑ. Για τον Ιούνιο, οι εισαγωγές αναμένονται να αγγίξουν τους 5,33 εκατομμύρια τόνους, ο υψηλότερος όγκος για το τελευταίο τρίμηνο και σαφώς αυξημένο από τους 4,91 εκατομμύρια τόνους για τον Ιούνιο 2025. Αντιθέτως, η Νότια Κορέα εκτιμάται πως θα καταγράψει μείωση των εισαγωγών, πέφτοντας στους 3,26 εκατομμύρια τόνους τον Ιούνιο, έναντι 3,37 εκατομμυρίων τόνων τον Μάιο και 3,48 εκατομμυρίων τόνων σε ετήσια βάση.
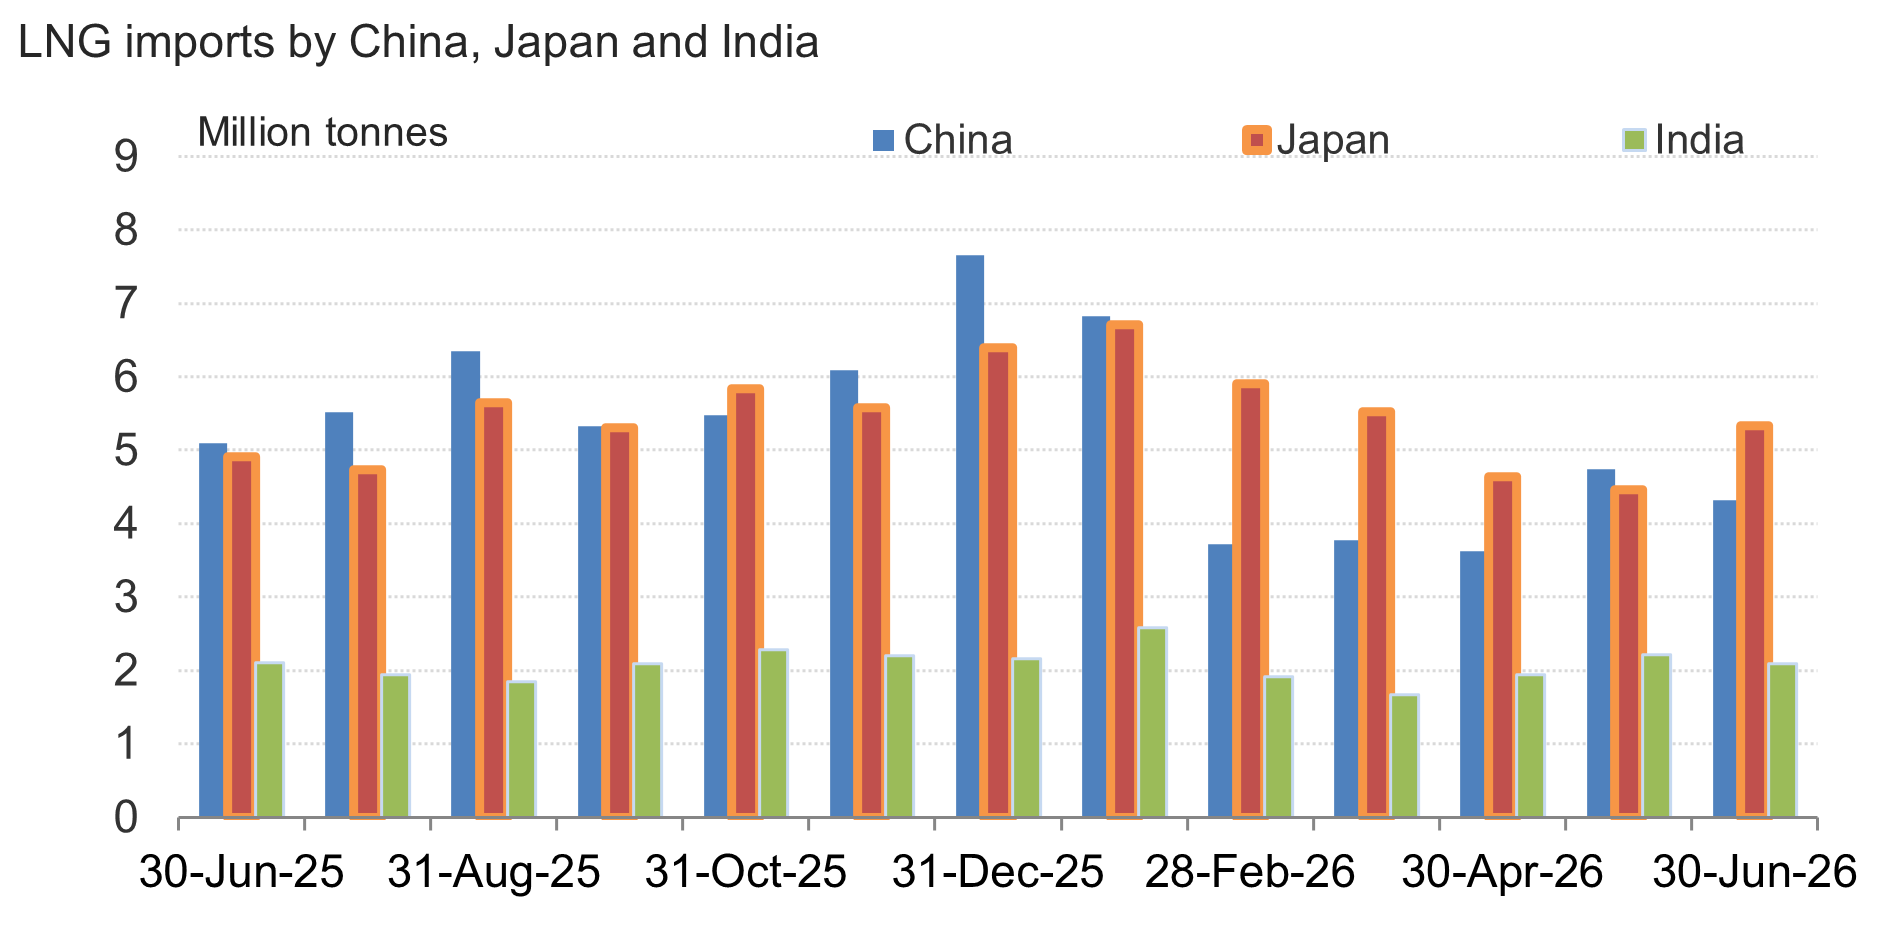
Οι εισαγωγές LNG σε Κίνα, Ιαπωνία, Ινδία. Πηγή: Reuters.
Για τη Νότια Ασία, όπου οι θερινοί καύσωνες έχουν ήδη γίνει αισθητοί, το διακύβευμα είναι διαφορετικό. Η Ινδία θα αυξήσει τις εισαγωγές LNG τον Ιούνιο στους 2,09 εκατομμύρια τόνους, υψηλότερα μεν από το χαμηλό τριετίας του 1,67 εκατομμυρίου τόνων που είχε καταγραφεί τον Μάρτιο, αλλά χαμηλότερα από τους 2,11 εκατομμύρια τόνους σε ετήσια βάση. Παρόμοια, το Πακιστάν θα εισάγει 210.000 τόνους ΥΦΑ, σχεδόν το ένα τρίτο των 620.000 τόνων που είχε εισάγει τον Ιούνιο 2025, αλλά εμφανώς αυξημένο από το ιστορικό χαμηλό ρεκόρ δεκαετίας των 70.000 τόνων τον Απρίλιο.
Το ενισχυμένο ενδιαφέρον των ασιατικών αγορών έχει αναπόφευκτα πιέσει τις τιμές προς τα πάνω. Η τιμή του JKM, του ορόσημου για το φυσικό αέριο στην Ασία αυξήθηκε από τα 17,02 δολάρια ανά MMBTU στις 8 Μαΐου στα 18,89 δολάρια/MMBTU στις 8 Ιουνίου. Χαρακτηριστικά, το JKM κυμαινόταν στα 10,72 δολάρια/MMBTU στις 27 Φεβρουαρίου, πριν την έναρξη του πολέμου.
Όμως, πέραν της ανόδου των τιμών, οι ασιατικές αγορές αντιμετωπίζουν και το θέμα των διαθέσιμων προμηθευτών. Μετά από το ρεκόρ 4,07 εκατομμυρίων τόνων LNG από τις ΗΠΑ που σημειώθηκε τον Μάιο, οι αμερικανικές εξαγωγές θα πέσουν στους 2,73 εκατομμύρια τόνους τον Ιούνιο. Μολονότι οι όγκοι αυτοί είναι ενισχυμένοι έναντι του 1,15 εκατομμυρίου τόνων το τρίμηνο πριν τον αποκλεισμό του Ορμούζ, παρατηρείται μία σαφής τάση μετατόπισης των Αμερικανών εμπόρων προς την Ευρώπη. Αυτό έχει ανοίξει την πόρτα για άλλους εξαγωγείς, όπως η Νιγηρία, η Αγκόλα, και το Ομάν.