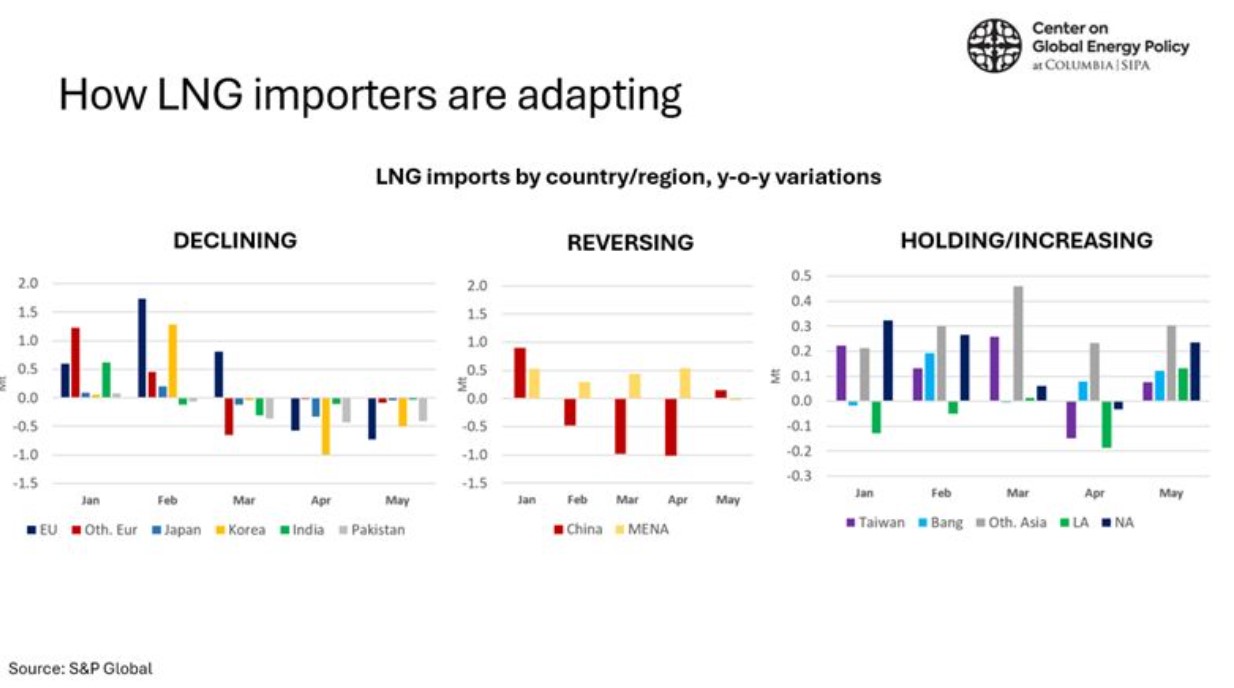
Για παράδειγμα κάποιες χώρες αλλά και περιοχές ολόκληρες έχουν δει τις ποσότητες εισαγωγής να μειώνονται.
ΕΕ: Μετά από ένα επίπεδο ρεκόρ τον Μάρτιο, οι εισαγωγές LNG της ΕΕ μειώνονται από τότε που σταμάτησαν να φτάνουν από το Κατάρ στις αρχές Απριλίου. Ενώ η ΕΕ δεν ήταν πολύ εξαρτημένη από το Κατάρ LNG, βλέπουμε το αποτέλεσμα των χαμηλότερων εισαγωγών σε χαμηλά επίπεδα αποθήκευσης, ενώ έχει πολύ λίγες εισαγωγές από την Bulgargaz.
Ιαπωνία και Νότια Κορέα:Η υψηλότερη χρήση άνθρακα και πυρηνικής ενέργειας αντισταθμίζει τη μείωση της ζήτησης LNG καθώς και η στρατηγική συμμαχία μεταξύ KOGAS και JERA και οι περιστασιακές προσφορές για spot φορτία (περιορίζουν την εξαρτηση της Ν. Κορέας από το LNG του Κόλπου).
Πακιστάν: Οι εισαγωγές LNG έχουν μειωθεί απότομα, αλλά έλαβαν μερικά φορτία LNG από το Κατάρ, και ένα φορτίο LNG από τις ΗΠΑ μέσω διαγωνισμού.
Ινδία: Ενας συνδυασμός υψηλότερης χρήσης άνθρακα, μείωσης της ζήτησης βιομηχανικού φυσικού αερίου και πολλών προσφορών εξηγεί γιατί οι εισαγωγές LNG έχουν μειωθεί, αλλά όχι μαζικά δεδομένης της υψηλής εξάρτησής της χώρας από το LNG του Κατάρ.
Κάποιες χώρες κινούνται σε αντίθετη κατεύθυνση
Η Κίνα επέστρεψε στα επίπεδα του περασμένου έτους τον Μάιο, και αυτό δεν είναι καλή είδηση για τον υπόλοιπο κόσμο, καθώς οι εισαγωγές της ήταν 20% χαμηλότερες τόσο τον Μάρτιο όσο και τον Απρίλιο.
Οι εισαγωγές ΥΦΑ των χωρών της ΜΕΝΑ αυξήθηκαν σημαντικά τον Μάρτιο και τον Απρίλιο - ιδίως στην Αίγυπτο λόγω της διακοπής της ροής φυσικού αερίου μέσω του αγωγού του Ισραήλ - αλλά παρουσιάζουν ελαφρά μείωση τον Μάιο.
Κάποιες άλλες χώρες και περιοχές είναι σε μία κατάσταση on/off, αλλά εισάγουν πολύ περισσότερο LNG από ότι ένα χρόνο πριν.
Μπαγκλαντες και άλλες Ασιατικές χώρες συνεχίζουν να εισάγουν μεγάλες ποσότητες ΥΦΑ, ακόμη και αν αυτό σημαίνει ότι πρέπει να προχωρήσουν σε δαπανηρές διαγωνιστικές διαδικασίες. Παρά την αύξηση της παραγωγής ηλεκτρικής ενέργειας από άνθρακα, η ζήτηση για ΥΦΑ δεν εξαφανίζεται – ένα ενδιαφέρον μάθημα για την Ευρώπη