Ο Εκτελεστικός Διευθυντής του IEA, Φατιχ Μπιρόλ, δήλωσε ότι οι συνδυασμένες επιπτώσεις αποτελούν «τη μεγαλύτερη απειλή για την παγκόσμια ενεργειακή ασφάλεια στην ιστορία». Ο πόλεμος στην περιοχή που ξεκίνησε στις 28 Φεβρουαρίου έχει εμποδίσει τις ροές εμπορίου ενέργειας μέσω του Πορθμού, δημιουργώντας τη μεγαλύτερη διαταραχή του εφοδιασμού στην ιστορία της παγκόσμιας αγοράς πετρελαίου. Η παγκόσμια προσφορά LNG έχει επίσης μειωθεί κατά περίπου 20% λόγω της κατάστασης.
Στις 11 Μαρτίου, οι χώρες μέλη του IEA συμφώνησαν ομόφωνα να πραγματοποιήσουν τη μεγαλύτερη μέχρι σήμερα αποδέσμευση αποθεμάτων πετρελαίου έκτακτης ανάγκης από τον Οργανισμό, για να βοηθήσουν στην αντιμετώπιση των διαταραχών της αγοράς. Διαβάστε την τελευταία ενημέρωση σχετικά με την αποδέσμευση αποθεμάτων εδώ .
Τρέχον υπόβαθρο της αγοράς
Οι τιμές του πετρελαίου και του φυσικού αερίου έχουν αυξηθεί σημαντικά από την έναρξη του πολέμου. Τα συμβόλαια μελλοντικής εκπλήρωσης του αργού πετρελαίου Brent αυξήθηκαν κατά περισσότερο από 60% τον Μάρτιο. Το ολλανδικό TTF, ο ευρωπαϊκός δείκτης αναφοράς για το φυσικό αέριο, αυξήθηκε επίσης κατά περισσότερο από 60%. Ορισμένες αγορές πετρελαϊκών προϊόντων έχουν επίσης επηρεαστεί ιδιαίτερα, συμπεριλαμβανομένων εκείνων του ντίζελ και του καυσίμου αεριωθούμενων, των οποίων οι τιμές αναφοράς υπερδιπλασιάστηκαν στην Ασία τον Μάρτιο.
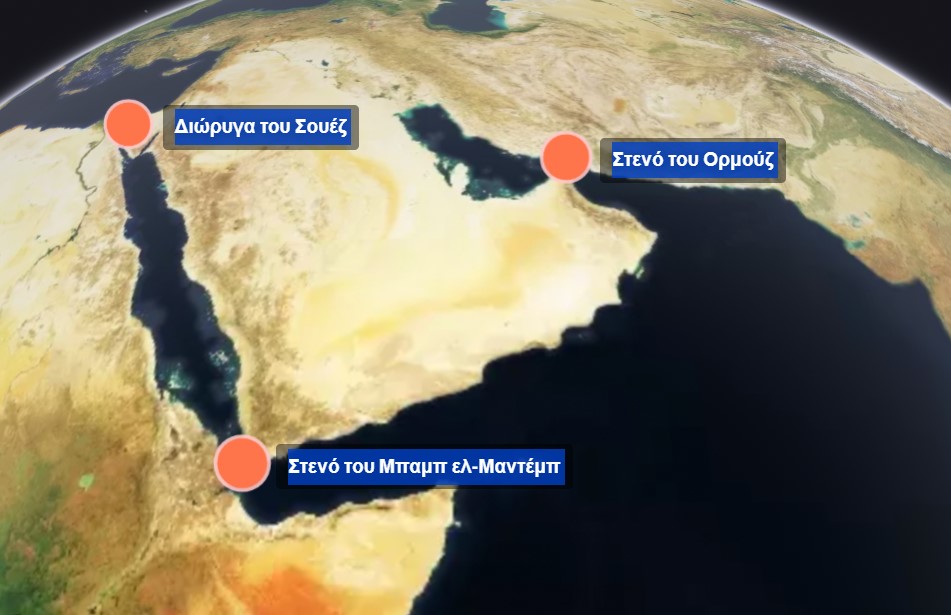
Οι ροές αργού πετρελαίου και προϊόντων πετρελαίου μέσω του Πορθμού του Ορμούζ έχουν μειωθεί από περίπου 20 εκατομμύρια βαρέλια την ημέρα (mb/d) πριν από τον πόλεμο σε μια σταδιακή μείωση σήμερα. Με την κυκλοφορία να έχει σε μεγάλο βαθμό σταματήσει, την περιορισμένη ικανότητα παράκαμψης της κρίσιμης πλωτής οδού και την πλήρωση των αποθηκών, οι χώρες του Κόλπου έχουν μειώσει τη συνολική παραγωγή πετρελαίου κατά περισσότερο από 11 mb/d. Ελλείψει ταχείας επανέναρξης των ροών πλοίων, οι απώλειες εφοδιασμού αναμένεται να αυξηθούν.
Η τελευταία μηνιαία Έκθεση για την Αγορά Πετρελαίου , που δημοσιεύθηκε στις 12 Μαρτίου, περιλαμβάνει περισσότερα. Το Maritime Chokepoints Shipping Monitor δείχνει επίσης πώς έχουν εξελιχθεί οι ροές πετρελαίου, φυσικού αερίου και άλλων φορτίων από την έναρξη του πολέμου, με βάση τα δεδομένα του συστήματος αυτόματης αναγνώρισης (AIS) των πλοίων:
Η περιοχή του Κόλπου αποτελεί βασική πηγή εξαγωγών προϊόντων διύλισης πετρελαίου στις παγκόσμιες αγορές, ιδίως για μεσαία προϊόντα διύλισης όπως το ντίζελ και το καύσιμο των αεροπλάνων. Οι παραγωγοί του Κόλπου εξήγαγαν 3,3 mb/d προϊόντων διύλισης πετρελαίου και 1,5 mb/d υγροποιημένου αερίου πετρελαίου (LPG) το 2025. Πάνω από 3 mb/d δυναμικότητας διύλισης στην περιοχή έχει ήδη κλείσει λόγω επιθέσεων και έλλειψης βιώσιμων σημείων εξαγωγής. Τα διυλιστήρια εκτός της περιοχής περιορίζουν επίσης τη λειτουργία τους λόγω ανησυχιών σχετικά με τη διαθεσιμότητα πρώτων υλών.
Σε παγκόσμιο επίπεδο, οι αγορές μεσαίων προϊόντων διύλισης ήταν σχετικά περιορισμένες σε σύγκριση με εκείνες άλλων προϊόντων. Ως εκ τούτου, φαίνεται ότι υπάρχει μικρή ευελιξία για τα διυλιστήρια εκτός της περιοχής να αυξήσουν περαιτέρω την παραγωγή ντίζελ και αεροπορικού καυσίμου για να αντισταθμίσουν την περίπτωση συνεχιζόμενων απωλειών εφοδιασμού.
Οι χώρες που καταναλώνουν πετρέλαιο έχουν σημαντικές ποσότητες πετρελαίου αποθηκευμένες για να καλύψουν προσωρινές απώλειες εφοδιασμού. Τα παγκόσμια παρατηρούμενα αποθέματα αργού πετρελαίου και προϊόντων εκτιμώνται επί του παρόντος σε περισσότερα από 8,2 δισεκατομμύρια βαρέλια, το υψηλότερο επίπεδο από τον Φεβρουάριο του 2021. Περίπου τα μισά από αυτά τηρούνται σε προηγμένες οικονομίες, εκ των οποίων 1,25 δισεκατομμύρια βαρέλια τηρούνται από κυβερνήσεις για έκτακτους σκοπούς, ενώ επιπλέον 600 εκατομμύρια βαρέλια βιομηχανικών αποθεμάτων τηρούνται με κυβερνητική υποχρέωση. Αυτά τα αποθέματα υποστηρίζουν την έκτακτη συλλογική δράση που ανακοίνωσε ο IEA στις 11 Μαρτίου για να διαθέσει στην αγορά πρόσθετη προσφορά πετρελαίου.
Η παραγωγή LNG στην περιοχή του Κόλπου έχει επίσης επηρεαστεί σημαντικά από τον πόλεμο. Οι παγκόσμιες αγορές φυσικού αερίου επανεξισορροπούνταν σταδιακά μετά το μεγάλο σοκ που ακολούθησε την εισβολή της Ρωσίας στην Ουκρανία τον Φεβρουάριο του 2022. Ένα κύμα νέας δυναμικότητας LNG από τώρα μέχρι το τέλος αυτής της δεκαετίας αναμένεται να μεταμορφώσει τη δυναμική της αγοράς. Ωστόσο, οι αγορές φυσικού αερίου παρέμειναν σφιχτές τους δύο πρώτους μήνες του τρέχοντος έτους, με τα επίπεδα αποθήκευσης να εξαντλούνται μετά την περίοδο θέρμανσης στο Βόρειο Ημισφαίριο.
Η διακοπή της διαμετακόμισης μέσω του Πορθμού του Ορμούζ έχει μειώσει τις προμήθειες LNG από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα κατά πάνω από 300 εκατομμύρια κυβικά μέτρα την ημέρα από την 1η Μαρτίου. Αυτό μεταφράζεται σε απώλεια άνω των 2 δισεκατομμυρίων κυβικών μέτρων (bcm) φυσικού αερίου κάθε εβδομάδα.
Η εγκατάσταση Ras Laffan στο Κατάρ, η οποία είναι η μεγαλύτερη εγκατάσταση υγροποίησης στον κόσμο, έχει τεθεί εκτός λειτουργίας από την πρώτη επίθεση που δέχτηκε στις 2 Μαρτίου. Η περιφερειακή παραγωγή φυσικού αερίου επηρεάζεται επίσης από το κλείσιμο των πετρελαιοπηγών, το οποίο έχει μειώσει την παραγωγή φυσικού αερίου που σχετίζεται με την παραγωγή πετρελαίου.
Οι τιμές του φυσικού αερίου στις ασιατικές αγορές έχουν αυξηθεί απότομα από την έναρξη του πολέμου για να προσελκύσουν περισσότερα φορτία LNG, αντανακλώντας τη μεγαλύτερη έκθεση της περιοχής σε διαταραχές εφοδιασμού μέσω του Πορθμού. Οι υψηλότερες τιμές και οι περιορισμοί στην προσφορά έχουν επίσης προκαλέσει προσαρμογές από την πλευρά της ζήτησης, συμπεριλαμβανομένης της δελτίωσης φυσικού αερίου σε ορισμένες χώρες. Το 2026 Energy Crisis Policy Response Tracker καταγράφει τις κυβερνητικές ενέργειες για τον περιορισμό της ζήτησης και την υποστήριξη των καταναλωτών σε απάντηση στις επιπτώσεις της σύγκρουσης στην αγορά ενέργειας.