την πανδημία Covid-19, η Ομοσπονδιακή Τράπεζα των ΗΠΑ (FED), η Ευρωπαϊκή Κεντρική Τράπεζα, η Τράπεζα της Αγγλίας, η Τράπεζα του Καναδά και άλλοι κορυφαίοι οργανισμοί θα συναντηθούν αυτή την εβδομάδα υπό τη σκιά ενός νέου παγκόσμιου σοκ προσφοράς.
Οι οικονομικές συνθήκες τώρα είναι πολύ διαφορετικές από εκείνες που οδήγησαν τον πληθωρισμό σε διψήφια επίπεδα σε πολλές περιοχές από το 2021 και μετά, μετά την πανδημία και την πλήρη εισβολή της Ρωσίας στην Ουκρανία. Οι αγορές εργασίας είναι γενικά πιο αδύναμες και η νομισματική πολιτική είναι πιο σφιχτή, ενώ οι ρυθμοί πληθωρισμού μειώνονται εδώ και τρία χρόνια.
Ωστόσο, οι οικονομολόγοι του ιδιωτικού τομέα αρχίζουν να αυξάνουν ξανά τις προβλέψεις τους για τον πληθωρισμό, ενώ μειώνουν τις εκτιμήσεις για την ανάπτυξη, καθώς αξιολογούν τον κίνδυνο μιας παρατεταμένης αύξησης των τιμών των βασικών προϊόντων που θα μπορούσε να αυξήσει τις προσδοκίες για τις τιμές καταναλωτή και να απειλήσει τους στόχους των κεντρικών τραπεζών.
«Οι μεγάλες κεντρικές τράπεζες δεν έχουν την πολυτέλεια να ακούγονται χαλαροί σχετικά με αυτό, υπό το φως της πρόσφατης εμπειρίας», δήλωσε ο Jens Larsen, πρώην αξιωματούχος της Τράπεζας της Αγγλίας, ο οποίος τώρα εργάζεται στον Όμιλο Eurasia.
«Θα μπορούσαμε να οδεύουμε σε πιο μακροχρόνιες διαταραχές και σημαντικές κρίσεις πετρελαίου και φυσικού αερίου, με συναφείς κινδύνους για τον πληθωρισμό».
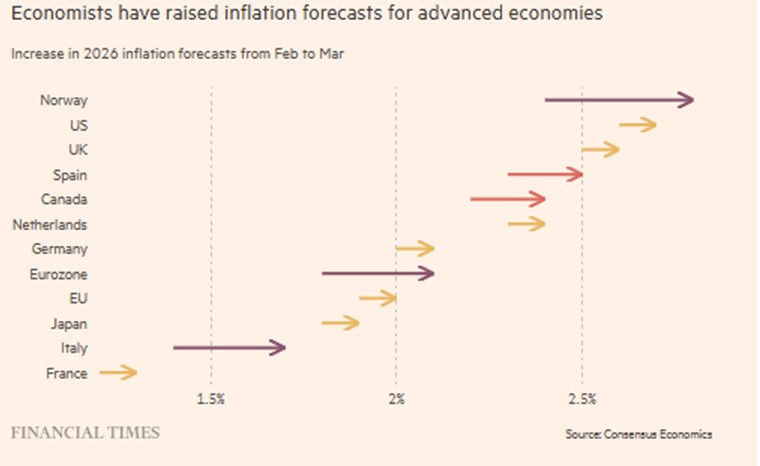
Μια δημοσκόπηση της Consensus Economics την Πέμπτη έδειξε ότι οι αναλυτές αύξησαν την πρόβλεψή τους για τον πληθωρισμό το 2026 για τις περισσότερες χώρες της G7 και της Δυτικής Ευρώπης τον Μάρτιο, σε σύγκριση με τις προβλέψεις τους τον Φεβρουάριο.
Οι οικονομολόγοι αναμένουν τώρα ότι ο πληθωρισμός στην Ευρωζώνη θα διαμορφωθεί κατά μέσο όρο στο 2,1% φέτος, λίγο πάνω από τον στόχο του 2% της ΕΚΤ.
Ο πληθωρισμός στο Ηνωμένο Βασίλειο προβλέπεται τώρα στο 2,6% για το 2026, σε σύγκριση με την προηγούμενη εκτίμηση του 2,5%, σύμφωνα με τη δημοσκόπηση. Οι ΗΠΑ αναμένεται να δουν αύξηση των τιμών κατά 2,7%, αύξηση 0,1 ποσοστιαίας μονάδας από τις προβλέψεις των οικονομολόγων τον Φεβρουάριο.
«Όσο περισσότερο συνεχίζεται όλο αυτό, με τις τιμές του πετρελαίου να ανεβαίνουν... τόσο πιο νευρικοί θα είναι οι κεντρικοί τραπεζίτες», δήλωσε ο Maury Obstfeld, πρώην επικεφαλής οικονομολόγος του ΔΝΤ, ο οποίος τώρα είναι καθηγητής οικονομικών στο Πανεπιστήμιο της Καλιφόρνια στο Μπέρκλεϋ.
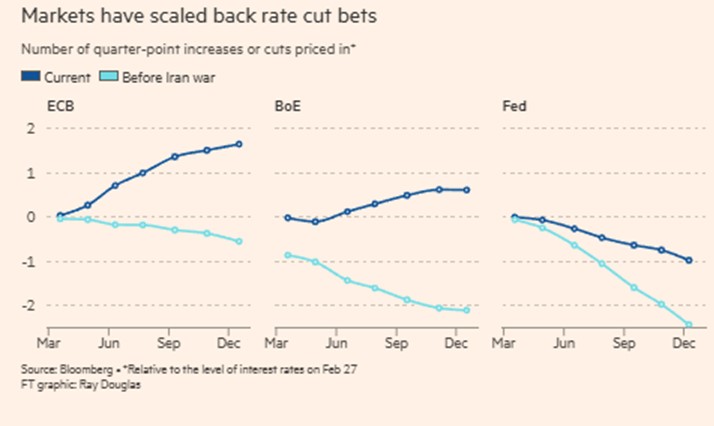
Η Fed, η ΕΚΤ, η Τράπεζα της Αγγλίας και η Τράπεζα του Καναδά είναι μεταξύ των ιδρυμάτων που αναμένεται να διατηρήσουν αμετάβλητη την πολιτική τους αυτή την εβδομάδα. Ωστόσο, η τιμή του πετρελαίου γύρω στα 100 δολάρια το βαρέλι, η άνοδος των τιμών του φυσικού αερίου στην Ευρώπη και την Ασία και οι πιθανές ελλείψεις λιπασμάτων έχουν προκαλέσει μια απότομη επανεκτίμηση των προσδοκιών για τα επιτόκια της αγοράς αργότερα φέτος.
Οι traders προεξοφλούν τώρα τουλάχιστον μία αύξηση του επιτοκίου της ΕΚΤ από 2% πριν από το τέλος του έτους, ενώ παράλληλα θέτουν κάποιες πιθανότητες στην πιθανότητα η επόμενη κίνηση της Τράπεζας της Αγγλίας να είναι επίσης ανοδική. Αντίθετα, την παραμονή των επιθέσεων των ΗΠΑ και του Ισραήλ στο Ιράν, οι traders ανέμεναν δύο μειώσεις των επιτοκίων της Τράπεζας της Αγγλίας φέτος από 3,75% και την ΕΚΤ να παραμείνει σε αναμονή.
Ενώ οι τιμές της βενζίνης έχουν εκτοξευθεί, οι ΗΠΑ είναι λιγότερο εκτεθειμένες σε υψηλότερες τιμές πετρελαίου και φυσικού αερίου από την Ευρώπη, επειδή είναι καθαρός εξαγωγέας ενέργειας. Ωστόσο, τα στοιχήματα της αγοράς σχετικά με το χρονοδιάγραμμα της επόμενης μείωσης των επιτοκίων από την Fed έχουν επίσης αναπροσαρμοστεί σημαντικά τις τελευταίες ημέρες.
Στοιχεία από την CME Group υποδηλώνουν ότι το 47% των traders επιτοκίων πιστεύει ότι δεν θα υπάρξουν καθόλου μειώσεις στο κόστος δανεισμού των ΗΠΑ μέχρι το τέλος του έτους, σε σύγκριση με μόλις 5% πριν από ένα μήνα.
Μεταξύ των άλλων κεντρικών τραπεζών που συναντώνται αυτή την εβδομάδα είναι αυτές της Ιαπωνίας, της Αυστραλίας, της Σουηδίας και της Ελβετίας.
Το τρέχον σοκ στις τιμές της ενέργειας μπορεί να φαίνεται παρόμοιο με αυτό πριν από τέσσερα χρόνια, μετά την πλήρη εισβολή της Ρωσίας στην Ουκρανία, αλλά ο οικονομολόγος της BNP Paribas, Paul Hollingsworth, επισημαίνει ορισμένες «θεμελιώδεις διαφορές» που μπορεί να σημαίνουν ότι ένα ευρύ πληθωριστικό κύμα είναι λιγότερο πιθανό αυτή τη φορά.
Πριν από τέσσερα χρόνια, ο πληθωρισμός ήταν ήδη σε ανοδική τάση πριν η Ρωσία αρχίσει να μειώνει τις προμήθειες φυσικού αερίου στην Ευρώπη. Αυτό ακολούθησε το άνοιγμα των οικονομιών μετά τα lockdown λόγω Covid-19, όταν τα νοικοκυριά είχαν αδαπάνητα μετρητά και οι αλυσίδες εφοδιασμού ήταν ακόμη διαταραγμένες.
Το 2022, η νομισματική πολιτική ήταν επίσης ακόμη ενισχυτική, καθώς τα επιτόκια ήταν πολύ χαμηλά — ή στην περίπτωση της Ευρωζώνης σε αρνητικό έδαφος. Η πολιτική είναι πλέον ουδέτερη ή περιοριστική στις κορυφαίες οικονομίες. Τα δημοσιονομικά ελλείμματα έχουν επίσης περιοριστεί απότομα από την πανδημία, αν και οι ΗΠΑ εξακολουθούν να αντιμετωπίζουν δημοσιονομικά ελλείμματα που υπερβαίνουν κατά πολύ τα πρότυπα των προηγμένων οικονομιών.
Οι αγορές εργασίας τότε εξακολουθούσαν να παλεύουν με την συσσωρευμένη ζήτηση μετά την πανδημία. Οι εταιρείες προσέφεραν στο υπάρχον προσωπικό γενναιόδωρες αυξήσεις μισθών για να αντισταθμίσουν το αυξανόμενο κόστος ζωής και ελκυστικούς αρχικούς μισθούς για να προσελκύσουν νέες προσλήψεις, τροφοδοτώντας μια ανοδική σπείρα μισθών-τιμών.
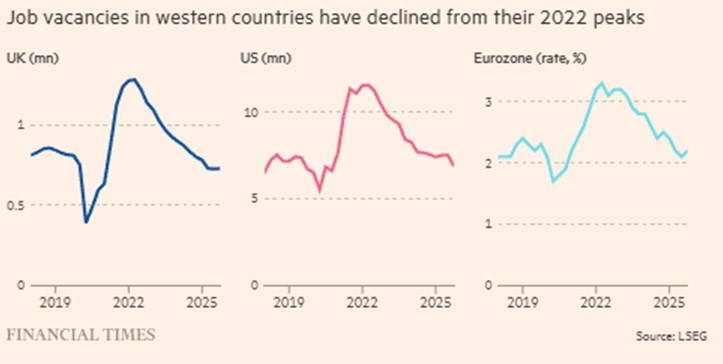
Οι αγορές εργασίας είναι πιο χαλαρές τώρα, μειώνοντας τους κινδύνους ότι οι υψηλότερες τιμές μεταφράζονται σε ταχύτερη αύξηση των μισθών. Ο αριθμός των κενών θέσεων εργασίας έχει σχεδόν μειωθεί στο μισό από τα επίπεδα του 2022 τόσο στο Ηνωμένο Βασίλειο όσο και στις ΗΠΑ. Ενώ η Ευρωζώνη εξακολουθεί να έχει χαμηλή ανεργία, το ποσοστό κενών θέσεων εργασίας μειώθηκε από 3,3% το δεύτερο τρίμηνο του 2022 σε 2,2% το τέταρτο τρίμηνο του περασμένου έτους.
Με το σοκ του πληθωρισμού να φαίνεται αρκετά διαφορετικό από το προηγούμενο, ακόμη και αν υπάρχουν αξιοσημείωτες παράλληλες πορείες μεταξύ της κλίμακας των αυξήσεων των τιμών της ενέργειας μέχρι στιγμής», δήλωσε ο James Smith, οικονομολόγος στην τράπεζα ING.
«Τότε, οι εργαζόμενοι είχαν τη δύναμη να αλλάξουν θέσεις εργασίας και να κυνηγήσουν υψηλότερους μισθούς για να προστατεύσουν το διαθέσιμο εισόδημά τους. Αυτό δεν ισχύει σήμερα».
Παρ' όλα αυτά, το μέγεθος της τελευταίας ενεργειακής κρίσης ενέχει σοβαρούς κινδύνους εάν αποδειχθεί ότι θα παραταθεί.
Εάν η πλωτή οδός του Στενού του Ορμούζ, μια ζωτική αρτηρία για ολόκληρη την παγκόσμια οικονομία, παραμείνει κλειστή για παρατεταμένο χρονικό διάστημα, «το σοκ που θα προκύψει θα μπορούσε να επισκιάσει αυτό που προκλήθηκε από την απώλεια του ρωσικού ενεργειακού εφοδιασμού», δήλωσε ο Neil Shearing στην Capital Economics. «Το βασικό ζήτημα είναι η διάρκεια της σύγκρουσης».
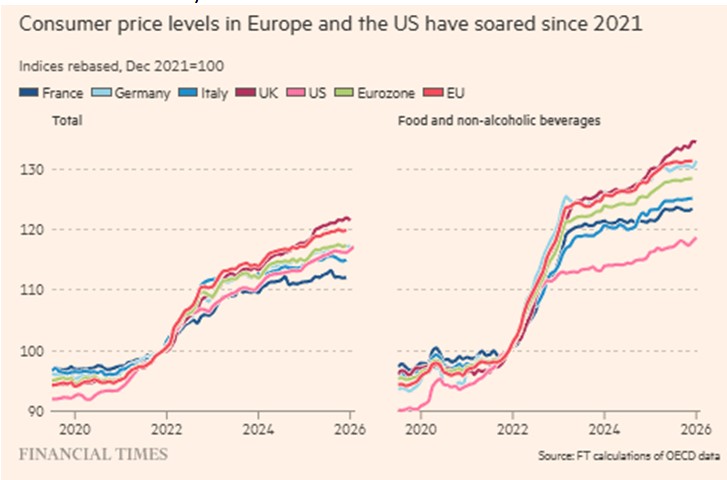
Αυτό που καθιστά την κατάσταση ιδιαίτερα επικίνδυνη είναι ότι οι υπεύθυνοι χάραξης πολιτικής αντιμετωπίζουν αυξημένες προσδοκίες για τον πληθωρισμό, επειδή οι καταναλωτές εξακολουθούν να είναι πληγωμένοι από την απότομη αύξηση των τιμών τα τελευταία πέντε χρόνια.
Στο Ηνωμένο Βασίλειο και την ΕΕ, οι τιμές καταναλωτή είναι περίπου 20% υψηλότερες από τα επίπεδά τους στο τέλος του 2021, πριν από την εισβολή της Ρωσίας στην Ουκρανία. Η αύξηση είναι πιο έντονη για τα τρόφιμα και τα μη αλκοολούχα ποτά, τα οποία έχουν αυξηθεί κατά πάνω από 30% στην ΕΕ και το Ηνωμένο Βασίλειο και κατά 18% στις ΗΠΑ κατά την ίδια περίοδο, σύμφωνα με υπολογισμούς των Financial Times που βασίζονται σε δείκτες τιμών καταναλωτή του ΟΟΣΑ.
Ορισμένοι υπεύθυνοι χάραξης πολιτικής υποψιάζονται ότι οι προσδοκίες για τον πληθωρισμό θα μπορούσαν να αυξηθούν ξανά ραγδαία εάν υπάρξει νέα αύξηση στις τιμές των βασικών προϊόντων και των τροφίμων.
«Η ευαισθησία της ΕΚΤ στις κρίσεις εφοδιασμού μπορεί να είναι υψηλότερη τώρα σε σύγκριση με την προ-πανδημίας λόγω της ευρωπαϊκής κρίσης φυσικού αερίου και των επακόλουθων δευτερογενών επιπτώσεων, οι οποίες αποδείχθηκαν σημαντικές», δήλωσε η Josie Anderson, οικονομολόγος της Nomura.
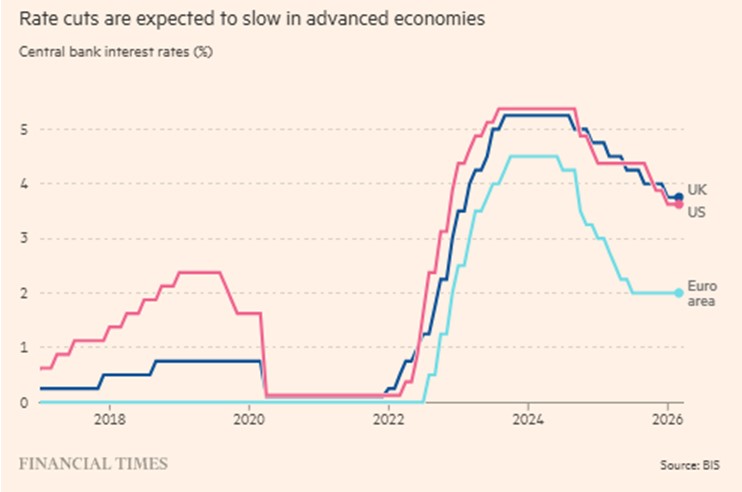
Οι κεντρικές τράπεζες, οι οποίες χαρακτήρισαν το τελευταίο σοκ «παροδικό», δεν θα θέλουν να κάνουν το ίδιο λάθος δύο φορές. Η Τράπεζα της Αγγλίας, για παράδειγμα, θα είναι επιφυλακτική να επιμείνει οι υπάρχουσες οδηγίες ότι το βασικό επιτόκιό της είναι πιθανό να μειωθεί περαιτέρω.
Θα υπάρξει «πολλή γλώσσα σχετικά με την επαγρύπνηση» από τους κεντρικούς τραπεζίτες τις επόμενες ημέρες, ακόμη και αν δεν είναι πιθανό να υπάρξει άμεση πολιτική απάντηση στις ανησυχίες για τον πληθωρισμό, προέβλεψε ο Όμπστφελντ.
«Το μάθημα του 2022 είναι να προσέχουμε τη λέξη προσωρινό», πρόσθεσε. «Έκαναν αυτό το λάθος το 2022 και δεν θα το κάνουν το 2026».