αγορές ομολόγων, συναλλάγματος και μετοχών, καθώς οι επενδυτές διεξάγουν μια σαρωτική επανεκτίμηση των οικονομιών και των χωρών που είναι πιο εκτεθειμένες σε ένα ενεργειακό σοκ και εκείνων που είναι πιθανό να ωφεληθούν.
Οπως σημειώνουν οι FT, οι traders έχουν σπεύσει να στοιχηματίσουν σε μειώσεις επιτοκίων σε οικονομίες που θεωρούνται πιο πιθανό να πληγούν από μια πληθωριστική έξαρση, στοιχειωμένοι από την εμπειρία προηγούμενων ενεργειακών σοκ. Κατά τη διαδικασία, το δολάριο ΗΠΑ έχει ανακάμψει από μια ετήσια ύφεση, καθώς οι επενδυτές στοιχηματίζουν στην οικονομική ανθεκτικότητα της χώρας ως παραγωγός πετρελαίου.
«Οι τιμές ενέργειας επιστρέφουν στο τιμόνι», δήλωσε ο Jeremie Peloso, στρατηγικός αναλυτής στην BCA Research. «Το επίπεδο αναστάτωσης είναι παγκόσμιο».
Καθώς ο Διεθνής Οργανισμός Ενέργειας (ΙΕΑ) προειδοποίησε για τη «μεγαλύτερη διαταραχή του εφοδιασμού στην ιστορία» της αγοράς πετρελαίου, οι traders έστρεψαν την προσοχή τους στην ενεργειακή κρίση του 2022 στην Ευρώπη που ακολούθησε την πλήρη εισβολή της Ρωσίας στην Ουκρανία ή στο πετρελαϊκό σοκ που ακολούθησε την ιρανική επανάσταση του 1979, για το χειρότερο σενάριο για το πώς θα μπορούσε να εξελιχθεί ο οικονομικός αντίκτυπος του πολέμου.
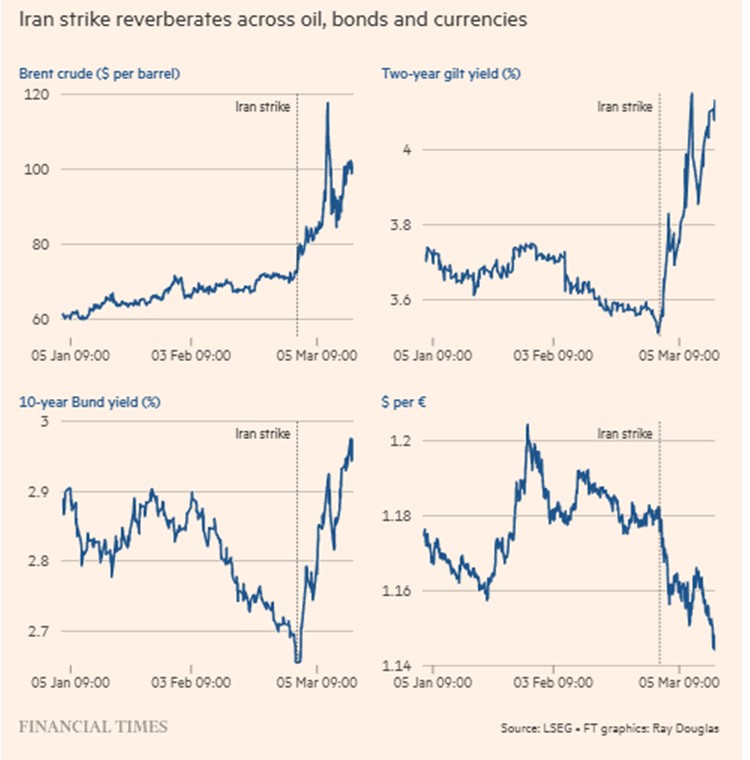
Οι ενδοημερήσιες διακυμάνσεις ρεκόρ στις τιμές του πετρελαίου έχουν δημιουργήσει ασταθείς συναλλαγές σε κρατικά ομόλογα, καθώς η αγορά ανατιμολογεί την πορεία για τον πληθωρισμό και τα επιτόκια με κάθε άνοδο και πτώση του αργού πετρελαίου Brent.
Τα νομίσματα των εξαγωγών, όπως το δολάριο Αυστραλίας, ήταν σπάνιοι νικητές στις αγορές συναλλάγματος, ενώ οι εισαγωγείς, όπως η Νότια Κορέα, έχουν υποφέρει από μια ευρεία αναταραχή.
«Το πετρέλαιο κυριαρχεί στη βραχυπρόθεσμη αφήγηση», δήλωσε ο Andrew Sheets, παγκόσμιος επικεφαλής έρευνας σταθερού εισοδήματος στην Morgan Stanley. «Είναι τόσο σημαντικό και το εύρος των αποτελεσμάτων είναι τόσο ευρύ».
Στις αγορές κρατικού χρέους, τα βραχυπρόθεσμα ομόλογα έχουν υποστεί το κύριο βάρος του πόνου, καθώς η αγορά έχει μετατοπιστεί στην τιμολόγηση των μειώσεων των επιτοκίων από τις παγκόσμιες κεντρικές τράπεζες εν μέσω φόβων για τον πληθωρισμό.
Αυτό ήταν πιο έντονο για χώρες με προϋπάρχουσα πληθωριστική πρόκληση. Η Τράπεζα της Αγγλίας — αντιμετωπίζοντας πληθωρισμό που ήδη κυμαίνεται στο 3% και ανησυχίες για την ευπάθεια του Ηνωμένου Βασιλείου στις αυξανόμενες τιμές του φυσικού αερίου — θεωρείται πλέον πιο πιθανό να αυξήσει τα επιτόκια αργότερα φέτος, σε σύγκριση με τις δύο μειώσεις των 25 μονάδων που είχαν προβλεφθεί πριν από τη σύγκρουση. Η Ευρωπαϊκή Κεντρική Τράπεζα αναμένεται τώρα να αυξήσει τα επιτόκια μία ή δύο φορές.
«Αν ανησυχείτε για τον πληθωρισμό, το θέμα είναι ποιος χάνει αυτήν την κούρσα προς τα κάτω», δήλωσε ο Geoff Yu, ανώτερος στρατηγικός αναλυτής αγοράς της ΕΜΕΑ στην BNY.
Οι ΗΠΑ θεωρούνται ως σχετικός νικητής. Το δολάριο, το οποίο είχε υποχωρήσει σε τετραετές χαμηλό νωρίτερα φέτος, καθώς η κρίση της Γροιλανδίας τροφοδότησε ανησυχίες για τις οικονομικές και εμπορικές πολιτικές του προέδρου των ΗΠΑ Ντόναλντ Τραμπ, έχει αναβιώσει.
Παρά την έλξη από τις προσδοκίες για υψηλότερα επιτόκια, το ευρώ έχει υποχωρήσει περίπου 3% έναντι του δολαρίου από την έναρξη της σύγκρουσης, πίσω κάτω από το 1,15 δολάριο και σε τροχιά για έναν από τους χειρότερους μήνες του τα τελευταία χρόνια, καθώς οι επενδυτές ανησυχούν για τον αντίκτυπο στην ανάπτυξη από τις υψηλότερες τιμές πετρελαίου και φυσικού αερίου.
Οι λεγόμενες «αναστροφές κινδύνου» στη συναλλαγματική ισοτιμία ευρώ-δολαρίου, οι οποίες αντικατοπτρίζουν το σχετικό κόστος των συναλλαγών σε δικαιώματα προαίρεσης για το συγκεκριμένο ζεύγος νομισμάτων, μετατοπίστηκαν αυτή την εβδομάδα στη πιο αισιόδοξη θέση για το δολάριο από την εποχή πριν την ανακοίνωση των δασμών την περασμένη χρονιά, γνωστή ως «Ημέρα της Απελευθέρωσης», η οποία είχε προκαλέσει ανησυχίες σχετικά με την πολιτική των ΗΠΑ.
Δημοφιλείς συναλλαγές, όπως η πώληση του δολαρίου ή οι λεγόμενες «steepeners» της αγοράς ομολόγων — όπου οι επενδυτές στοιχηματίζουν ότι τα βραχυπρόθεσμα ομόλογα θα αποδώσουν καλύτερα από τα μακροπρόθεσμα — έχουν αντιστραφεί, σε μια ριζική συναλλαγή που έχει αφήσει ορισμένα μακροοικονομικά hedge funds να αντιμετωπίζουν μεγάλες απώλειες.
Όλα τα κύρια νομίσματα έχουν υποχωρήσει έναντι του δολαρίου από την έναρξη της σύγκρουσης, αλλά τα χειρότερα νομίσματα περιλαμβάνουν το νοτιοαφρικανικό ραντ και το νοτιοκορεατικό γουόν, τα νομίσματα δύο από τις οικονομίες που εξαρτώνται περισσότερο από τις εισαγωγές ενέργειας, τα οποία έχουν μειωθεί κατά περισσότερο από 5% και 3% αντίστοιχα.