μπορούν να ασκήσουν οι διεθνείς ανατιμήσεις στα ενεργειακά προϊόντα στο κόστος ηλεκτροπαραγωγής και, κατ’ επέκταση, στις τιμές του ηλεκτρικού ρεύματος.
Η διακύμανση των τιμών στη διάρκεια του 24ώρου είναι ενδεικτική της έντασης των πιέσεων: η μέγιστη τιμή έφθασε τα 300 ευρώ/MWh, ενώ η ελάχιστη υποχώρησε στα 90 ευρώ/MWh. Η συνολική ζήτηση διαμορφώθηκε στις 352,24 GWh, αποτυπώνοντας ένα περιβάλλον στο οποίο η υψηλή ζήτηση και η συμμετοχή των συμβατικών μονάδων εξακολουθούν να επηρεάζουν καθοριστικά τη διαμόρφωση της χονδρικής τιμής.
Στα μερίδια καυσίμου στο μείγμα ηλεκτροπαραγωγής, οι ΑΠΕ κάλυψαν το 42,8%, το φυσικό αέριο το 39,6%, ο λιγνίτης το 6,7% και τα υδροηλεκτρικά το 2,3%, ενώ οι εισαγωγές αντιστοιχούσαν στο 7%. Παρά τη σημαντική συμμετοχή των ΑΠΕ, το φυσικό αέριο εξακολουθεί να κατέχει κομβική θέση στην ηλεκτροπαραγωγή, γεγονός που καθιστά την ελληνική αγορά ευάλωτη στις διεθνείς διακυμάνσεις των τιμών του καυσίμου.
Σύμφωνα με τα διαθέσιμα στοιχεία της αγοράς, οι εξαγωγές ηλεκτρικής ενέργειας ανήλθαν σε 39.955 MWh και οι εισαγωγές σε 12.080 MWh. Η Ελλάδα διατηρεί, επομένως, εξαγωγική ροή ηλεκτρικής ενέργειας, χωρίς αυτό να σημαίνει ότι αποσυνδέεται από τις πιέσεις που μεταδίδονται μέσω των διασυνδεδεμένων ευρωπαϊκών αγορών.
Τουλάχιστον, η ελληνική αγορά στο ρεύμα, παραμένει και σήμερα η φθηνότερη στην ΝΑ Ευρώπη, με την χονδρεμπορική τιμή στην Βουλγαρία, να φθάνει στα 246 ευρώ/MWh.
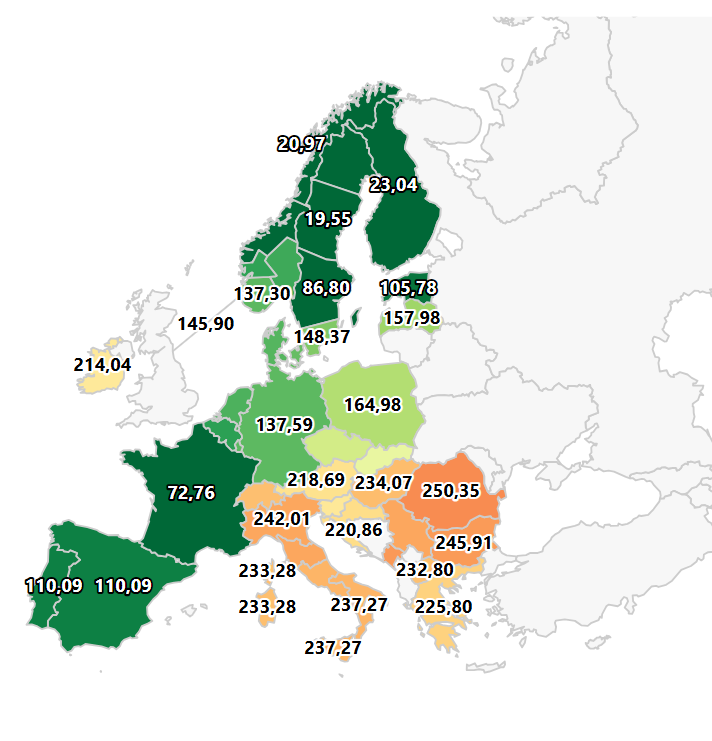
(Χάρτης χονδρεμπορικών τιμών στον ηλεκτρισμό, στην Ευρώπη, 23 Οκτωβρίου 2026. Πηγή: www.energy-charts.infο)
Πετρέλαιο και Φ. Αέριο σε υψηλές πτήσεις
Την ίδια ώρα, οι διεθνείς αγορές πετρελαίου βρίσκονται σε κατάσταση έκτακτης ανάγκης. Το Brent, το διεθνές benchmark, εκτινάχθηκε στα 115,00 δολάρια το βαρέλι, ενώ η αμερικανική ποικιλία, WTI ενισχύεται στα 101,40 δολάρια το βαρέλι. Πρόκειται για τα υψηλότερα επίπεδα των τελευταίων πέντε μηνών για το Brent, καθώς οι επιθέσεις των Χούθι σε σαουδαραβικές ενεργειακές υποδομές εντείνουν τους φόβους για νέες διαταραχές στην προσφορά πετρελαίου από τη Μέση Ανατολή.
Η Σαουδική Αραβία αποτελεί κομβικό παράγοντα για την παγκόσμια αγορά, ενώ οι εξελίξεις σε στρατηγικές θαλάσσιες οδούς, όπως τα στενά Μπαμπ ελ Μαντέμπ και του Ορμούζ, ενισχύουν το γεωπολιτικό ασφάλιστρο κινδύνου που ενσωματώνεται στις τιμές. Παρά το γεγονός ότι οι εξαγωγές αργού από τη Μέση Ανατολή πλησίασαν τα 17 εκατ. βαρέλια ημερησίως την προηγούμενη εβδομάδα, η πολεμική ένταση εξακολουθεί να δημιουργεί αβεβαιότητα για την ομαλή διακίνηση των φορτίων από την περιοχή.
Ακόμη πιο άμεση είναι η επίδραση στην ευρωπαϊκή αγορά φυσικού αερίου. Η τιμή αναφοράς TTF, στην Ευρώπη κινήθηκε χθες, 22 Οκτωβρίου, στη ζώνη διακύμανσης μεταξύ 87,5-88,6 ευρώ/MWh, ενώ σήμερα, Παρασκευή, 23 /10 κινείται σε επίπεδα άνω των 93 ευρώ/MWh με την αγορά να βρίσκεται σε υψηλά επίπεδα και να καταγράφει άνοδο της τάξης του περίπου +170% σε ετήσια βάση! Η σύγκριση είναι αποκαλυπτική, καθώς πριν από την κλιμάκωση της σύγκρουσης στη Μέση Ανατολή, τον Φεβρουάριο, οι τιμές βρίσκονταν εγγύς των 32 ευρώ/MWh.
Οι πιέσεις δεν προκύπτουν μόνο από τις γεωπολιτικές εξελίξεις. Τα ευρωπαϊκά αποθέματα φυσικού αερίου υποχώρησαν στο 74,58% της χωρητικότητάς τους στις 21 Οκτωβρίου, στο χαμηλότερο επίπεδο για την εποχή από την έναρξη της σχετικής καταγραφής το 2009. Η κατάσταση ενισχύει την ανησυχία για την ταχύτητα αναπλήρωσης των αποθηκών κατά τη διάρκεια του χειμώνα, ιδιαίτερα εάν η ζήτηση για θέρμανση αυξηθεί ή οι παραδόσεις LNG αντιμετωπίσουν νέες δυσκολίες.
Το πρόβλημα είναι ότι οι αγορές δεν τιμολογούν μόνο τις σημερινές ανάγκες, αλλά και τον κίνδυνο μιας παρατεταμένης διαταραχής της προσφοράς. Οι επιθέσεις σε πλοία και οι απειλές για τη ναυσιπλοΐα, σε συνδυασμό με τις πιέσεις στις εξαγωγές LNG από τον Περσικό Κόλπο, δημιουργούν ένα περιβάλλον αυξημένης αβεβαιότητας. Παράλληλα, οι ευρωπαϊκές χώρες καλούνται να αναπληρώσουν τα αποθέματά τους σε μια περίοδο κατά την οποία ανταγωνίζονται με τις ασιατικές αγορές για διαθέσιμα φορτία υγροποιημένου φυσικού αερίου.
Η επίδραση στην ελληνική αγορά
Για την Ελλάδα, η άνοδος των διεθνών τιμών έχει ιδιαίτερη σημασία λόγω της συμμετοχής του φυσικού αερίου στο εγχώριο μείγμα ηλεκτροπαραγωγής. Με μερίδιο 39,6% σήμερα, το καύσιμο παραμένει ένας από τους βασικούς παράγοντες που επηρεάζουν το κόστος παραγωγής. Η άνοδος της τιμής του TTF δεν μεταφέρεται αυτόματα και στον ίδιο βαθμό στην προημερησία αορά ηλεκτρικής ενέργειας, καθώς μεσολαβούν οι συνθήκες της εγχώριας αγοράς, η ζήτηση, η παραγωγή από ΑΠΕ, οι διασυνδέσεις και η λειτουργία των μονάδων. Ωστόσο, όταν η τιμή του φυσικού αερίου αυξάνεται απότομα, η πίεση στο κόστος ηλεκτροπαραγωγής γίνεται σαφώς εντονότερη.
Το γεγονός ότι οι ΑΠΕ κάλυψαν το 42,8% της ζήτησης αποτελεί σημαντικό αντίβαρο, όχι όμως πλήρη ασπίδα προστασίας. Η παραγωγή τους εξαρτάται από τις καιρικές συνθήκες και δεν αρκεί από μόνη της για να εξαλείψει την ανάγκη συμβατικών μονάδων σε όλες τις ώρες του 24ώρου. Η διακύμανση από τα 90 έως τα 300 ευρώ/MWh αναδεικνύει ακριβώς τη σημασία της χρονικής κατανομής της παραγωγής, της αποθήκευσης και της ευελιξίας του συστήματος.
Η νέα άνοδος της χονδρεμπορικής τιμής στον ηλεκτρισμό δεν προδικάζει αυτομάτως αντίστοιχη αύξηση στα τιμολόγια λιανικής. Αποτελεί, ωστόσο, σήμα ότι η διαταραχή στις αγορές ενέργειας μπορεί να αναζωπυρώσει τις πιέσεις στο κόστος της ηλεκτρικής ενέργειας, σε μια περίοδο κατά την οποία νοικοκυριά και επιχειρήσεις βαίνουν ολοταχώς προς τη χειμερινή περίοδο.